年末調整でやること完全ガイド|担当者・従業員の手順と必要書類・期限まで解説
年末調整は、1年間に源泉徴収した所得税を正しい金額に精算する手続きのこと。
やることを一言でまとめると、従業員は「申告書を書いて証明書を添えて出す」、会社の担当者は「配って・集めて・計算して・精算して・提出する」——この2つが基本です。
本記事では、従業員と会社の担当者、それぞれのやることを時系列で整理し、必要書類の一覧、10月から翌1月までのスケジュールと期限、令和7年分から変わった改正点、つまずきやすいミスの対策までをまとめました。
税額の具体的な数字や申告書の様式は毎年の税制改正で変更される可能性があるため、金額や様式の最終確認は、必ず国税庁の最新資料にあたる前提で読み進めてください。
この記事でわかること
目次
【早見】年末調整でやることの全体像|担当者・従業員別のやること
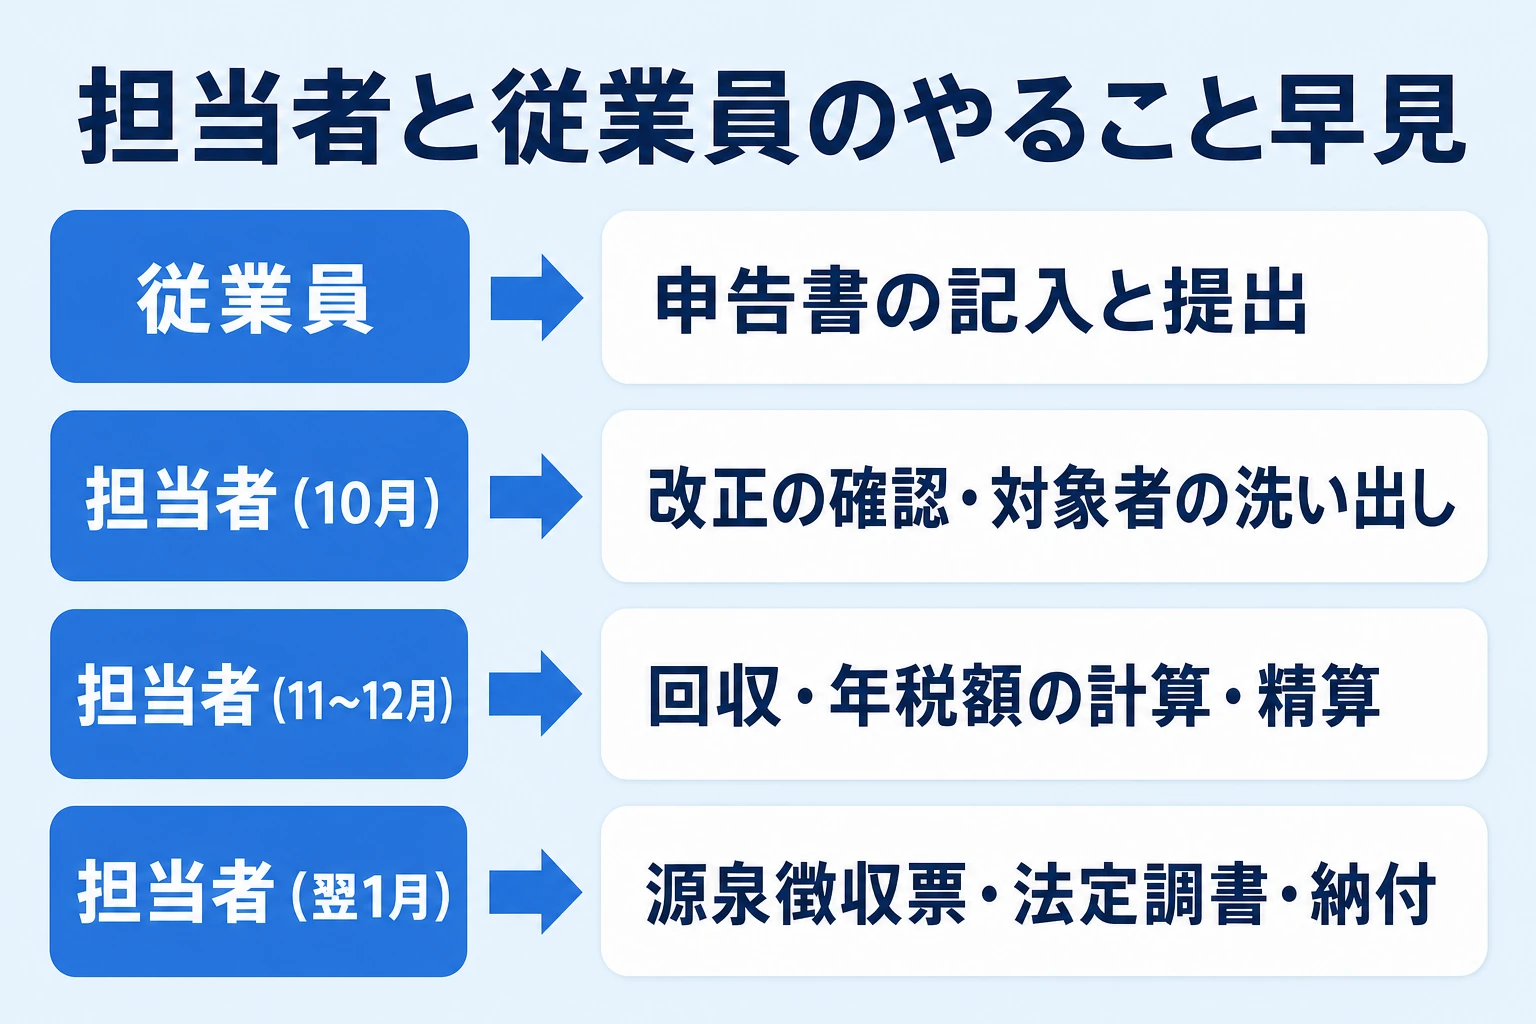
まず全体像をつかみましょう。
年末調整は「従業員が申告書を提出する」ところから始まり、「会社が税額を精算して書類を提出する」ところで終わります。
自分がどちらの立場かで、やることも期限も大きく変わります。
そもそも年末調整とは?なぜやるのか
会社は毎月の給与やボーナスから所得税を天引き(源泉徴収)していますが、これはあくまで概算額です。
生命保険料控除や扶養の状況などは、1年を終えてみないと正確に反映できません。
そこで12月に、1年間に本来納めるべき所得税額を計算し直し、天引きしてきた合計との差を精算するのが年末調整です。
払いすぎていれば還付され、不足していれば追加で徴収されます。
多くの給与所得者は、この年末調整で1年の所得税の手続きが完結し、確定申告が不要になります。
手続きの正式な流れは国税庁の『タックスアンサー No.2662 年末調整のしかた』のページでも確認できます。
年末調整の対象になる人・ならない人
年末調整の対象は、「給与所得者の扶養控除等(異動)申告書」を提出していて、年末時点で在籍している人が基本。
一方で、1年間の給与総額が2,000万円を超える人は年末調整の対象外となり、自分で確定申告を行います。
中途入社・中途退職の人は判定がやや複雑です。
年の途中で退職した人のうち年末調整の対象になるのは、死亡により退職した人、心身の障害で退職して再就職の見込みがない人、12月分の給与を受け取った後に退職した人、パートで本年中の給与総額が一定額以下の人など、限られたケースです。
担当者と従業員のやること早見表
立場ごとの「やること」と「時期」を一枚にまとめました。
自分の担当範囲を先に押さえておくと、このあとの手順が頭に入りやすくなります。
→ 表は横にスクロールできます
| 立場 | やること | 時期の目安 |
|---|---|---|
| 従業員 | 申告書の記入・控除証明書の添付・提出 | 10月下旬〜11月 |
| 担当者:準備 | 税制改正の確認・対象者の洗い出し・様式の用意 | 10月 |
| 担当者:収集 | 申告書の配布・回収・内容と証明書のチェック | 11月 |
| 担当者:計算 | 年税額の計算・過不足額の精算(還付/徴収) | 12月 |
| 担当者:提出 | 源泉徴収票の交付・法定調書や給与支払報告書の提出・納付 | 翌1月(31日まで) |
表のとおり、従業員の作業は実質1回で終わるのに対し、担当者の作業は4か月にわたって続きます。
自分が従業員なら「記入と提出」だけを押さえれば十分ですが、担当者であれば全ステップの段取りと期限を頭に入れておく必要があります。
以降は、まず従業員のやること、次に担当者のやることの順で、それぞれ詳しく見ていきます。
令和7年分から変わった年末調整の主な変更点
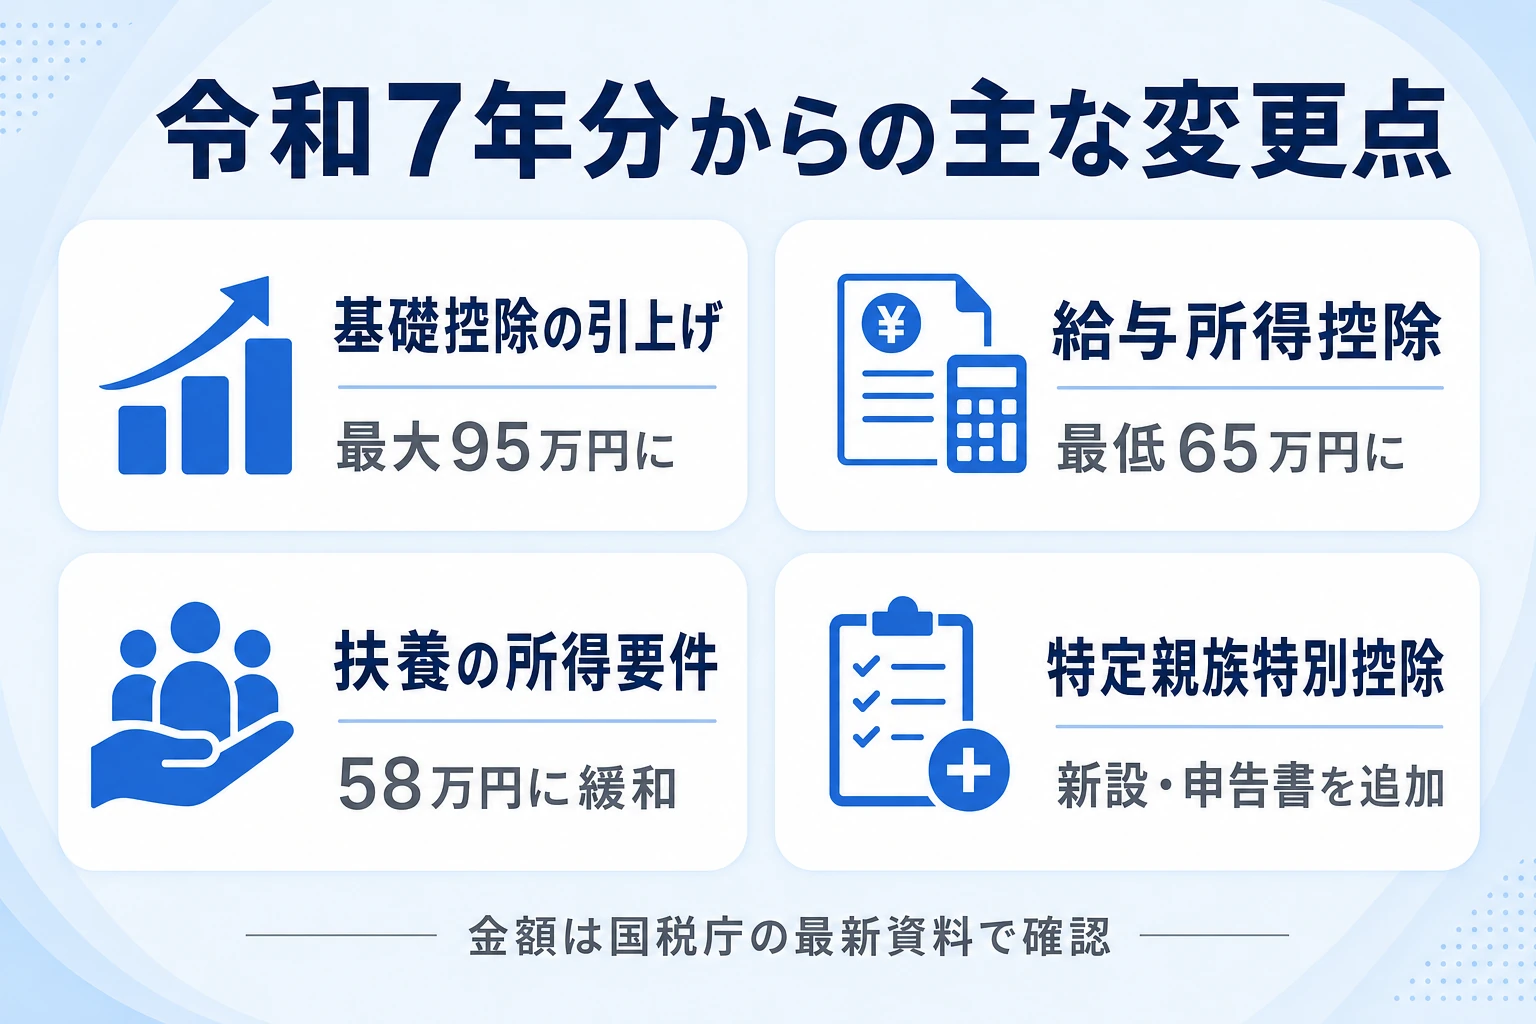
令和7年度の税制改正は、原則として令和7年12月1日に施行され、令和7年分以後の所得税に適用されます。
担当者も従業員も、まずはどこが変わったのかを押さえておきましょう。
詳細と金額は国税庁の『令和7年度税制改正による所得税の基礎控除の見直し等について』のページにまとまっています。
基礎控除・給与所得控除の引上げ
基礎控除は、合計所得金額2,350万円以下の人を対象に引き上げられました。
たとえば合計所得金額が132万円以下の人は95万円となり、従来の48万円から大きく上がっています。
所得が上がるにつれて控除額は段階的に下がる仕組みで、一部の区分は令和9年分以後に金額が変わる予定です。
あわせて給与所得控除も見直され、最低保障額が55万円から65万円に引き上げられました。
いずれも所得区分ごとに金額が細かく定められているため、正確な金額は国税庁の『令和8年分 年末調整のしかた』のページの控除額表で確認してください。
扶養・配偶者の所得要件の緩和(103万円→123万円が目安)
控除対象となる扶養親族や同一生計配偶者の合計所得金額の要件が48万円から58万円に緩和されました。
給与収入だけの人なら、いわゆる扶養の目安が年収103万円から123万円へ広がったイメージです。
勤労学生の所得要件も引き上げられています。
特定親族特別控除の新設
令和7年分から特定親族特別控除が新設されました。
19歳以上23歳未満の親族が対象で、その親族の合計所得金額に応じて最高63万円を控除できる仕組みです。
大学生年代の子を扶養するケースなどで効いてきます。
この控除を年末調整で受けるには、従業員が「給与所得者の特定親族特別控除申告書」を会社に提出する必要があります。
該当しそうな家族がいる従業員には、提出漏れがないよう早めに案内しておきましょう。
申告書の様式・名称の変更
基礎控除申告書などを1枚にまとめた申告書は、特定親族特別控除の新設にあわせて名称が変わりました。
帳票名は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」となり、過去にあった定額減税に関する記載欄は削除されています。
源泉徴収簿にも特定親族特別控除の欄が追加されました。
担当者がやるべきことはシンプルで、去年の様式を使い回さず、必ず今年分の最新様式をそろえること。
最新の様式と記載例は国税庁の『年末調整がよくわかるページ』から入手できます。
従業員がやること(書類の記入と提出)
従業員側の作業は、会社から配られた申告書に記入し、控除証明書を添えて提出するだけです。
ただし、提出が遅れたり証明書が足りなかったりすると控除が受けられず、結果的に手取りが減ることもあるため注意しましょう。
① 申告書を受け取り、控除証明書を集める
10月下旬から11月ごろ、会社から申告書が配られます。
あわせて、加入している保険会社や金融機関から「控除証明書」が届きます。
これらは申告書に金額を書き写し、添付して提出するために必要です。
年末調整で提出する主な証明書
- 生命保険料控除証明書(生命保険・介護医療保険・個人年金に加入している場合)
- 地震保険料控除証明書(地震保険に加入している場合)
- 社会保険料控除証明書(国民年金保険料などを自分で払った場合)
- 小規模企業共済等掛金払込証明書(iDeCoなどに加入している場合)
- 住宅ローンの年末残高証明書(住宅ローン控除の2年目以降。追加の書類も必要になります)
住宅ローン控除の2年目には、年末残高証明書に加えて税務署から届く「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」と、最初の年の確定申告書の写し等も必要になります。
② 申告書に記入する
従業員が記入する申告書は、主に次の3〜4種類です。
会社によって配られる種類や枚数は異なりますが、内容はおおむね共通しています。
記載例は国税庁の資料にも載っているので、迷ったら参照しましょう。
- 給与所得者の扶養控除等(異動)申告書:扶養している家族や自分の状況を書く、全員提出の基本書類。
- 基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の申告書:自分や配偶者の所得見積りを書く1枚。
- 給与所得者の保険料控除申告書:生命保険・地震保険・社会保険などの控除額を証明書から書き写す。
- (該当者のみ)住宅借入金等特別控除申告書:住宅ローン控除の2年目以降に提出する。
記入で最もつまずきやすいのが、配偶者や扶養親族の「所得の見積額」。
令和7年分から扶養の所得要件が緩和されたため、去年の感覚のままだと判定を誤ることがあります。
家族の年収をもとに、最新の目安で見積もりましょう。
従業員向けの案内は国税庁の『給与所得者(従業員)の方へ』のページにもまとまっています。
③ 期限までに提出し、できないものは確定申告する
記入と添付が終わったら、会社が指定した締切までに提出しましょう。
社内の締切は、会社が計算する時間を確保するため、法定の期限よりかなり前に設定されるのが普通です。
遅れると控除が反映されないことがあるので、締切は必ず守りましょう。
なお、年末調整では対応できない控除もあります。
次のようなものは、自分で確定申告をすれば控除・還付を受けられます。
自分で確定申告が必要な控除
- 医療費控除(1年間の医療費が一定額を超えた場合)
- 寄附金控除(ふるさと納税で6自治体以上に寄付した、またはワンストップ特例を申請していない場合)
- 住宅ローン控除の1年目(初年度は確定申告が必要。2年目以降は年末調整でOK)
- 副業や個人事業の所得がある場合
会社・担当者がやること【時系列6ステップ】
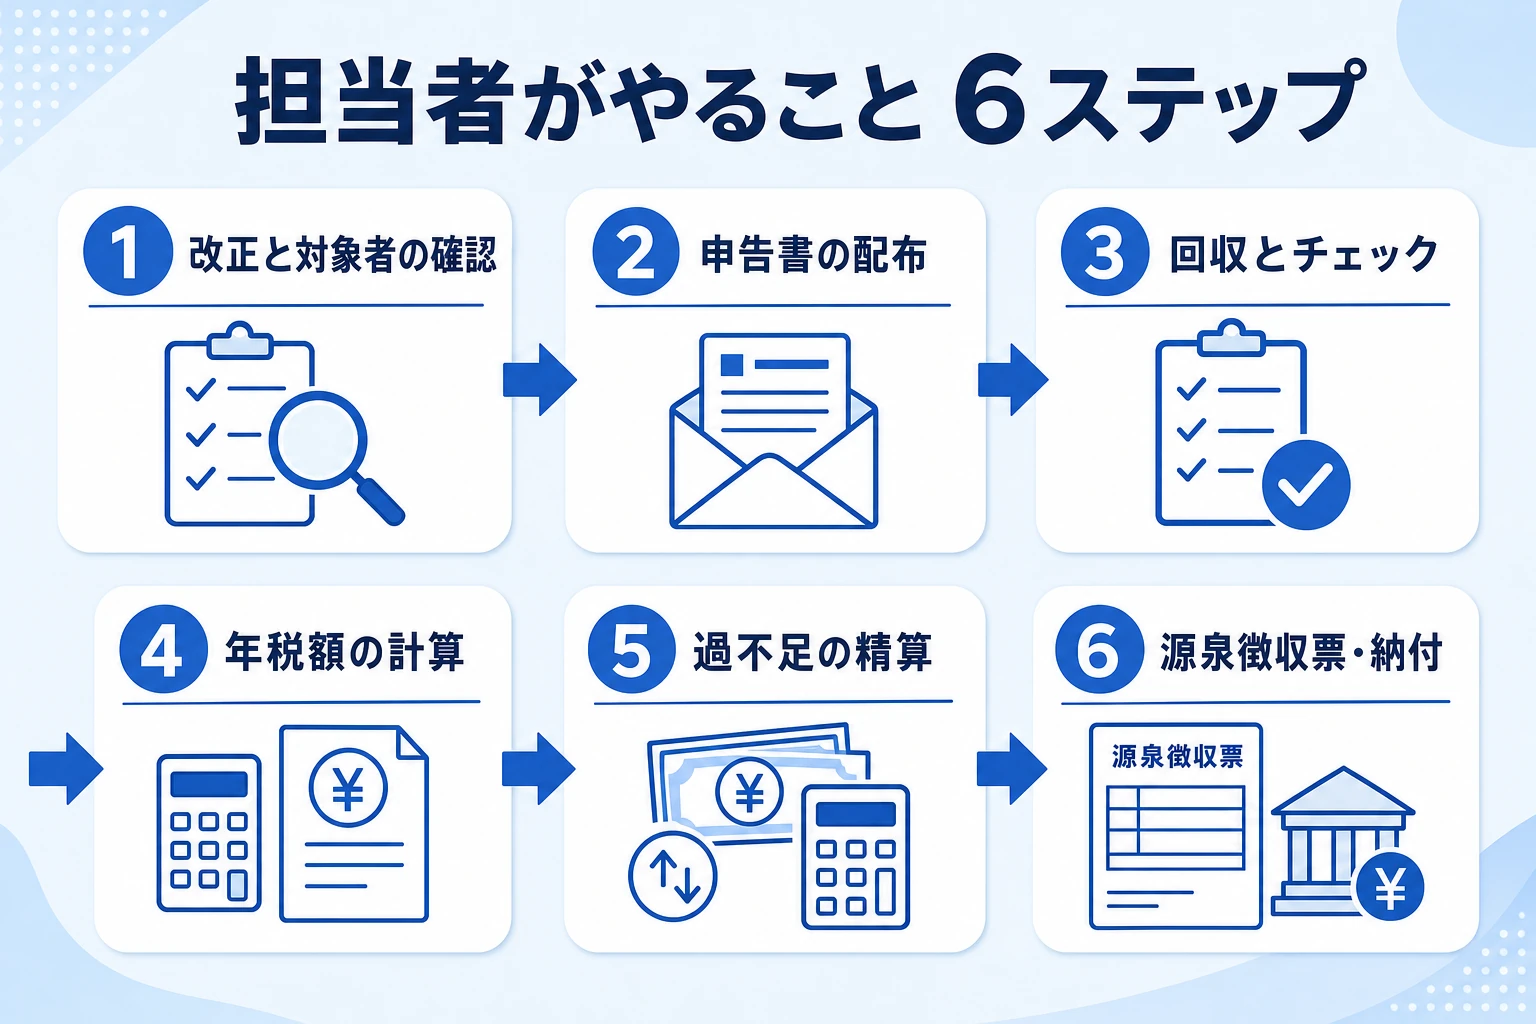
ここからは会社・担当者側の作業です。
年末調整の実務は、10月ごろの準備から翌年1月末の提出・納付まで、約4か月にわたります。
各ステップで「いつ・何を・誰に」が決まっているので、時系列で押さえていきましょう。
① 税制改正の確認と対象者の洗い出し(10月)
まず、その年の税制改正を確認しましょう。
令和7年分であれば基礎控除や給与所得控除の見直し、特定親族特別控除の新設などが該当します。
あわせて、年末調整の対象者を一人ずつ洗い出す作業が重要です。
対象者には、正社員だけでなく中途入社者・退職予定者・パートやアルバイトも含めて検討しましょう。
特に中途入社者は、前職の源泉徴収票を合算する必要があるため、早めに提出を依頼しておきましょう。
② 申告書の配布(10月下旬〜11月)
対象者が固まったら、最新様式の申告書を配布しましょう。
このとき、ただ配るだけでなく「どこに何を書くか」「いつまでに出すか」をセットで伝えると、後の差し戻しが激減します。
記入例を一緒に渡すのも効果的。
社内の提出締切は、法定期限から逆算して十分な余裕をもって設定しましょう。
回収・チェック・計算の時間を確保するため、11月中旬〜下旬あたりを締切にする会社が多いです。
③ 回収と記入内容・証明書のチェック(11月)
提出された申告書は、一枚ずつ内容をチェックしましょう。
チェックの主なポイントは次のとおり。
ここで見落とすと、後の計算や源泉徴収票にそのまま誤りが残ってしまいます。
- 記入漏れ・押印・マイナンバーの有無
- 控除証明書の添付(金額が申告書と一致しているか)
- 扶養・配偶者の所得見積りが最新の要件に沿っているか
- 中途入社者の前職源泉徴収票が提出されているか
④ 年税額の計算(12月)
書類がそろったら、いよいよ税額の計算です。
- 1年間の給与・賞与の総額を集計する
- 給与所得控除後の金額を求める
- 基礎控除・配偶者控除・扶養控除・保険料控除などを差し引く
- 課税給与所得金額に税率をかけて算出税額を出す
- 住宅ローン控除があれば差し引く
この計算は源泉徴収簿や年末調整計算シートを使って行うのが一般的です。
国税庁は計算用のエクセルシートも公開しています。
手計算は転記ミスの温床になるため、計算ツールや給与システムを使い、検算を前提に進めましょう。
年税額の計算でつまずきやすいのが、所得控除の集計です。
基礎控除・配偶者控除・扶養控除・保険料控除などを一人ずつ積み上げるため、人数が多いほど確認に時間がかかります。
令和7年分からは控除額そのものが変わっているので、前年の数字をそのまま流用しないよう注意しましょう。
計算の根拠となる控除額表は、国税庁の資料に掲載されています。
⑤ 過不足額の精算(還付・追加徴収)
年税額が確定したら、1年間に源泉徴収してきた所得税の合計と比較しましょう。
天引きが多すぎた人には還付、不足していた人からは追加徴収します。
精算は通常、12月分の給与、または翌年1月分の給与で行います。
従業員にとっては「年末調整で戻ってきた/引かれた」という最も実感する部分です。
金額の根拠を聞かれることも多いので、精算額が給与明細のどこに表示されるかを、あらかじめ案内しておくと問い合わせが減ります。
なお、精算のタイミングは会社の給与計算の都合で12月給与か1月給与かが分かれます。
賞与が12月にある会社では、賞与と年末調整の精算が重なり、計算が立て込みがち。
いつの給与で精算するかを先に決めて社内に告知しておくと、従業員からの「いつ戻るのか」という問い合わせを減らせます。
⑥ 源泉徴収票の交付・法定調書の提出・納付(翌1月)
精算まで終わったら、仕上げの提出・納付です。
年末調整の作業は、ここまで完了して初めて終わります。
主な提出先と期限は次のとおりです。
- 源泉徴収票を従業員へ交付:1年間の給与・控除・税額を記した書類を本人に渡す。
- 給与支払報告書を市区町村へ提出:住民税の計算に使われる。翌1月31日まで。
- 法定調書合計表を税務署へ提出:源泉徴収票などをまとめた書類。翌1月31日まで。
- 源泉所得税の納付:原則は翌月10日まで。納期の特例を受けていれば翌1月20日まで。
法定調書の作成・提出の詳しい手順は、国税庁の『令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引』や『給与所得の源泉徴収票(同合計表)』のページに様式とともに案内されています。
年末調整の必要書類一覧【提出物チェックリスト】
必要書類を「記入する申告書」「添付する証明書」「特殊ケース」の3つに整理し、そのままダウンロードして使えるチェックリストも用意しました。
ポイントは、書類は「全員が出すもの」と「該当する人だけが出すもの」に分かれるという点。
扶養控除等申告書のように原則全員が提出するものと、保険料控除証明書や住宅ローン控除申告書のように対象者だけが提出するものを分けて取り扱うと、配布・回収のときに混乱しません。
従業員が記入・提出する申告書
全員または多くの人が記入する申告書です。
会社から配られたものに記入して提出します。
→ 表は横にスクロールできます
| 申告書 | 内容 | 提出する人 |
|---|---|---|
| 扶養控除等(異動)申告書 | 扶養家族や本人の状況を申告 | 原則全員 |
| 基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除 申告書 | 本人・配偶者の所得見積りなどを申告 | 原則全員 |
| 保険料控除申告書 | 生命保険・地震保険・社会保険などの控除 | 該当する控除がある人 |
| 住宅借入金等特別控除申告書 | 住宅ローン控除(2年目以降) | 住宅ローン控除を受ける人 |
申告書に添付する控除証明書
保険料控除や住宅ローン控除などは、金額を証明する書類の添付が求められます。
これらがそろわないと控除を受けられないため、従業員への早めの案内が重要です。
- 生命保険料控除証明書(保険会社から郵送または電子データで送付)
- 地震保険料控除証明書
- 社会保険料控除証明書(国民年金保険料の控除証明書など)
- 小規模企業共済等掛金払込証明書(iDeCoなど)
- 住宅ローンの年末残高証明書(金融機関から送付)
中途入社・特殊ケースで必要なもの
年の途中で入社した人は、前職の源泉徴収票の提出をお願いしましょう。
前職で支払われた給与と源泉徴収した税額を合算して年末調整を行うためです。
手元にない場合は前職の会社へ再発行を依頼する必要があり、時間がかかるので早めに動きましょう。
そのほか、申告書へのマイナンバーの記載や、扶養親族が海外に住む場合の親族関係書類・送金関係書類など、状況に応じて追加の書類が必要になることがあります。
自社で必要なものは、配布時の案内に明記しておくと回収がスムーズです。
担当者向け 年末調整チェックリスト(ダウンロード)
担当者が進捗を管理するためのチェックリストです。
コピーしてそのまま使うか、エクセルテンプレートをダウンロードして、担当・期限とあわせて管理してください。
時期,やること,対象,完了
10月,税制改正・変更点の確認,担当者,
10月,対象者の洗い出し(中途入社・退職予定・パート含む),担当者,
10月,最新様式の申告書・記入例を用意,担当者,
10月下旬〜11月,申告書の配布・社内締切の周知,担当者,
11月,申告書と控除証明書の回収,従業員→担当者,
11月,記入漏れ・添付漏れ・所得見積りのチェック,担当者,
12月,年税額の計算(源泉徴収簿・計算シート),担当者,
12月,過不足額の精算(還付・追加徴収),担当者,
翌1月,源泉徴収票の交付,担当者→従業員,
翌1月(31日まで),給与支払報告書・法定調書合計表の提出,担当者,
翌1月,源泉所得税の納付(原則10日/特例20日),担当者,年末調整のスケジュールと外せない期限
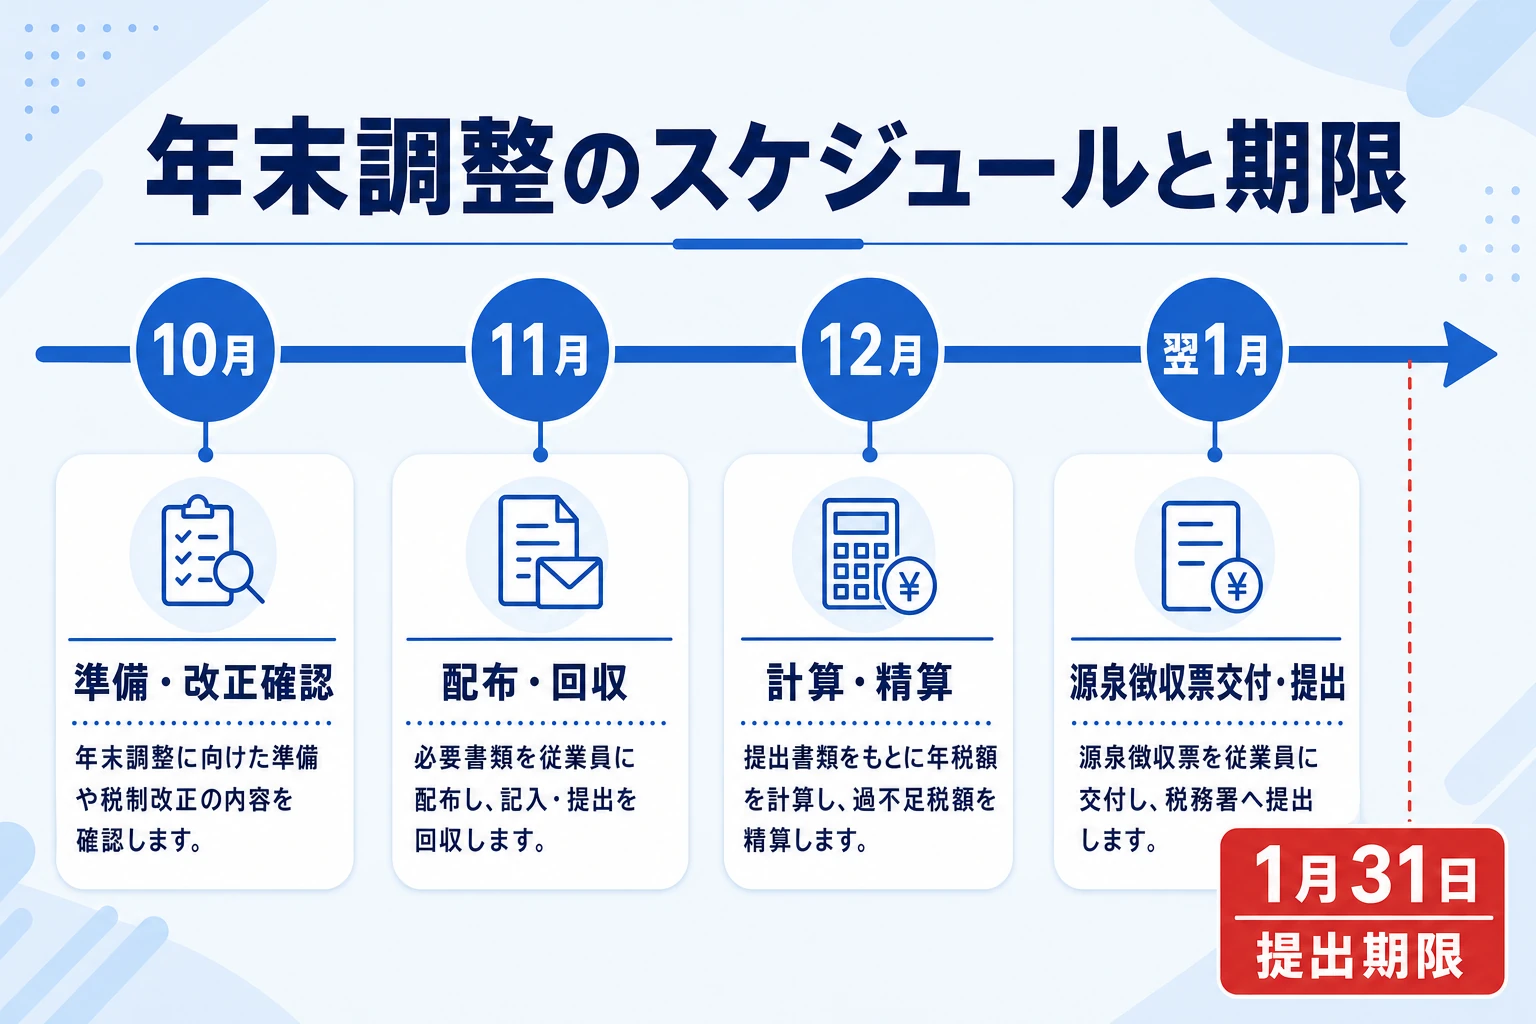
年末調整は「12月だけの作業」と思われがちですが、実際には10月から準備が始まり、年を越えて1月末まで続きます。
全体のスケジュールと、特に重要な期限を確認しておきましょう。
担当者の年間スケジュール(10月〜翌1月)
担当者側の標準的なスケジュールは次のとおり。
会社の規模や給与システムによって前後しますが、「11月までに集める・12月に計算する・1月に出す」という大枠は共通しています。
→ 表は横にスクロールできます
| 時期 | やること | ゴール |
|---|---|---|
| 10月 | 改正の確認・対象者の洗い出し・様式の準備 | 準備を整える |
| 10月下旬〜11月 | 申告書の配布・回収 | 書類を集めきる |
| 11月〜12月上旬 | 内容と証明書のチェック・不備の差し戻し | 計算できる状態にする |
| 12月 | 年税額の計算・過不足の精算 | 給与で精算する |
| 翌1月 | 源泉徴収票の交付・各種提出・納付 | 1月31日までに完了 |
年末調整はちょうど経理・労務の繁忙期と重なります。
月次の締めや他の業務と並行するため、年間スケジュールの中に早めに組み込んでおくのが安全です。
繁忙期の乗り切り方は『経理の繁忙期はいつ?忙しさを乗り切る6つのステップ』、年間の段取りは『経理のスケジュール管理を仕組みにする5ステップ』のページも参考になります。
絶対に外せない「翌1月31日」の期限
年末調整まわりで最も重要な期限が、翌年1月31日です。
この日までに、従業員への源泉徴収票の交付、市区町村への給与支払報告書の提出、税務署への法定調書合計表の提出を済ませる必要があります。
あわせて、精算後の源泉所得税の納付も忘れてはいけません。
原則は翌月10日までですが、納期の特例を受けている場合は翌1月20日までとなります。
納付が遅れると延滞税の対象になるため、提出と納付をセットでカレンダーに入れておきましょう。
1月31日は、源泉徴収票の交付・給与支払報告書の提出・法定調書合計表の提出が一度に重なる日です。
年始は営業日が少なく、他の月初業務とも重なるため、12月のうちに「1月にやることリスト」を作って前倒しで準備しておくと、期限直前の慌ただしさを避けられます。
給与支払報告書は従業員が住む各市区町村ごとに提出先が分かれる点にも注意しておきましょう。
年末調整でよくあるミスと対策
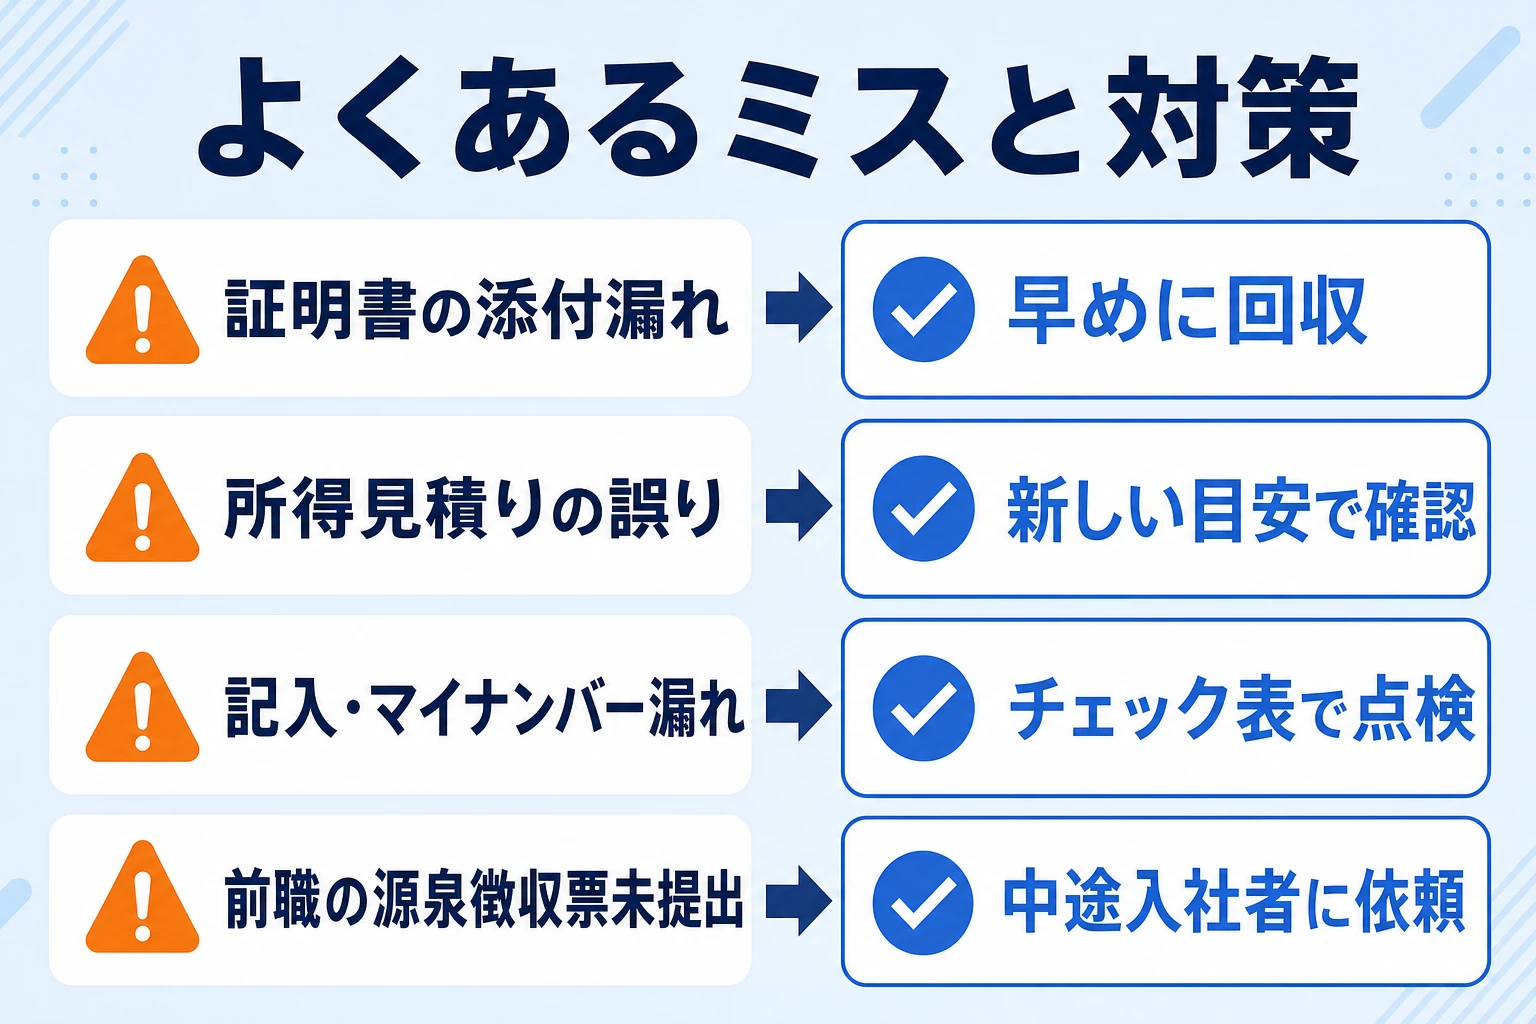
年末調整の失敗は、毎年ほぼ同じパターンで起きます。
従業員側・担当者側それぞれで起きやすいミスと、その対策を整理しました。
従業員側で起きやすいミス
従業員側のミスは、提出のやり直しや控除の受け損ねにつながります。
配布時の案内で先回りして防ぎましょう。
→ 表は横にスクロールできます
| よくあるミス | 起きること | 対策 |
|---|---|---|
| 控除証明書の添付漏れ | 控除が受けられず還付が減る | 証明書が届いたら一箇所に保管し、提出前に照合 |
| 所得見積りの誤り | 扶養・配偶者控除の判定ミス | 最新の要件(123万円の目安など)で家族の年収を確認 |
| 記入漏れ・マイナンバー漏れ | 差し戻し・再提出 | 提出前にチェック表で最終点検 |
| ふるさと納税の混同 | 控除の二重申請や未申請 | ワンストップ特例と確定申告の違いを理解する |
担当者側で起きやすいミス
担当者側のミスは、全従業員の税額や提出書類に波及します。
仕組みで防ぐ発想が大切です。
→ 表は横にスクロールできます
| よくあるミス | 起きること | 対策 |
|---|---|---|
| 対象者の判定漏れ | 中途入社者の前職分の合算漏れ | 対象者リストを作り、中途入社者に前職源泉徴収票を依頼 |
| 古い様式の使い回し | 再記入・再回収が発生 | 毎年、国税庁の最新様式を取得して配布 |
| 計算・転記ミス | 税額の誤り・修正の手間 | 計算シートや給与システムで検算を前提にする |
| 提出・納付の期限超過 | 延滞税・ペナルティ | 1月31日と納付期限をカレンダー管理する |
毎年の年末調整を効率化する|属人化を防ぎチームで回す
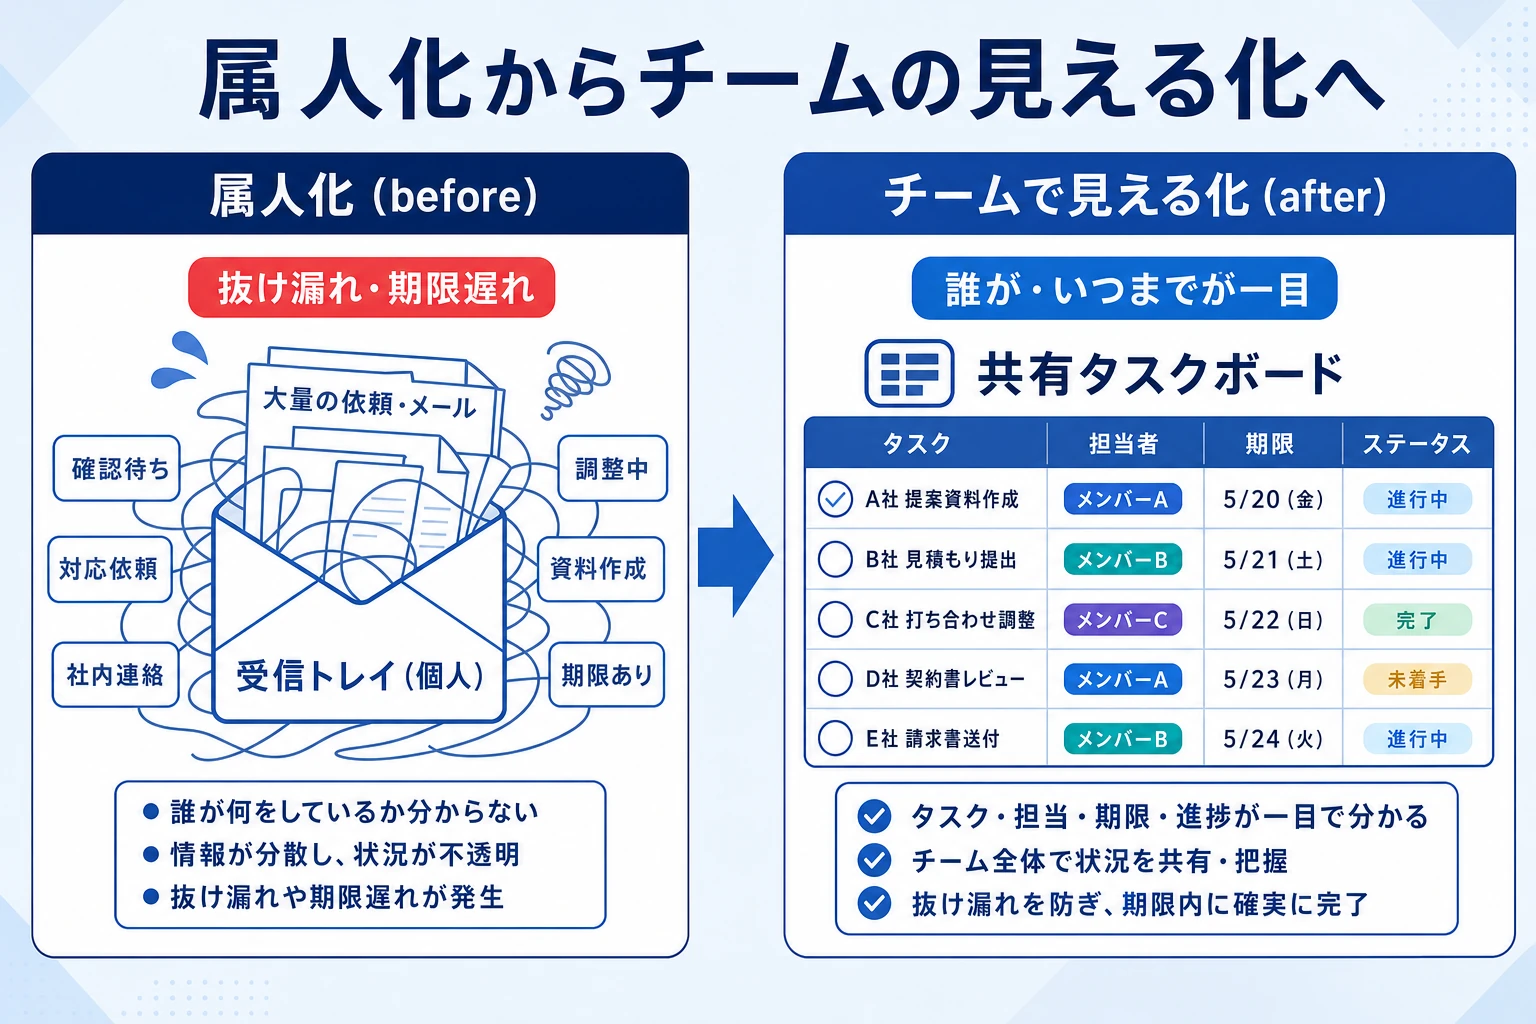
年末調整の負担は、作業そのものの難しさよりも「進行管理」から生まれます。
誰の書類が未提出か、どこまで計算が進んだか、提出期限は迫っていないか——これらが一人の頭の中だけにあると、抜け漏れや期限遅れのリスクが高まります。
なぜ年末調整は毎年つらいのか(属人化の正体)
年末調整は毎年ほぼ同じ手順を踏む定型業務です。
それでも毎年つらいのは、手順とノウハウが担当者個人に溜まり、他の人から進捗が見えないからです。
担当者が休むと誰も状況が分からない、という状態は、季節性の繁忙業務ほど起こりやすくなります。
現場では、次のような声がよく聞かれます(実際の担当者から聞かれる悩みを一般的な形に整理したものです)。
 経理・労務担当の声(整理した一般例)
誰がまだ出していないのかを、毎年エクセルの名簿に手で印をつけて追いかけているが、エクセルが同時編集に弱いため思うように進まない。
締切間際は催促だけで一日が終わる。
 中小企業の管理部門の声(整理した一般例)
去年のやり方が担当者の記憶頼りで、引き継ぎのたびに手順を一から思い出している。
「やることリスト」をチームで見える化する
効率化の第一歩は、年末調整の「やることリスト」を担当者の頭の中から、チームで見える場所へ出すこと。
対象者ごとに「配布済み・提出済み・チェック済み・計算済み」といったステータスを共有できれば、誰が見ても進捗が分かり、催促や確認のコミュニケーションが減ります。
年末調整のような季節業務だけでなく、月次決算や総務の定例業務も同じです。
たとえば『月次決算のやること一覧!手順と早く終わらせるコツ』や『総務のタスク管理術7選!多すぎる業務を仕組みで回すコツ』で紹介されているように、「やることリスト+担当+期限」をチームで共有する発想が、毎年の繁忙を軽くします。
年末調整の作業そのものは、エクセルの名簿と証明書のやりとりでも回せます。
難しいのは多人数の提出状況を、締切まで抜け漏れなく追い切ること。
ここが毎年の負担になっているなら、進捗を仕組みで見える化するのが近道です。
季節業務の「やることリスト」をチームで回すなら『スーツアップ』
私たちが開発・運営するスーツアップは、表計算ソフトのような操作で、チームの「タスクの見える化」をして、タスクの抜け漏れや期限遅れを防ぐツールです。重厚な管理表を作り込むのではなく「誰が・どのタスクを・いつまでに、の3つに絞って、みんながいつでも見られるチームのタスク管理」に振り切っています。
・表計算ソフトのような操作で、年末調整の対象者ごとの提出状況をチーム全員が見られる
・自動の期限通知で、催促や締切の抜け漏れを防ぐ
・定型タスクやひな型で、毎年の段取りを“記憶頼り”から仕組みに変える
よくある質問(FAQ)
年末調整のやること・必要書類・期限について、従業員と担当者の双方から寄せられやすい質問をまとめました。
個別の金額や様式は毎年変わるため、最終的な確認は国税庁の最新資料で行ってください。
年末調整で従業員がやることは何ですか?
会社から配られた申告書に記入し、生命保険料控除証明書などの控除証明書を添えて、社内の締切までに提出することです。難しい税額計算は会社が行うため、記入と添付を正確に行えば完了します。
年末調整で会社・担当者がやることは何ですか?
大きく6ステップです。①税制改正の確認と対象者の洗い出し、②申告書の配布、③回収と内容チェック、④年税額の計算、⑤過不足額の精算(還付・追加徴収)、⑥源泉徴収票の交付・法定調書などの提出・納付、という流れになります。
年末調整に必要な書類は何ですか?
従業員が記入する「扶養控除等申告書」「基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の申告書」「保険料控除申告書」などの申告書と、生命保険料・地震保険料・社会保険料などの控除証明書です。住宅ローン控除の2年目以降は住宅借入金等特別控除申告書と残高証明書も必要です。
年末調整のスケジュールと提出期限を教えてください。
会社の準備は10月ごろから始まり、11月に書類を回収、12月に計算と精算、翌1月に提出・納付を行います。従業員への源泉徴収票の交付、給与支払報告書と法定調書合計表の提出は、いずれも翌年1月31日が期限です。
令和7年分の年末調整はどこが変わりましたか?
基礎控除と給与所得控除の引き上げ、扶養・配偶者の所得要件の緩和、特定親族特別控除の新設などが行われ、申告書の様式も変わりました。令和7年12月1日に施行され、令和7年分以後の所得税に適用されます。金額の詳細は国税庁の資料で確認してください。
年末調整を忘れた・できなかった場合はどうすればいいですか?
申告書の提出が間に合わなかった控除や、医療費控除・寄附金控除・住宅ローン控除の1年目など年末調整で対応できない控除は、自分で確定申告をすれば控除・還付を受けられます。確定申告は原則として翌年の申告期間に行います。
年末調整と確定申告の違いは何ですか?
年末調整は、会社が給与所得者に代わって1年の所得税を精算する手続きです。確定申告は、個人が自分で所得や控除を申告して納税額を確定させる手続きです。多くの給与所得者は年末調整で完結しますが、年末調整で扱えない控除がある人は確定申告を行います。
まとめ:年末調整は、やることを一覧化し、チームで抜け漏れなく回す
年末調整は、従業員は「書いて・添えて・出す」、担当者は「配って・集めて・計算して・精算して・提出する」という、立場ごとに決まった作業の連なりです。
手順そのものは毎年ほぼ同じなので、やることを一覧化してしまえば、迷いは大きく減ります。
年末調整やること チェックリスト(要点)
- 【従業員】申告書を記入し、控除証明書を添えて社内締切までに提出
- 【担当者10月】税制改正の確認と対象者の洗い出し・最新様式の準備
- 【担当者11月】申告書の配布・回収・記入内容と証明書のチェック
- 【担当者12月】年税額の計算と過不足額の精算
- 【担当者翌1月】源泉徴収票の交付・法定調書等の提出・納付(1月31日が軸)
- 【全体】令和7年分からの改正点と最新様式を国税庁で確認
覚えておきたいのは、年末調整のつらさの多くは作業の難しさではなく「多人数の進捗を締切まで追い切る」進行管理から来るということです。
やることリストをチームで見える化し、担当と期限をセットで管理する——この発想が、毎年の繁忙を無理なく乗り切る土台になります。
参考文献・出典
- 小松裕介『1+1が10になる組織のつくりかた ── チームのタスク管理による生産性向上』実業之日本社、2025年、ISBN 978-4-408-65143-9
- 国税庁:年末調整がよくわかるページ/国税庁「令和8年分 年末調整のしかた」/国税庁:令和8年分 年末調整Q&A
- 国税庁:令和7年度税制改正による所得税の基礎控除の見直し等について
- 国税庁 タックスアンサー No.2662 年末調整のしかた/国税庁 タックスアンサー No.2665 年末調整の対象となる人/国税庁 タックスアンサー:年末調整
- 国税庁:令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引/国税庁:給与所得の源泉徴収票(同合計表)/国税庁:給与所得者(従業員)の方へ
- 公益財団法人 日本生産性本部『労働生産性の国際比較』
チームのタスク管理 / プロジェクト管理でこのようなお悩みはありませんか?
そうなりますよね。私も以前はそうでした。タスク管理ツールを導入しても面倒で使ってくれないし、結局意味なくなる。
じゃあどうしたらいいのか?そこで生まれたのがスーツアップです。
これ、エクセル管理みたいでしょ?そうなんです。手慣れた操作でチームのタスク管理ができるんです!
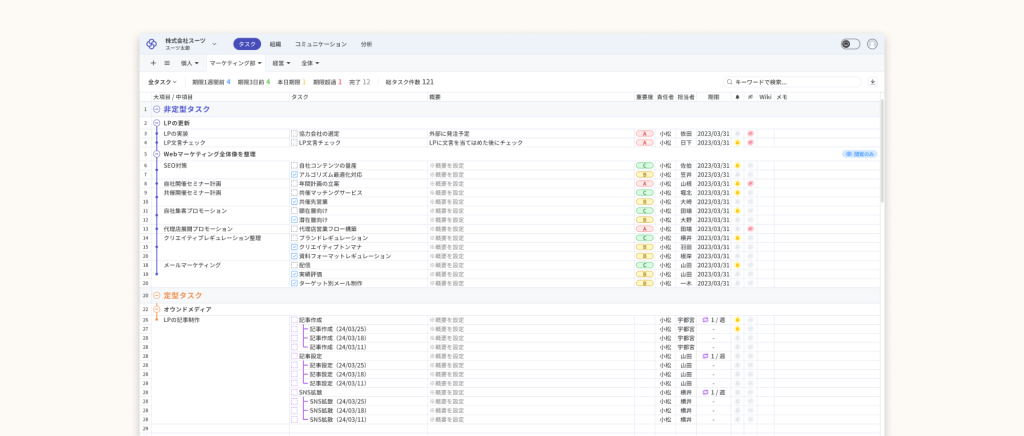
見た目がエクセルだからといって侮るなかれ。エクセルみたいに入力するだけで、こんなことも
こんなことも
こんなことまでできちゃうんです。
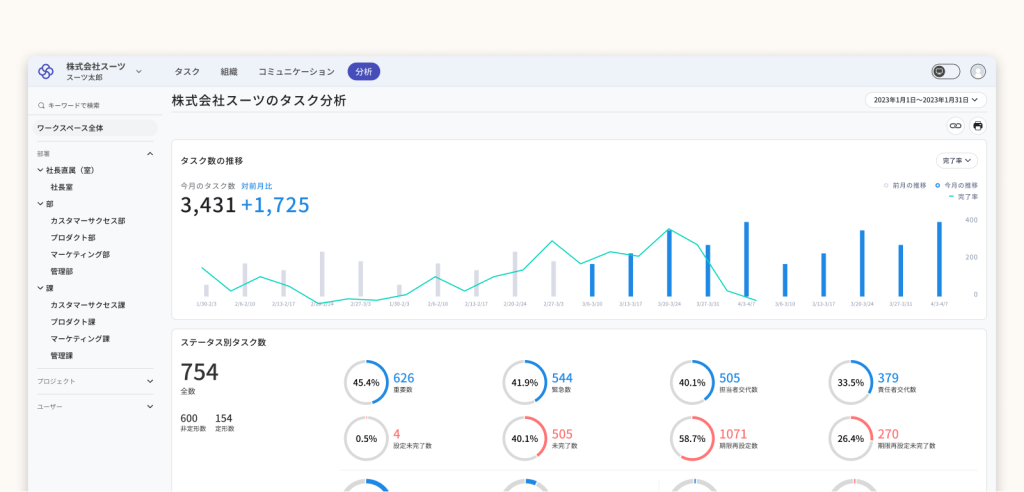
エクセル感覚でみんなでタスク管理。
まずは以下よりお試しいただき、どれだけ簡単か体験してみてください。
この記事を書いた人
関連記事
-
 中小企業の経営課題7つとは?人手不足・生産性・事業承継の背景と対策を解説
-
どんぶり経営から脱却する7ステップ|数字で回す会社へ変える方法
-
経理の属人化を解消する6つの方法|原因・リスクと脱属人化の進め方
-
年末調整チェックリスト【2026年版】担当者のやること全手順と無料テンプレ
-
PFIのタスク管理のひな型とは?業務効率が上がる無料ひな型テンプレート!
-
GX(グリーントランスフォーメーション)のタスク管理のひな型とは?業務効率が上がる無料ひな型テンプレート!
-
ISOのタスク管理のひな型とは?業務効率が上がる無料ひな型テンプレート!
-
デスクトップにToDoを常時表示させる方法!無料ツール比較と設定手順【Windows・Mac】