【無料チェックリスト】月次決算のやること一覧!手順と早く終わらせるコツ
月次決算でやることは、大きく分けて「残高の確認」「収益・費用の計上」「試算表の作成」「経営陣への報告」の4つ。
本記事では、現預金の照合から売上・仕入・経費の計上、棚卸や減価償却などの見越し・繰延、試算表のチェック、月次報告までを、実際の作業手順に沿って一つずつ整理します。
あわせて、締めを数日早く終わらせる早期化のコツ、よくあるつまずきと対策、そして担当者一人に頼らずチームで回す方法まで、タスク管理ツールを開発する立場から解説します。
記事末では、そのまま使える月次決算チェックリスト(無料テンプレート)も配布します。
この記事でわかること
目次
【全体像】月次決算の流れと締めスケジュール
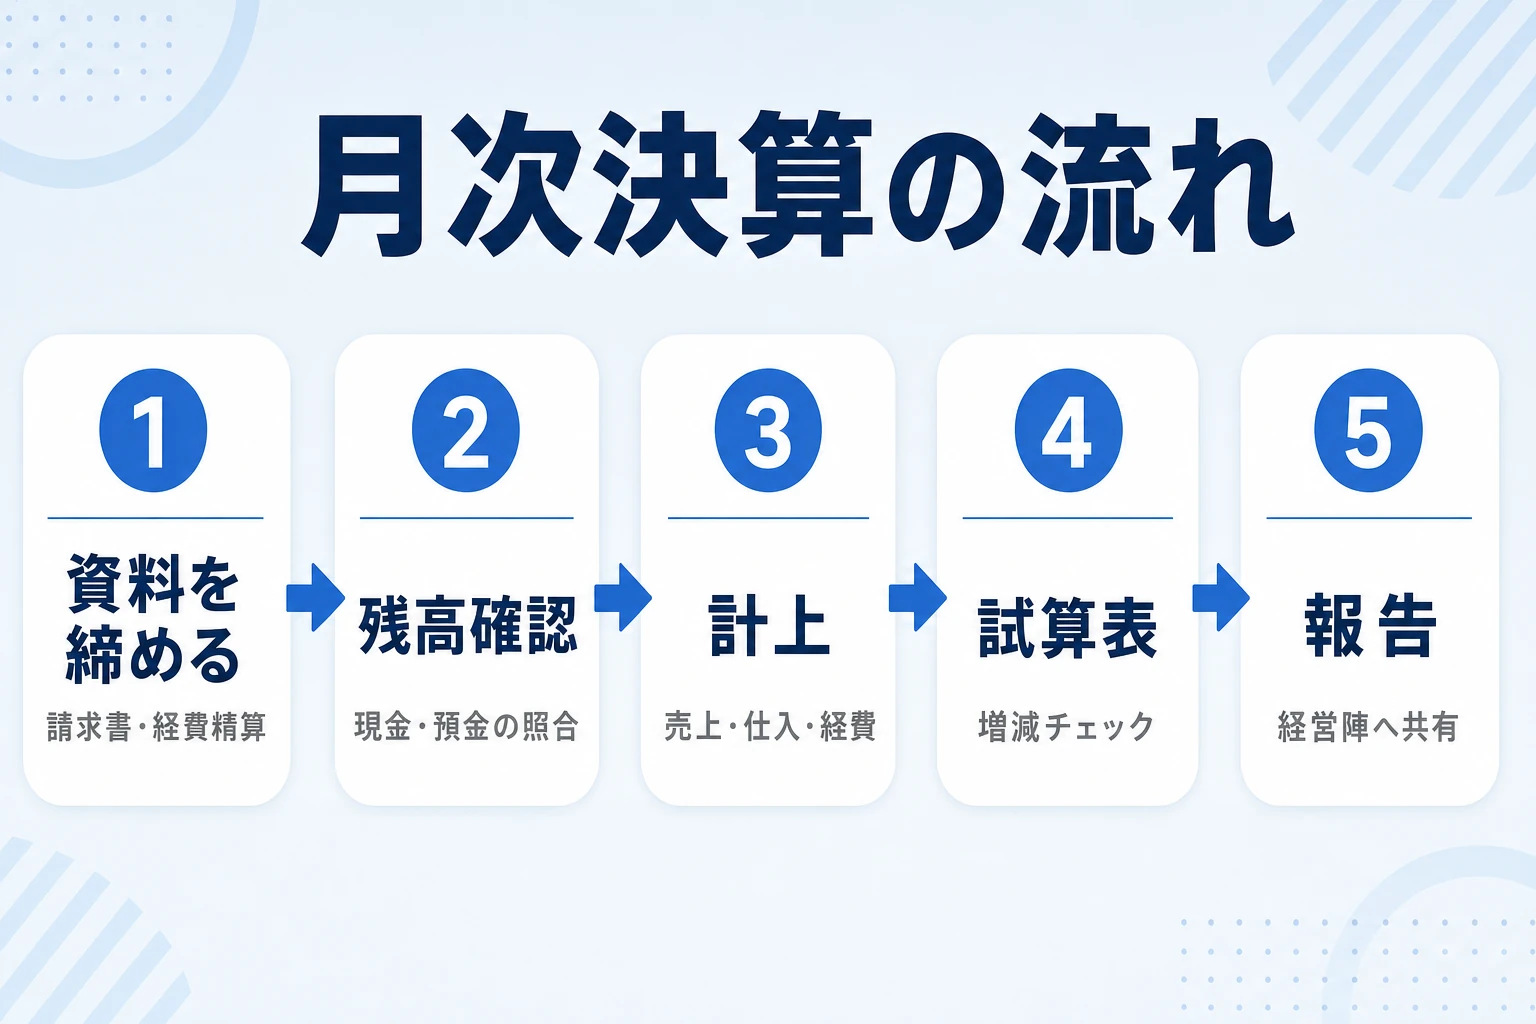
月次決算は、毎月ほぼ同じ作業を同じ順番で繰り返す業務。
だからこそ「何を・どの順番で・いつまでに」を先に把握しておくと、毎月ゼロから考える必要がなくなります。
細かい手順はこのあとのステップで一つずつ解説しますが、最初にゴール(何営業日で締めるか)を決めてから逆算するのが、月次決算を早く回すための出発点です。
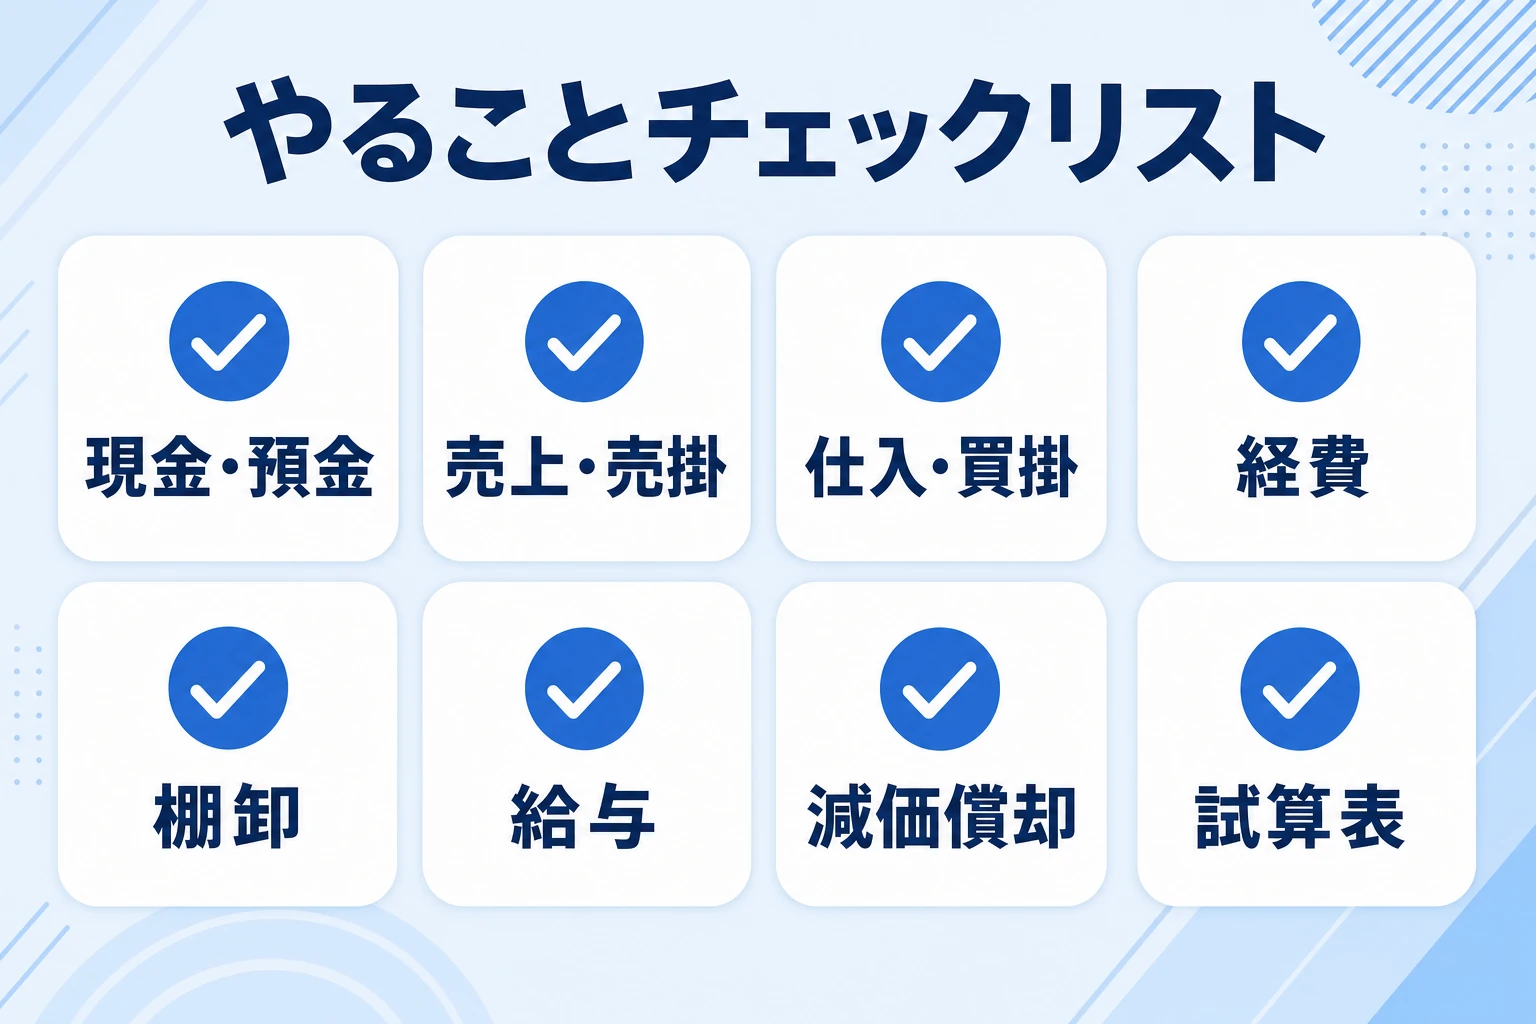
月次決算のやること8項目(早見)
会社によって勘定科目の重みは違いますが、月次決算でやること自体は業種を問わずおおむね共通しています。
上から順番に処理していくのが基本形です。
- 現金・預金の確認:現金実査と預金残高の照合(銀行勘定調整)
- 売上・売掛金の計上:当月売上の確定と入金の消込
- 仕入・買掛・経費の計上:仕入・外注費・経費の計上
- 棚卸資産の把握:在庫を確定し、売上原価を算定する
- 給与・減価償却費の計上:給与・社会保険料・減価償却費など毎月発生する費用の計上
- 経過勘定の計上:前払・未払・前受・未収の期間按分
- 試算表の作成:合計残高試算表を作り、増減をチェックする
- 月次決算書の作成・報告:損益・貸借を経営陣に報告し、次月の打ち手を決める
この8項目を毎月の「型」として固定すると、抜け漏れが激減します。
まずはこのやることを、そのまま使えるチェックリストとして手元に用意しておきましょう(『抜け漏れの対策』もあわせて参考にしてください)。
区分,やること(タスク),担当,期限(営業日),チェック観点,状態
準備,経費精算・立替金を締める,現場/経理,第1営業日,提出漏れがないか,
準備,請求書・納品書を回収する,経理,第1営業日,当月計上分が揃ったか,
残高,現金実査・預金残高の照合,経理,第2営業日,帳簿残高と一致するか,
計上,売上・売掛金の計上と消込,経理,第2営業日,計上基準・入金消込,
計上,仕入・買掛・未払費用の計上,経理,第3営業日,請求書と一致するか,
計上,経費の計上,経理,第3営業日,勘定科目の妥当性,
棚卸,棚卸資産の把握・売上原価の算定,経理/現場,第3営業日,実地と帳簿の整合,
見越し,給与・社会保険料の計上,経理,第3営業日,月割・未払の計上,
見越し,減価償却費の月割計上,経理,第4営業日,定型仕訳で起票,
見越し,経過勘定(前払・未払等)の計上,経理,第4営業日,期間按分の妥当性,
集計,試算表の作成と増減チェック,経理,第4営業日,前月比・予算比の異常値,
報告,月次決算書の作成・経営報告,経理/管理,第5営業日,予実差異と次月の打ち手,締めスケジュールの目安(何営業日で終わらせるべきか)
月次決算は「早ければ早いほど価値が上がる」業務。
逆に締めが月末近くまでかかると、報告が出るころには状況が変わっており、経営判断に使えなくなってしまいます。
まずは自社の現状(今は何営業日かかっているか)を把握し、1〜2営業日でも前倒しすることを目標にしましょう。
目安の日数は業種や規模でも変わります。
在庫や拠点が多いほど締めに時間がかかるため、他社の数字と比べて焦るより、自社が先月より早くなっているかどうかを指標にするのが健全です。
→ 表は横にスクロールできます
| 締めの目安 | 状態 | 主な課題 |
|---|---|---|
| 10営業日超 | 改善の余地が大きい | 資料回収の遅れ・手作業・属人化が重なっている |
| 5〜10営業日 | 一般的な水準 | 一部の工程がボトルネックになっている |
| 3〜5営業日 | 早期化ができている | 締めルールと自動化・分担が整っている |
| 3営業日以内 | 高速決算 | ほぼ自動化+概算計上で判断スピードを最優先 |
そもそも月次決算とは?年次決算との違いと目的
やることの手順に入る前に、月次決算の位置づけを短く押さえておきましょう。
目的が分かると、どこに力を入れ、どこを割り切るべきかの判断が一気にラクになります。
月次決算の定義と位置づけ
月次決算は、1か月ごとに帳簿を締めて試算表や月次の損益計算書・貸借対照表を作り、その月の業績を確認する社内向けの決算です。
上場企業のような法的な作成義務はありませんが、経営の現状をタイムリーに把握する手段として、多くの企業が任意で実施しています。
会計処理の拠り所としては、中小企業向けに『中小企業庁:中小企業の会計に関する基本要領』などの指針が整備されています。
月次決算そのもののルールは各社で設計しますが、勘定科目の扱いや計上の考え方はこうした一次情報に沿わせておくと、年次決算との整合が取りやすくなります。
なお、月次決算は「毎月正式な決算書を完成させること」が目的ではありません。
経営陣が翌月の打ち手を決められる程度に、損益と資金の状況が素早く見えれば十分です。
完璧を目指すのではなく、いかに早く完了できるかを優先しましょう。
月次決算と年次決算の違い
両者を混同すると、「月次なのに年次並みの精度を求めて締めが遅れる」という典型的な失敗に陥ります。
役割の違いを押さえておきましょう。
→ 表は横にスクロールできます
| 項目 | 月次決算 | 年次決算 |
|---|---|---|
| 目的 | 経営判断・現状把握(社内向け) | 税務申告・株主/金融機関への報告 |
| 頻度 | 毎月 | 年1回(決算月) |
| 法的義務 | 任意 | あり(申告・計算書類の作成) |
| 求められる精度 | 判断に足りる精度(概算も可) | 1円単位の厳密さ |
| スピード | 最優先(数営業日で締める) | 申告期限に間に合えばよい |
税務申告に関わる年次決算のルールは国税庁の情報が一次情報です。
月次決算はその前段として「毎月おおまかに正しい数字を素早く出す」ことに徹すると、年次の負担も分散されます。
月次決算を行う3つの目的
なぜ手間をかけて毎月締めるのか。
目的がはっきりすると、やることの優先順位も決まります。
- 早い経営判断:売上・利益・資金の状況を毎月つかめるため、打ち手を早く回せる
- 問題の早期発見:予算とのズレや異常値に月単位で気づける(中小企業庁も中小企業の経営管理を推奨)
- 年次決算の負担分散:毎月締めておくことで、期末にまとめて処理する負担が軽くなる
特に中小企業では、月次決算が「どんぶり勘定からの脱却」の第一歩になります。
数字で現状が見えて初めて、改善の議論ができるようになります。
逆に、月次決算を年に一度の年次決算だけで済ませていると、問題に気づくのが決算後になり、対処が半年〜1年遅れます。
毎月の小さな異変を早く拾うことが、資金ショートや在庫の膨張といった大きな事故を防ぎます。
月次決算のやること【前半】|残高確認と収益・費用の計上
前半では、残高の確認と、当月に発生した収益・費用の計上を行います。
順番に処理することで、後の試算表チェックがスムーズになります。
①現金・預金残高の確認と銀行勘定調整
月次決算は現預金の確認から始めましょう。
ここがズレていると、以降の数字すべての信頼性が揺らぐためです。
帳簿残高と実際の残高を突き合わせ、差異があればその原因を特定します。
預金は口座が複数ある場合、口座ごとに通帳や残高証明と照合します。
振込手数料やカード引き落としなど、通帳には出るが記帳が漏れやすい取引を重点的に見ると、差異の発生をかなり抑えられます。
- 小口現金を実査し、金種表と帳簿残高が一致するか確認する
- 通帳・ネットバンキングの残高と帳簿の預金残高を照合する
- 未達(時間差で反映されていない入出金)があれば銀行勘定調整表で調整する
- 差異が残る場合は取引を1件ずつたどり、原因を特定して修正する
②売上・売掛金の計上と消込
売上は利益に直結するため、計上のタイミング(計上基準)を月ごとにブレさせないことが重要。
出荷基準・検収基準など、自社で決めた基準に沿って当月分を確定させましょう。
- 当月の売上を計上基準(出荷・検収・役務提供完了など)に沿って計上する
- 請求書の発行漏れ・計上漏れがないか受注一覧と突き合わせる
- 入金を確認し、対応する売掛金を消し込む
- 期日を過ぎても未入金の売掛金(滞留債権)をリストアップする
売掛金の消込は、件数が増えるほど抜け漏れが起きやすい工程。
入金と請求の対応を一覧で管理し、消し忘れを防ぎましょう。
滞留債権の早期発見は資金繰りの改善にもつながります。
③仕入・買掛・経費の計上
仕入・外注費・各種経費は、請求書や納品書をもとに当月分を計上しましょう。
支払いが翌月でも、当月に発生した費用は買掛金・未払金として当月に計上するのがポイント。
- 回収した請求書・納品書を当月分と翌月分に仕分ける
- 仕入・外注費を計上し、買掛金として負債に立てる
- 経費精算を締め、勘定科目ごとに集計して計上する
- 請求書がまだ届かない当月分は、概算で未払費用として見越し計上する
経費の計上は、現場からの経費精算が集まらないと進みません。
提出期限のルール化が早期化の要になります(詳しくは後述の早期化の方法で解説します)。
④棚卸資産の把握と売上原価の算定
小売業・製造業など在庫がある業種では、棚卸が月次決算の精度を大きく左右します。
毎月実地棚卸をするのが理想ですが、負担が大きい場合は帳簿棚卸や循環棚卸で代替しましょう。
- 月末時点の在庫数量を把握する(実地棚卸または帳簿棚卸)
- 単価を掛けて棚卸資産の金額を確定する
- 「期首在庫+当月仕入−期末在庫」で当月の売上原価を算定する
- 帳簿と実地の差(棚卸差異)が大きい場合は原因を調べる
在庫を持たないサービス業などでは、この工程は不要か簡易で済みます。
自社に関係する工程だけを残し、チェックリストから不要な行を削るのも早期化の一手です。
月次決算のやること【後半】|見越し・試算表・月次報告
前半で実際のお金とモノの動きを写したら、後半では期間対応のための調整(見越し・繰延)を行い、試算表にまとめて経営陣に報告します。
⑤給与・減価償却など毎月発生する費用の計上
これらは金額の変動が小さく、毎月同じ仕訳になりがち。
だからこそ自動化・テンプレ化の効果が最も高い工程でもあります。
- 当月の給与と、会社負担分の社会保険料を計上する
- 固定資産の減価償却費を年額の12分の1などで月割計上する
- 賞与は年間見込みを月割りして賞与引当金として見越す
- 毎月同じ仕訳は会計ソフトの定型仕訳に登録しておく
減価償却の月割計上は、年次でまとめて計上すると期末の利益が急に沈んで見えます。
月次で按分しておくと、毎月の利益が平準化され、実態に近い数字になります。
⑥経過勘定(前払・未払など)の計上
経過勘定は、支払い・入金のタイミングと、費用・収益が発生する期間のズレを調整する処理です。
地味ですが、月次の利益を正確にするうえで欠かせません。
→ 表は横にスクロールできます
| 勘定 | 内容 | 例 |
|---|---|---|
| 前払費用 | 先に払ったが、まだ受けていないサービス分 | 年払いの保険料・家賃を月割りで費用化 |
| 未払費用 | 受けたが、まだ払っていない費用 | 当月分の水道光熱費・利息を見越し計上 |
| 前受収益 | 先に受け取ったが、まだ提供していない分 | 前受けした年間利用料を月割りで収益化 |
| 未収収益 | 提供したが、まだ受け取っていない分 | 当月分の受取利息などを見越し計上 |
⑦試算表の作成と増減チェック
試算表は月次決算の答え合わせの場です。
ここで数字の異常に気づけるかどうかが、月次決算を「作るだけ」で終わらせるか「使える」ものにするかの分かれ目になります。
- 合計残高試算表を出力し、貸借が一致しているか確認する
- 各勘定を前月・前年同月・予算と比較する
- 大きく増減した科目は、その理由を説明できるか確認する
- 説明できない異常値は、計上漏れ・二重計上を疑って原因を追う
増減チェックは「金額の大きい科目」と「変動率の高い科目」の両方を確認しましょう。
異常値に気づいて手を打つことこそが月次決算の価値です。
日々の進捗管理と組み合わせると、月末に慌てずに済みます。
⑧月次決算書の作成と経営陣への報告
月次決算はレポートを作って終わりではありません。経営判断につながって初めて意味があります。
数字を並べるだけでなく、予算との差異とその要因、次月のアクションまでを添えて報告しましょう。
報告の形式は、毎月同じフォーマットに固定すると比較がしやすくなります。
前月・前年・予算を並べた1枚に、コメントを数行添える程度で十分。
凝った資料を作り込むより、毎月続けられる手軽さを優先します。
- 月次の損益計算書・貸借対照表を作成する
- 資金繰り表で当面の資金の見通しを添える
- 予算・前年との差異と、その要因を1〜2行で説明する
- 次月に打つべきアクションを提案し、会議で共有する
報告のコツ:経営陣が知りたいのは「数字そのもの」より「次にどうするか」。差異の要因と次の一手をセットで出すと、月次決算が経営会議の起点になります。
月次決算を早く終わらせる(早期化)5つの方法
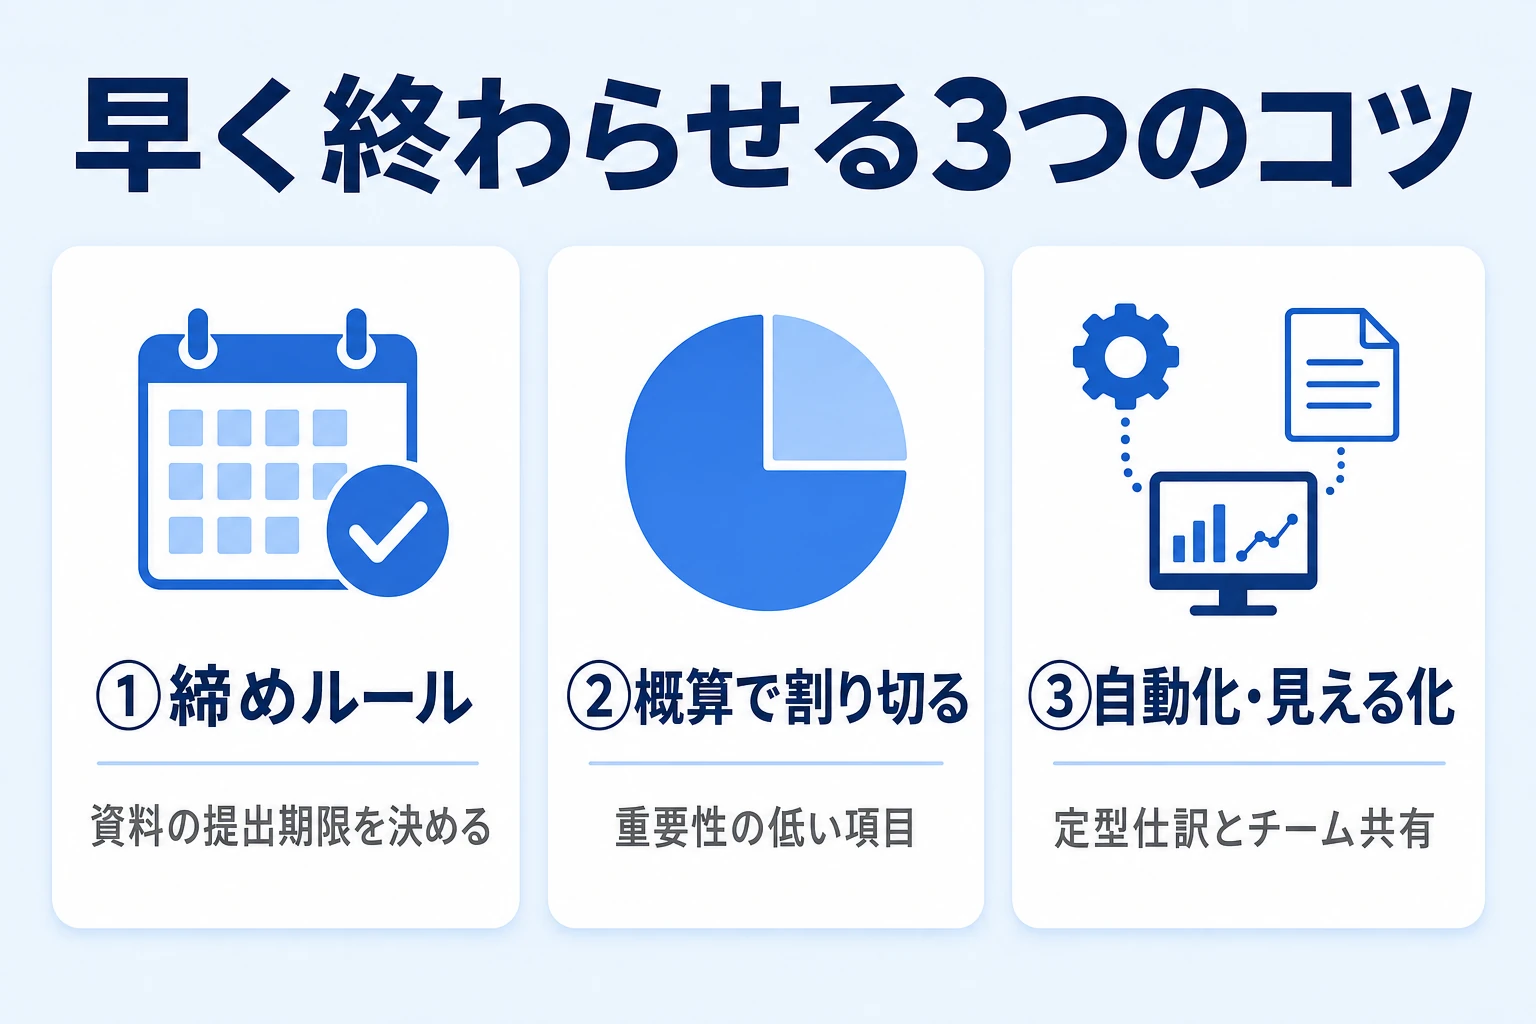
月次決算は「頑張って速く処理する」ものではなく、「速く終わる仕組みを作る」もの。
作業スピードを上げるより、待ち時間と手作業を減らすほうが効果は大きくなります。
準備の整え方は『段取りを整える5ステップ』も参考にしてください。
①証憑と経費精算の締め日ルールを決める(効果 ★★★ / 難易度 ★☆☆)
経理がどれだけ速く処理できても、現場から請求書・経費精算・勤怠が上がってこなければ計上できません。
「当月分は翌月◯営業日まで」と締め日を明文化し、締め後に届いたものは原則として翌月扱いにすると割り切ると、経理の待ち時間そのものが消えます。
締め日を守ってもらう文化づくりが、早期化への第一歩です。
- 経費精算・立替金の提出期限を「翌月第◯営業日まで」と決める
- 取引先からの請求書・納品書の回収期限も同じ日に合わせる
- 締め後に届いた軽微なものは翌月計上にすると社内で合意しておく
- 締め日を全社カレンダーと通知でリマインドし、期限を可視化する
- ポイント:期限を過ぎた提出は原則として翌月回し。例外を作らないほうが、期限を守ってもらいやすい。
- 効果的なのは、現場からの資料待ちで、毎月締めが後ろ倒しになっている会社。
②重要性の低い項目は概算で計上する(効果 ★★☆ / 難易度 ★☆☆)
月次決算は社内向けの決算であり、年次決算のように1円単位の正確さが必須というわけではありません。
金額が小さく利益への影響が軽微な費用は、前月実績や年間見積りを月割りした概算で計上し、確定額との差は判明した月に修正(洗い替え)すれば十分に実務が回ります。
速さと精度の役割分担がカギです。
- 水道光熱費・通信費など毎月ほぼ一定の費用は概算で計上する
- 賞与・社会保険料などは年額を12で割り、月割りで見越し計上する
- 確定額との差額は、金額が判明した月に修正して洗い替える
- どこまでを概算にするかの基準を決めて文書化しておく
- ポイント:「厳密さ」と「速さ」はトレードオフ。
- 効果的なのは、精度を求めるあまり締めが遅く、担当者が疲弊している会社。
③定型仕訳のテンプレ化と会計ソフト連携で自動化する(効果 ★★★ / 難易度 ★★☆)
減価償却・家賃・リース料・経過勘定など、毎月ほぼ同じ内容の仕訳は、会計ソフトの「定型仕訳(メモ仕訳)」に登録すればワンクリックで起票できます。
さらに銀行口座やクレジットカードを会計ソフトに連携すると、明細が自動で取り込まれ、手入力そのものが不要になります。
従業員の仕事を「入力」から「確認・承認」へ移すのが自動化の勘所です。
- 毎月同じ内容の仕訳を洗い出し、定型仕訳として登録する
- ネットバンキング・クレジットカードを会計ソフトに連携する
- 請求書・経費精算のデータ連携(API・CSV取込)を設定する
- 取り込んだデータの確認・承認だけを人が行う運用に切り替える
- ポイント:自動化のゴールは「入力ゼロ」ではなく「入力を確認に変える」こと。人の手は最終チェックに回す。
- 効果的なのは、手入力の仕訳が多く、単純作業に時間を取られている会社。
④月次決算チェックリストで手順を標準化する(効果 ★★★ / 難易度 ★☆☆)
月次決算は毎月ほぼ同じ作業の繰り返し。
だからこそ、やること・担当・期限・チェック観点をリスト化しておくと、毎月ゼロから思い出す必要がなくなり、確認漏れも防げます。
手順が個人の頭の中ではなく紙やファイルに残るため、属人化の解消と引き継ぎのしやすさにも直結します。
本記事冒頭で無料テンプレートを配布しています。
- 月次決算のやること(勘定科目・作業)をすべて書き出す
- 各タスクに担当者と期限(第◯営業日)を割り当てる
- チェック観点(残高照合・前月比の確認など)も1行ずつ加える
- 毎月このリストで進捗と完了を確認し、気づいた抜けを追記する
- ポイント:リストは「作って終わり」にせず、締めのたびに気づいた抜けを追記して改善していく。
- 着手すべきは、担当者依存で手順がばらつく・引き継ぎに不安がある会社。
⑤タスクを見える化してチームで進捗を共有する(効果 ★★☆ / 難易度 ★★☆)
チェックリストを個人のエクセルやメモで持っていると、進捗はその本人にしか分かりません。
タスク管理ツールなどでチーム全員が同じ画面を見られるようにすると、遅れている工程がひと目で分かり、手が空いた人がフォローに回れます。
締め後の振り返りで、詰まった工程を次の月までに改善する起点にもなります。
- チェックリストを個人ファイルでなく共有できる場所に置く
- 各タスクの状態(未着手・作業中・完了)を更新するルールにする
- 期限が近いタスクは自動でリマインドされる仕組みにする
- 締め後に振り返り、詰まった工程を次月までに改善する
- ポイント:進捗共有の目的は監視ではなく「早く助け合う」こと。遅れを責めない文化をつくる。
- 効果的なのは、複数人で月次決算を分担している・リモートで作業が見えにくい会社。
月次決算でよくあるつまずきとミスの対策
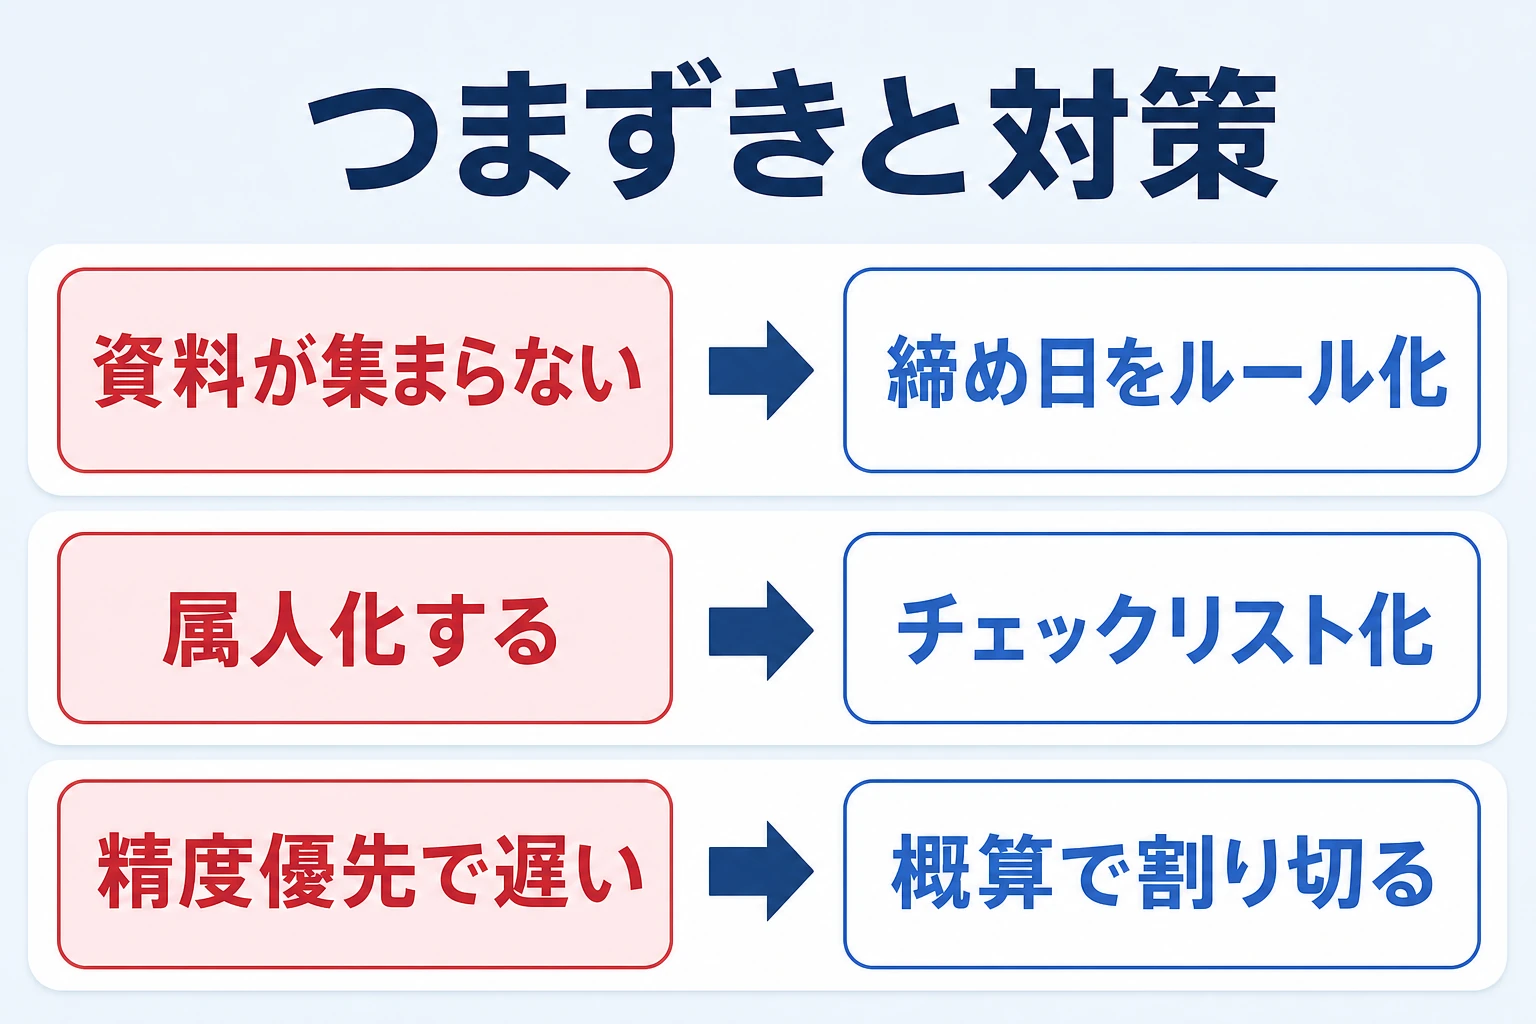
どれも仕組みで解決できるものばかり。
症状から原因と対策を打てるよう、代表的なつまずきポイントを整理しました。
締めが遅れる・数字が合わない原因と対策
下の表は、現場で起きがちなつまずきと、その原因・対策の対応表です。
自社に当てはまるものから手を付けてください。
→ 表は横にスクロールできます
| 症状 | 主な原因 | 対策 |
|---|---|---|
| 月初に資料が揃わない | 経費精算・請求書の提出期限が曖昧 | 提出期限を全社ルール化し、締め日を通知でリマインドする |
| 現預金が合わない | 記帳漏れ・二重計上・未達の未調整 | 銀行勘定調整表で1件ずつ照合し、まるめ調整をしない |
| 締めが毎月遅い | 手入力の仕訳が多い | 定型仕訳・銀行/クレカ連携で入力を自動化する |
| 月ごとに利益がブレる | 発生主義でなく支払月に計上している | 経過勘定・見越し繰延で期間対応させる |
| 異常に気づけない | 前月比・予算比のチェックを飛ばしている | 試算表で増減分析を必ず行い、要因を説明できるようにする |
ミスと抜け漏れを防ぐチェックの型
月次決算のミスは、担当者の能力より「確認の仕組みがあるか」で決まります。
やることをリスト化し、完了を1つずつ確認する運用にするだけで、抜け漏れは大きく減ります。
特にミスが起きやすいのは、月をまたぐ取引と、金額の大きい非定型の仕訳。
締めの前に「今月だけの特殊な取引はなかったか」を一度立ち止まって確認する時間を、工程として組み込んでおくと安心です。
- チェックリストで完了確認:やること・担当・期限・チェック観点を毎月同じリストで確認する
- 残高の突合を必ず入れる:現預金・売掛・買掛は必ず外部資料(通帳・請求書)と照合する
- 増減分析を工程に組み込む:試算表の前月比チェックを「必須の1工程」として飛ばさない
- 重要な数字はダブルチェック:金額の大きい計上・修正は別の人が確認する
【属人化解消】月次決算は経理チームで見える化する
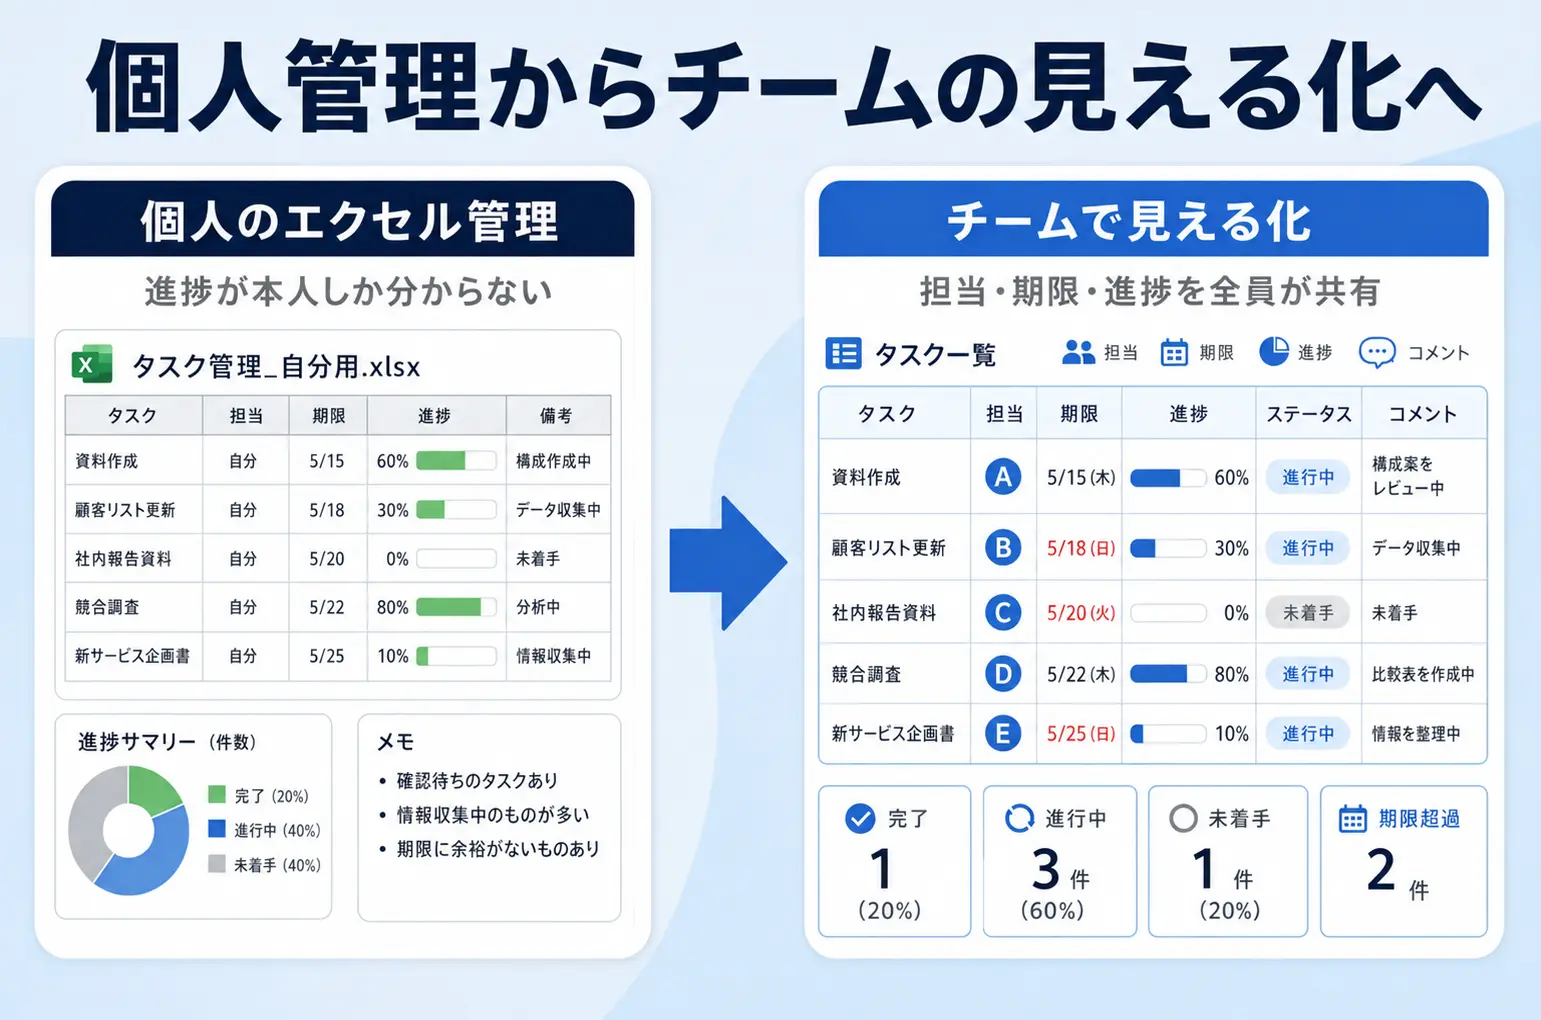
早期化の方法を一通り整えても、それが担当者一人の頭の中にあるだけでは、その人が休んだり辞めたりした瞬間に月次決算が止まります。
最後に、属人化を防いでチームで業務を回すという視点を押さえておきましょう。
なぜ月次決算は属人化しやすいのか
月次決算は専門性が高く、担当者が固定されやすい業務です。
効率的である一方、手順やチェックの勘所が個人に蓄積し、他の人には見えないブラックボックスになりやすいという弱点があります。
特に一人で経理を担う会社では、退職時のリスクが深刻です。
属人化を放置すると、締め遅れの原因が特定できない・引き継ぎに時間がかかる・チェックが回らない、といった問題が積み重なります。
「担当者が優秀だから今は回っている」状態は、裏を返せばその人が抜けた瞬間に止まるということ。
属人化はミスの問題というより、事業の継続性の問題として捉えると、対策の優先度が上がります。
個人のToDoからチームのタスク管理へ
属人化を防ぐには、月次決算のやることを個人のエクセルやメモから、チーム全員が見られる場所へ移すのが有効です。
手順・担当・期限・進捗が共有されていれば、担当者が代わっても同じ品質で締められ、遅れているタスクにも周囲がすぐ気づけます(参考:『タスクの見える化の進め方』)。
チームの生産性向上には、「チームのタスク管理」と「タスクの見える化」が欠かせません。
月次決算においても、個人の作業を「チームの見える化された業務」に変えることが、締めの安定と早期化の両方につながります。
こうしたチーム運用の考え方は、経理に限らず幅広い業務に応用できます(参考:『会計事務所のタスク管理の考え方』・『業務の見える化とは』)。
月次決算をチームで回すなら『スーツアップ』
月次決算の仕訳や試算表そのものは会計ソフトの仕事ですが、「誰が・何を・いつまでに」を全員で共有し、抜け漏れなく期限どおりに締めるのはタスク管理の領域。
ここが属人化・締め遅れの一番の原因になります。
月次決算のやることを“毎月きちんと締まる形”にするなら
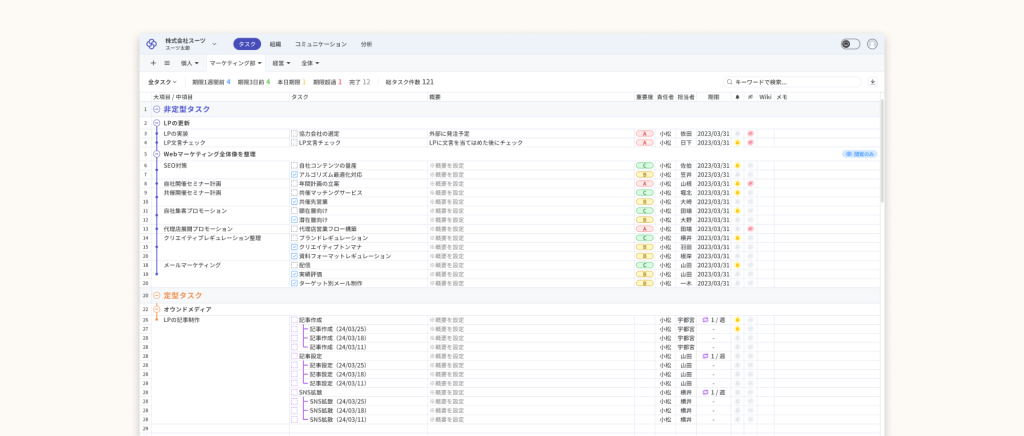
私たちが開発・運営するスーツアップは、エクセルのような操作で、チームの「タスクの見える化」をして、タスクの抜け漏れや期限遅れを防ぐツールです。「誰が・どのようなタスクを・いつまでに」の3つに絞ってチームのタスクを見える化します。
・月次決算チェックリストをそのままタスク化し、担当と期限をセットできる
・期限が近いタスクは自動でリマインド、抜け漏れ・締め遅れを防ぐ
・表計算ソフトのような操作感で、経理チーム全員が同じ進捗を見られる
よくある質問(FAQ)
月次決算のやること・締めの目安・早期化について、検索でよく見られる疑問に一問一答で答えます。
月次決算のやることを、最低限これだけは、という順番で教えてください。
①資料を締める→②現預金の確認→③売上・仕入・経費の計上→④棚卸→⑤給与・減価償却・経過勘定の見越し→⑥試算表の作成と増減チェック→⑦月次決算書の作成・報告、の順です。まずはこの型を固定し、自社に不要な工程(在庫がなければ棚卸など)を削って使うのがおすすめです。
月次決算は何営業日で終わらせるのが目安ですか?
一般的には翌月の5〜10営業日以内が目安で、早期化ができている会社は3〜5営業日、高速決算の会社は3営業日以内で締めます。まずは自社の現状を把握し、1〜2営業日でも前倒しすることを目標にすると現実的です。
月次決算と年次決算は何が違いますか?
目的と精度が違います。年次決算は税務申告や株主報告が目的で1円単位の厳密さが必要ですが、月次決算は経営判断が目的で、判断に足りる精度とスピードが優先されます。月次に年次並みの精度を求めると締めが遅れるため、重要性の低い項目は概算で計上して構いません。
月次決算を早く終わらせるコツはありますか?
最も効果が高いのは、経費精算や請求書の提出期限を全社ルールにして資料を早く集めることです。加えて、重要性の低い費用は概算で計上する、毎月同じ仕訳は定型仕訳や銀行連携で自動化する、チェックリストで手順を標準化する、が効きます。
月次決算は義務ですか?やらないとどうなりますか?
月次決算に法的な作成義務はありません。ただし行わないと、業績や資金の状況を月単位で把握できず、経営判断が遅れます。また期末にまとめて処理する負担が大きくなり、問題の発見も遅れます。経営管理の観点から実施が推奨されます。
経理が一人しかいなくても月次決算はできますか?
できますが、手順が属人化しやすく、退職・休職時のリスクが高くなります。やること・手順・チェック観点をチェックリストとして残し、可能な範囲で進捗や手順を他の人も見られる状態にしておくと、いざというときの引き継ぎがスムーズになります。
チェックリストはどう作ればいいですか?
月次決算のやること(勘定科目・作業)を工程順に書き出し、各タスクに担当・期限(第◯営業日)・チェック観点を割り当てます。本記事で配布している無料テンプレートを、自社の勘定科目に合わせて行を足して使うのが早いです。締めのたびに気づいた抜けを追記して育てていきましょう。
まとめ:月次決算はチームで「型」をつくって早期化する
月次決算のやることは、残高確認・収益/費用の計上・見越し繰延・試算表・報告という流れに整理できます。
毎月ほぼ同じ作業だからこそ、手順を「型」にして仕組みで回すことが、早期化と精度の両立につながります。
月次決算チェックリスト(要点の再掲)
- 資料の締め日を全社ルールにして、月初に資料を揃える
- 現預金→売上/売掛→仕入/買掛・経費→棚卸の順に計上する
- 給与・減価償却・経過勘定は定型仕訳で手早く見越し計上する
- 試算表で前月比・予算比の増減をチェックし、異常値の要因を説明する
- 重要性の低い項目は概算で割り切り、スピードを優先する
- やることをチェックリストで見える化し、チームで進捗を共有する
まずは本記事の無料チェックリストを自社用に整え、次の締めから「型」として使ってみてください。
個人の作業をチームの見える化された業務に変えることが、毎月きちんと締まる経理への近道です。
参考文献・出典
- 小松裕介『1+1が10になる組織のつくりかた ── チームのタスク管理による生産性向上』実業之日本社、2025年、ISBN 978-4-408-65143-9
- 中小企業庁/中小企業庁:中小企業の会計に関する基本要領/中小企業庁:中小企業白書
- 国税庁/企業会計基準委員会(ASBJ)/日本公認会計士協会/日本税理士会連合会
- 日本商工会議所/J-Net21(中小機構)/独立行政法人 中小企業基盤整備機構
- 金融庁/経済産業省/公益財団法人 日本生産性本部/総務省統計局
チームのタスク管理 / プロジェクト管理でこのようなお悩みはありませんか?
そうなりますよね。私も以前はそうでした。タスク管理ツールを導入しても面倒で使ってくれないし、結局意味なくなる。
じゃあどうしたらいいのか?そこで生まれたのがスーツアップです。
これ、エクセル管理みたいでしょ?そうなんです。手慣れた操作でチームのタスク管理ができるんです!
見た目がエクセルだからといって侮るなかれ。エクセルみたいに入力するだけで、こんなことも
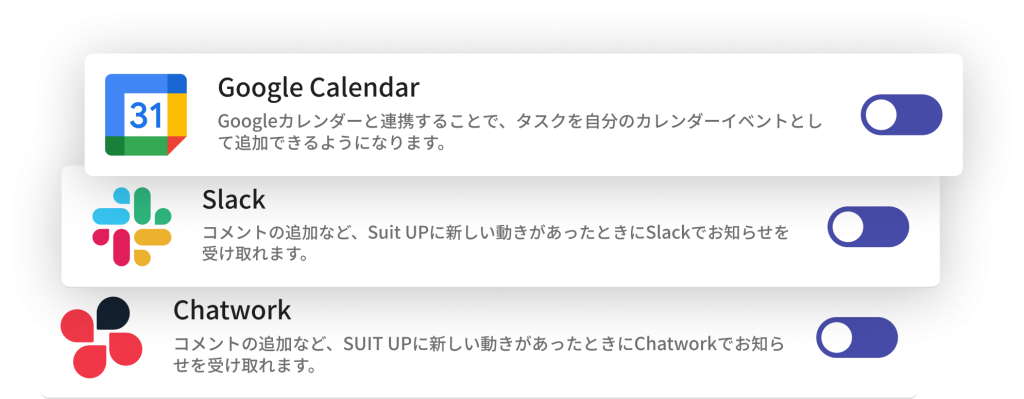
こんなことも
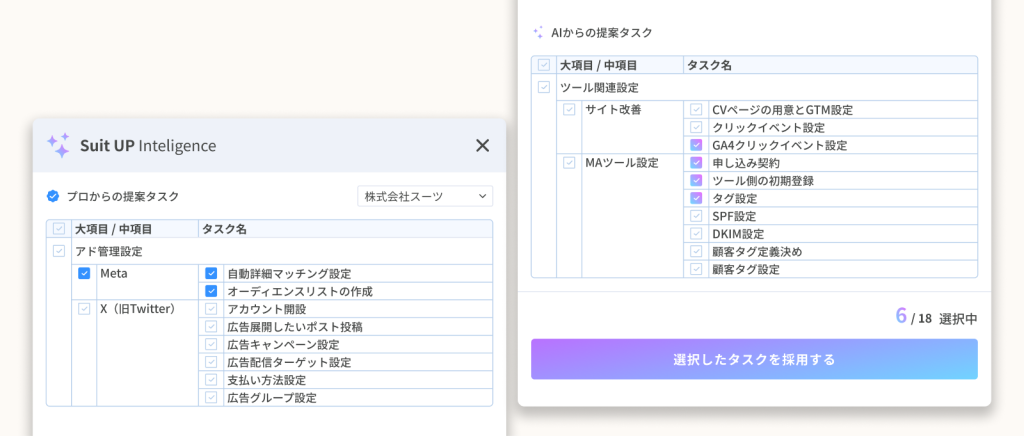
こんなことまでできちゃうんです。
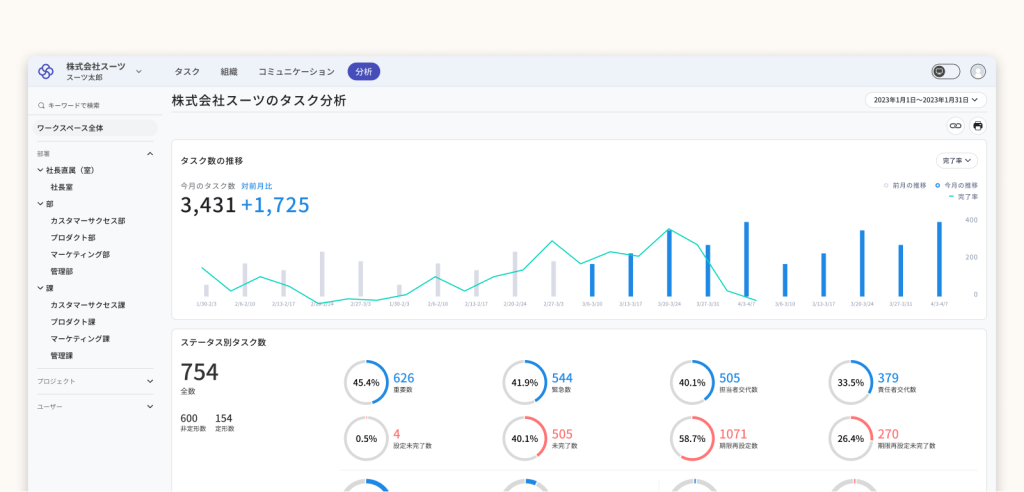
エクセル感覚でみんなでタスク管理。
まずは以下よりお試しいただき、どれだけ簡単か体験してみてください。