どんぶり経営から脱却する7ステップ|数字で回す会社へ変える方法
どんぶり経営から抜け出す近道は、気合いを入れ直すことではなく、会社のお金と業務を「見える状態」にして、毎月見る仕組みをつくること。
本記事では、まず見るべき数字を3つに絞るところから、月次試算表・資金繰り表・予実管理・部門別の損益、そして数字を生む業務とタスクの見える化まで、どんぶり経営から脱却する7つのステップを優先順位つきで解説します。
会計ソフトや税理士に丸投げするのではなく、経営者と現場が数字で判断できるようになるまでを、チームのタスク管理ツールを開発・運営する立場から整理しました。
何から手をつけるべきか迷っている方は、ステップ1から順に読み進めてください。
この記事でわかること
目次
どんぶり経営から脱却する7ステップの全体像
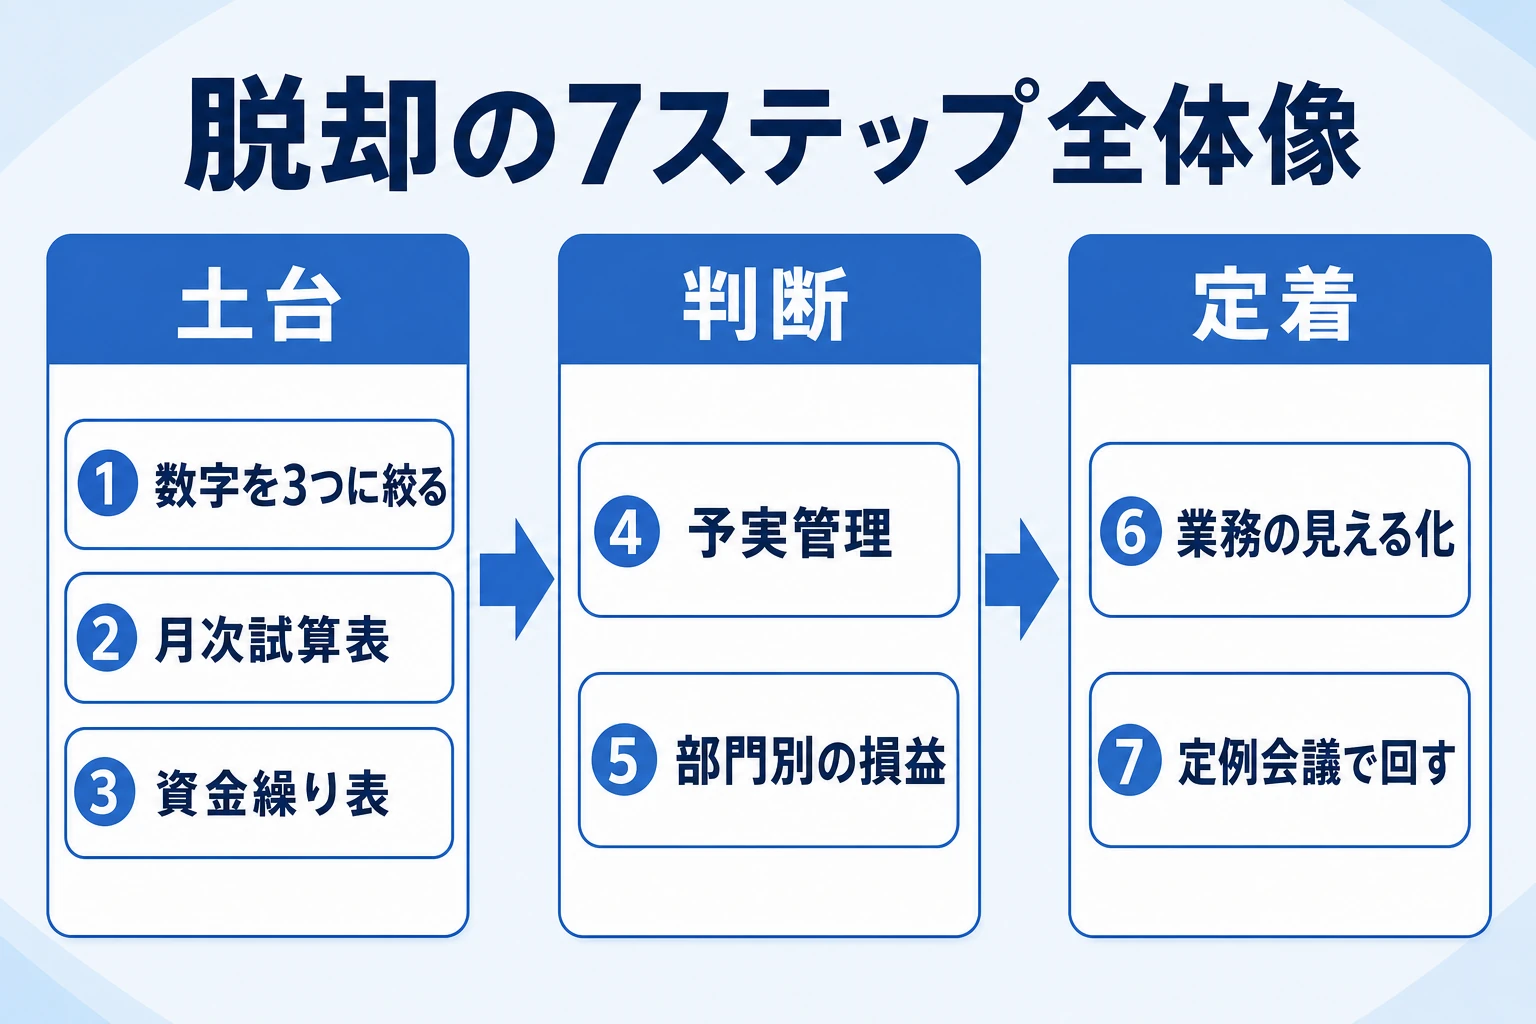
どんぶり経営からの脱却は、根性論ではなく正しい手順を踏めるかで決まります。
やみくもに会計ソフトを入れても、数字を見る習慣がなければ続きません。
脱却の7ステップ早見表
下の表が、この記事で解説する7ステップの地図です。
上から順に土台を固めていくイメージで、自社がどこまでできているかを確認しながら読み進めてください。
→ 表は横にスクロールできます
| 段階 | ステップ | やること | 難易度 / 効果 |
|---|---|---|---|
| 土台 | 1. 数字を3つに絞る | 粗利・営業利益・現預金残高を把握 | ★☆☆ / ★★★ |
| 土台 | 2. 月次試算表 | 翌月上旬に毎月の損益を締める | ★★☆ / ★★★ |
| 土台 | 3. 資金繰り表 | 半年先の現金を予測し黒字倒産を防ぐ | ★★☆ / ★★★ |
| 判断 | 4. 予実管理 | 予算と実績の差を毎月追う | ★★☆ / ★★★ |
| 判断 | 5. 部門別・商品別の損益 | どこで儲け・損しているかを分解 | ★★★ / ★★☆ |
| 定着 | 6. 業務の見える化 | 誰が・いつまでに・何を、を共有 | ★★☆ / ★★★ |
| 定着 | 7. 定例会議で回す | 確認と改善を毎月の習慣にする | ★★☆ / ★★★ |
どこから手をつける?進め方の順序
進め方には定石があります。
まずステップ1〜3で「数字が見える・毎月締まる・現金が読める」状態を作ります。
これだけで経営の不安はかなり減ります。
その土台ができてから、ステップ4〜5で数字を判断に使い、ステップ6〜7で業務とチームに定着させます。
まず今月やる:ステップ1(見る数字を3つに絞る)。今日からでも始められます。
3か月で固める:ステップ2〜3(月次試算表・資金繰り表)を毎月の習慣に。
半年〜で広げる:ステップ4〜7(予実・部門別・業務の見える化・会議)へ。
なお、どんぶり経営の脱却には経営管理の視点が欠かせません。
経営管理そのものの始め方は『中小企業の経営管理は何から始める?初心者向けに5ステップで完全解説』のページも参考になります。
そもそも「どんぶり経営」とは?どんぶり勘定との違いと末路
脱却の手順に入る前に、自社の現在地を正しく知っておきましょう。
言葉の意味と、放置したときに何が起きるかを押さえると、なぜ各ステップが必要なのかが腹落ちします。
どんぶり経営・どんぶり勘定とは(意味と語源)
どんぶり勘定とは、きちんと記録を残さず、入ってくるお金と出ていくお金を大まかにしか管理していない状態を指します。
語源は食器の丼ではなく、職人が身につける腹掛けの前面にある物入れ(どんぶり)だとされます。
そこへ釘や銭を無造作に出し入れしていたことから、細かく計算しないことの例えになったと言われます(語源には諸説あります)。
一方でどんぶり経営は、このどんぶり勘定が会計だけでなく、投資判断・値付け・資金繰り・人の配置といった経営の意思決定全体に広がった状態です。
悪気があるわけではなく、「これまで回ってきたから」と数字を見ずに判断し続けてしまう――多くの中小企業が陥りやすい状態だといえます。
あなたの会社は大丈夫?どんぶり経営の症状チェック
次のチェックリストは、どんぶり経営によく見られる症状です。
難しい会計の知識は要りません。自社に当てはまるものを数えてみてください。
どんぶり経営セルフチェック
- 売上は即答できるが、先月の粗利や営業利益はすぐに答えられない
- 今この瞬間の現預金残高を把握していない
- 業績が分かるのは年1回の決算のときだけ
- 資金繰り表がなく、月末が近づくと毎回不安になる
- 記帳は税理士に丸投げで、月次試算表を自分で見ていない
- 案件別・商品別・部門別の利益を把握していない
- 予算(計画)がない、または立てても振り返っていない
- 値付けやコストの判断を『だいたいこれくらい』で決めている
いくつ当てはまったでしょうか。
数が多いほど、このあとのステップで得られる効果も大きくなります。
特に会社の数字を把握する習慣づくりは、後継者や新任の経営層にも共通する課題で、『後継者が会社の数字を把握する5ステップ|見るべき指標と続ける仕組み』のページでも具体的な手順を解説しています。
放置する末路|黒字倒産と自転車操業
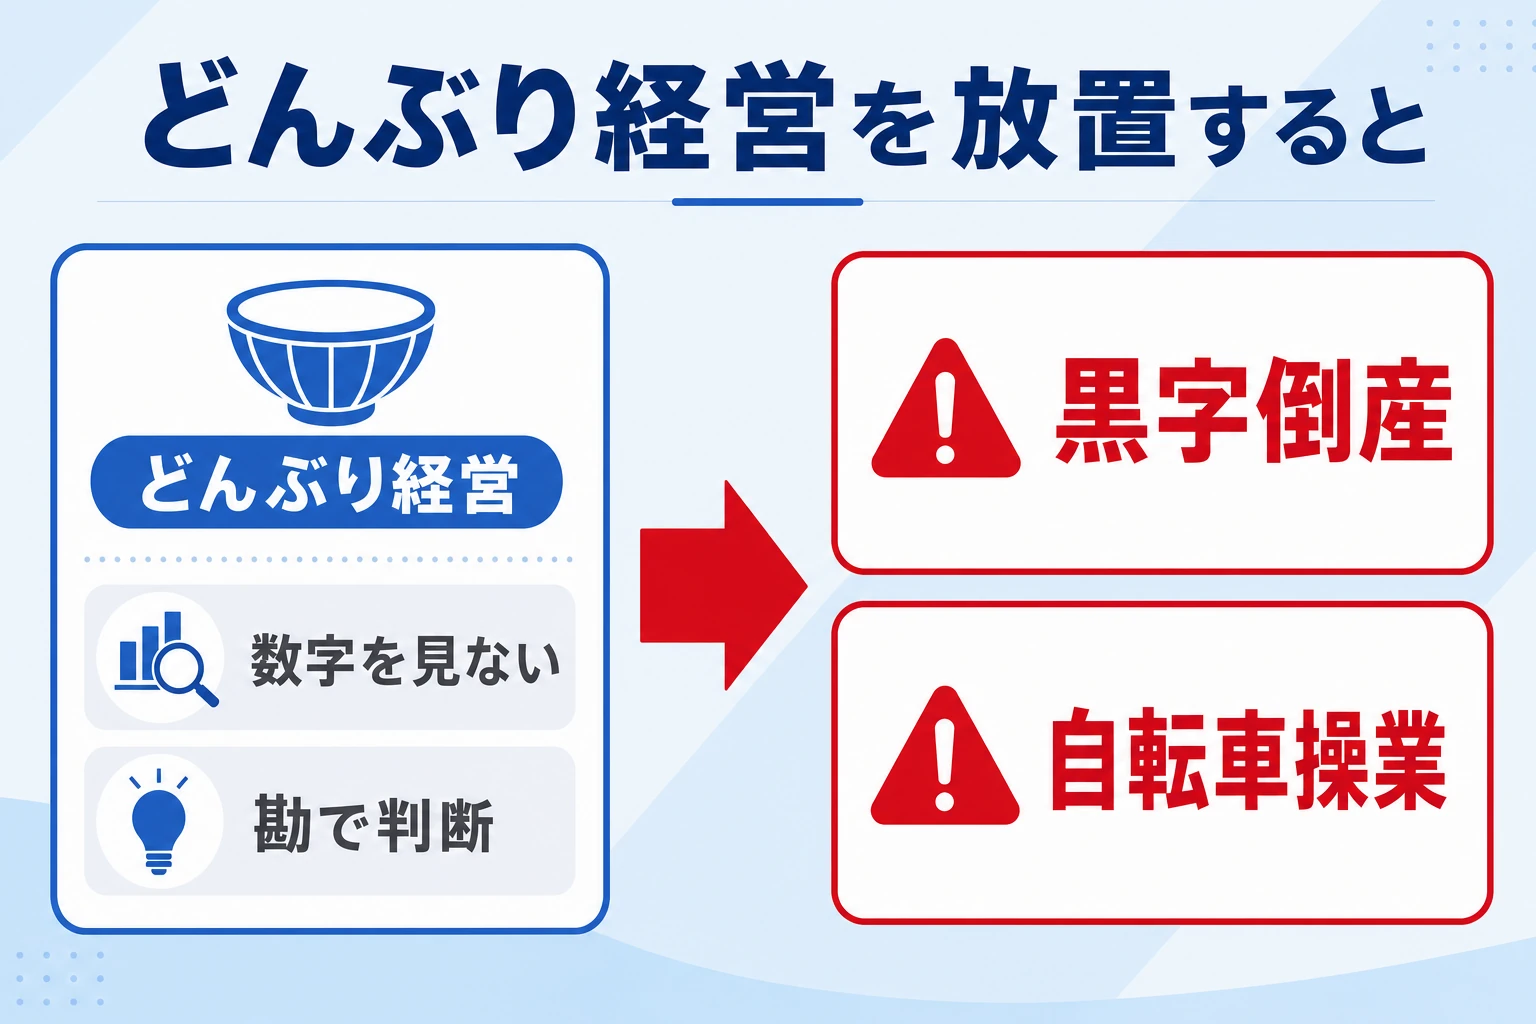
どんぶり経営を放置すると、数字が見えないまま問題が深刻化し、「黒字倒産」や「自転車操業」に陥ります。
黒字倒産は、損益計算書では利益が出ているのに、売掛金の入金より支払いが先に来て現金が尽き、倒産してしまう状態。
利益と現金は別物だという感覚がないと、気づけません。
自転車操業は、その場の残高だけを見て借入の返済に追われ、返すために借りることを繰り返す状態です。
どちらも「資金繰りを数字で見ていない」ために手を打つのが遅れることが原因です。
経営が傾きはじめた段階での立て直し手順は『経営の立て直しは何から始める?会社を再建する7ステップ』のページも参考になります。
【土台】ステップ1〜3:会社の数字を見える化する
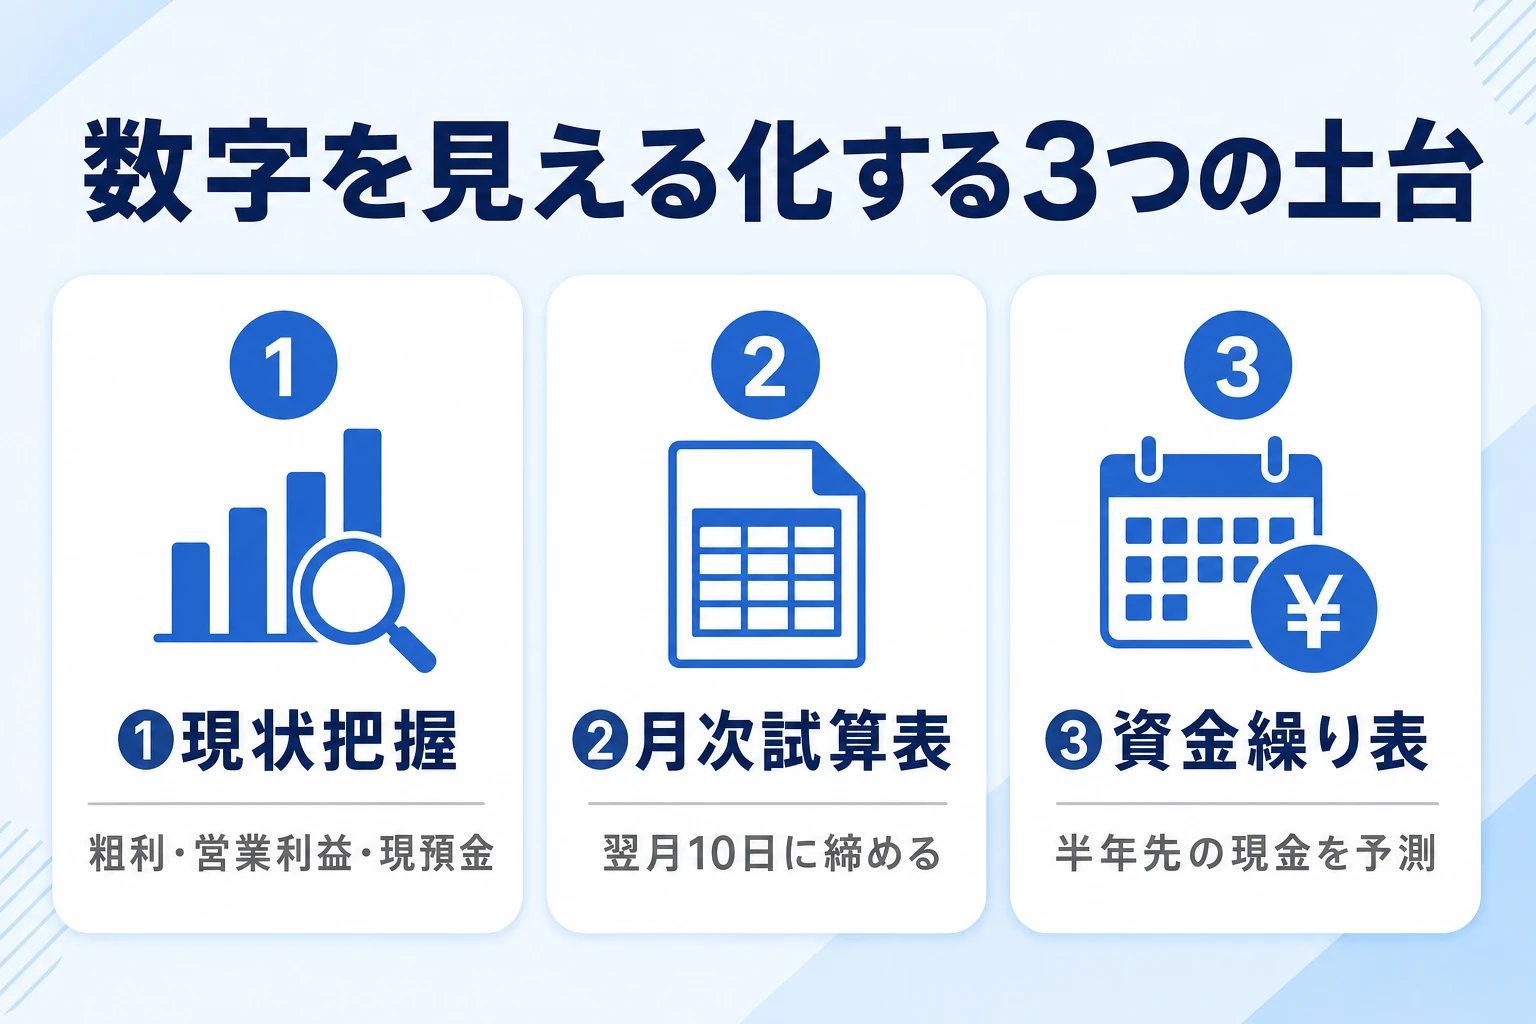
最初の3ステップは、脱却のすべての土台です。
ここが固まると「今いくら稼ぎ、いくら残り、この先お金が足りるか」が分かるようになり、経営の不安の大半が消えます。
難しく考えず、続けられる粗さから始めましょう。
ステップ1:まず見る数字を3つに絞って現状を把握する(難易度 ★☆☆ / 効果 ★★★)
どんぶり経営の人ほど「売上」は言えても、粗利・営業利益・手元の現金はすぐに答えられません。
まず見るべきは、粗利(売上−原価)・営業利益・現預金残高の3つ。
この3つが分かれば「本業でいくら稼ぎ、手元にいくら残っているか」がつかめます。
あわせて、固定費の3か月分程度の現金を常に確保しておく、という自分なりの基準を持つと判断がぶれません。
直近12か月を月別に1枚の表へ並べるだけでも、赤字の月や現金が細った月が浮かび上がります。
完璧な会計処理より、まず見える状態を作るのが先です。
- まず見る3数字を決める:粗利(売上−原価)・営業利益・現預金残高
- 直近12か月をこの3数字で月別に書き出す(通帳・請求書・会計ソフトから概算で可)
- 固定費の約3か月分など『手元に残すべき現金ライン』を自分で決める
- 赤字・現金減の月に色をつけ、毎月同じ日に更新するルールにする
- コツ:数字は増やすより絞る。最初から20指標を追うと挫折する。まず3つを毎月必ず見る習慣が土台になる。
- 向いているのは、数字を見る習慣がまったくない・何から手をつけるか分からない経営者。すべての土台になる最初の一歩。
ステップ2:月次試算表で毎月の損益を締める(難易度 ★★☆ / 効果 ★★★)
どんぶり経営の典型は、業績を1年に一度の決算の時にしか把握できないこと。
月次試算表は、毎月の損益計算書と貸借対照表を翌月の早い段階で確認し、手を打つタイミングを1年から1か月へ早めましょう。
目安は「毎月末を仮の決算期末とみなし、翌月10日ごろまでに当月の利益を確定させる」こと。
そのためには記帳を税理士に丸投げせず、クラウド会計ソフトで銀行口座やカードを連携し、自社で数字に触れる『自計化』が近道です。
顧問税理士がいれば、月次での報告(月次監査)をお願いするのも有効です。
- クラウド会計ソフトに銀行口座・法人カードを連携し、仕訳を自動化する
- 毎月末を仮の決算期末とみなし、翌月10日ごろまでに月次損益を確定させる
- 前年同月・前月と並べて増減と理由を1行でメモする
- 記帳を丸投げせず自計化する/税理士に月次報告(月次監査)を相談する
- コツ:「締める日」を先に決める。期限がないと記帳は後回しになり、月次はすぐ形骸化する。
- 向いているのは、決算まで業績が分からない状態を抜け出したい経営者。数字で早く手を打ちたい段階。
ステップ3:資金繰り表で「お金が尽きない」を先に確かめる(難易度 ★★☆ / 効果 ★★★)
利益が出ていても、入金より先に支払いが来れば資金はショートします。これが「黒字倒産」です。
資金繰り表は、月ごとの入金予定・支払予定・月末残高の見込みを並べ、何月に資金が細るかを前もって把握する表です。
目安は半年先まで予測すること。
そして資金が不足しそうなら、残高がゼロになってからではなく、3か月ほど前の余裕があるうちに金融機関へ相談します。
日本政策金融公庫などが資金繰り表のテンプレートを無料で配布しており、ゼロから作る必要はありません。
- 月初の現預金残高を起点に、入金(売上回収・借入)と支払(仕入・人件費・家賃・返済・税金)を月別に見込む
- 月末残高=前月末+入金−支払 を半年先まで計算する
- 残高が薄くなる月を特定し、不足の3か月前には金融機関へ相談する
- 予測だけでなく実績も記録し、ズレた理由を翌月の予測に反映する
- コツ:売上の『発生』ではなく『入金・支払のタイミング』で書くのが肝心。利益と現金のズレこそ資金繰り表の役割。テンプレは毎月同じ様式を使い回す(様式を変えると比較できない)。
- 向いているのは、資金繰りが毎回ギリギリな経営者。黒字倒産リスクを早く消したい段階。
【判断】ステップ4〜5:数字を経営の意思決定に使う
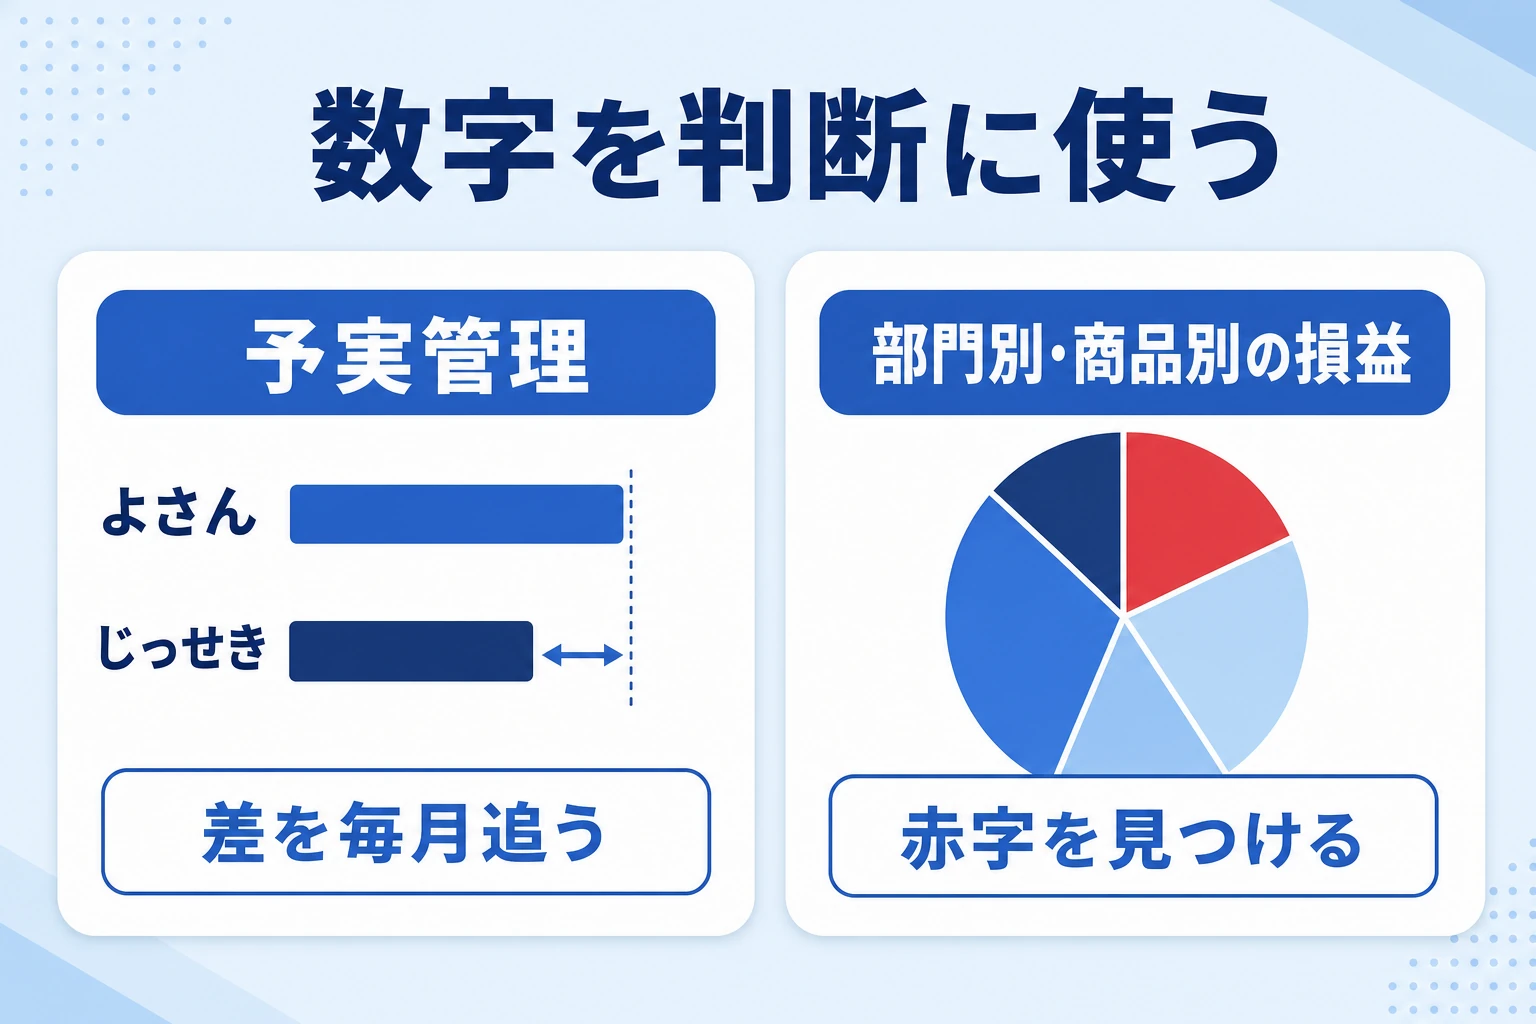
土台ができたら、数字を「見る」だけでなく「判断に使う」段階に進みます。
ここからが、どんぶり経営との本質的な違い。
目標(予算)と実績を比べ、利益の中身を分解することで、どこに力を入れるべきかが数字で分かるようになります。
ステップ4:予算を立て、予実管理で差を追いかける(難易度 ★★☆ / 効果 ★★★)
現状把握と月次が回り始めたら、次は未来の目標=予算を持ちます。
予算(計画)と実績を並べ、差が出た理由を毎月振り返るのが予実管理です。
これにより「なんとなく頑張る」から「どの数字をどれだけ改善するか」へと行動が具体化します。
最初は売上・粗利・主要経費だけの簡易な予算で十分。
差異の原因を一つずつ潰すことが、どんぶり経営からの本質的な脱却になります。
- 売上・粗利・主要経費の年間予算を立て、12か月に割り振る
- 追う指標は3〜5個に絞る(多すぎると形骸化する)
- 毎月、予算と実績を並べて差額と達成率を出し、差が大きい項目を会議で検証する
- 翌月の打ち手を1〜2個決め、次回に効果を確認する
- コツ:予算は当てるためでなく、ズレの理由を学ぶための物差し。外れても責めず、原因分析に使う。
- 着手すべきは、数字の把握ができ、次は目標に向けて動かしたい段階。会社を『計画で回す』第一歩。
ステップ5:部門別・商品別に利益を分けて見る(難易度 ★★★ / 効果 ★★☆)
全社で黒字でも、中身を分解すると赤字の事業や商品が黒字の事業にぶら下がっていることは珍しくありません。
全社の利益率が20%でも、分解すれば赤字の部門が隠れている、というのはよくある話です。
会計ソフトの部門設定や簡単な集計表で、部門別・商品別・顧客別、受注型なら案件別・工事別に売上と粗利を分けて把握しましょう。
赤字案件や請求漏れの発見にもつながり、値付けや撤退の意思決定が勘から数字に変わります。
費用の配賦は精緻さより『続けられるシンプルさ』を優先するのがコツです。
- 売上と原価を部門・商品・顧客・案件などの切り口で分類する
- 切り口ごとの粗利(売上−原価)と粗利率を集計する
- 赤字・低利益の切り口を特定し、値付け・コスト・撤退を検討する
- 利益の出ている切り口に人と時間を寄せる
- コツ:いきなり全部門・精緻な把握をしようとすると続かない。まず『売上の大きい3部門』だけ、ざっくり分けるところから始める。
- 着手すべきは、全社の数字は見えてきたが、打ち手の優先順位がつけられない段階。値付け・事業の取捨選択をしたい経営者。
損益分岐点(最低必要売上高)を押さえる
予実管理や部門別管理とあわせて知っておきたいのが損益分岐点売上高。
これは、利益がちょうどゼロになる売上高、つまり会社を維持するために最低限必要な売上を指します。
固定費(家賃・人件費など売上に関わらずかかる費用)を、粗利率で割って概算できます。
この数字を知っておくと、「今月はあと何件受注すれば赤字を回避できるか」「この価格で受けて利益が残るか」を感覚ではなく数字で判断できます。
飲食店が日々の損益分岐点を意識するのと同じで、どんぶり経営の脱却では自社の最低ラインを全員が共有しておくことが効果的。
【定着】ステップ6〜7:業務を見える化しチームで回す
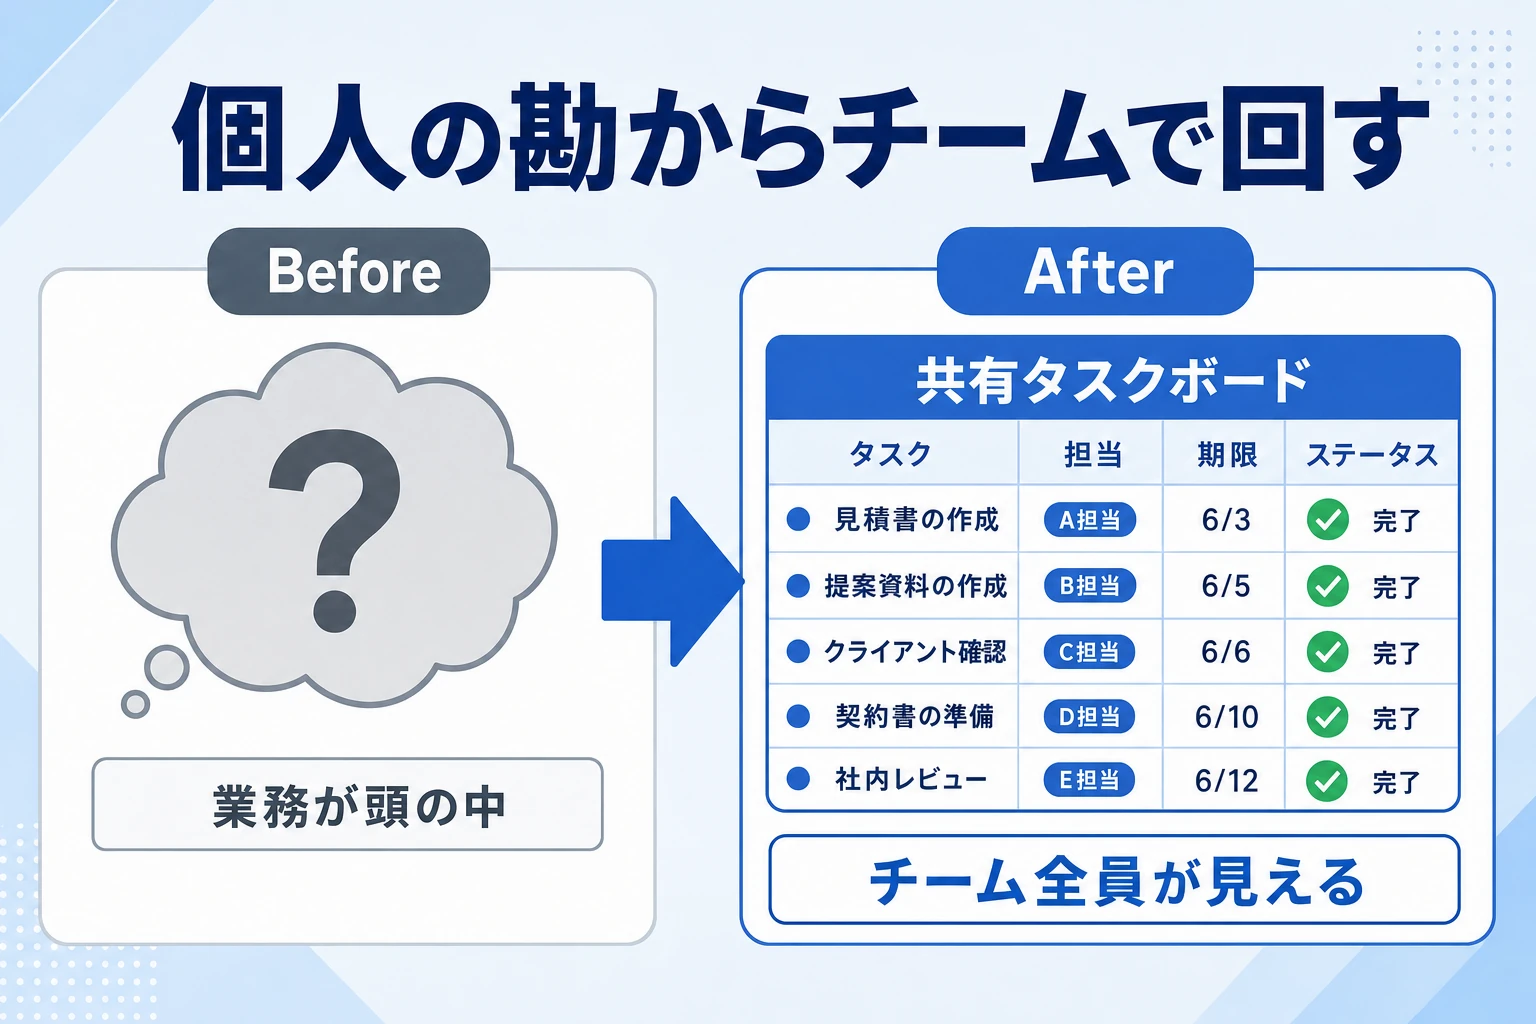
ここまでで数字は見えるようになりました。しかし、数字はあくまで結果。
その数字を生んでいるのは日々の業務であり、どんぶり経営の会社は業務もまた社長や一部の人の頭の中にあります。
最後の2ステップで、業務とタスクを見える化し、脱却を一過性で終わらせない仕組みにします。
ステップ6:業務とタスクを見える化し、属人化を解く(難易度 ★★☆ / 効果 ★★★)
どんぶり経営の会社は、数字だけでなく業務も社長や一部の人の頭の中にあります。
誰が何を抱えているか分からず、抜け漏れや期限遅れが利益を削ります。
そこで、業務を洗い出して標準化し、タスクを「誰が・いつまでに・何を」で見える化しましょう。
数字(結果)と業務(原因)の両方が見えて初めて、改善のサイクルが定着します。
エクセル感覚で使えるチームのタスク管理ツールなら、現場も無理なく移行できます。
- 主要な業務を書き出し、担当・手順・期限をそろえる(標準化)
- 個人の頭の中のToDoを、チーム全員が見える一覧に移す
- 各タスクに担当者と期限を必ずつけ、進捗を更新する
- 抜け漏れ・期限遅れが起きた箇所を仕組みで塞ぐ
- コツ:いきなり全業務は無理。まず『遅れると一番痛い業務』ひとつをチームで見える化すると効果を実感しやすい。
- 着手すべきは、数字の見える化が進み、次は現場の実行力を上げたい段階。属人化・抜け漏れに悩むチーム。
ステップ7:定例会議で数字と業務を回し、習慣にする(難易度 ★★☆ / 効果 ★★★)
どんぶり経営に戻ってしまう最大の原因は、仕組みを作っても「見る場」がないこと。
月1回でよいので、月次試算表・資金繰り・予実・主要タスクの進捗をまとめて確認する定例会議を設けましょう。
数字の良し悪しを責める場ではなく、次の一手を決める場と位置づけるのがコツ。
確認と改善が毎月繰り返されることで、数字で判断する文化が組織に根づきます。
- 月1回の経営会議(または数字の確認会)を固定の日程で設定する
- 月次試算表・資金繰り・予実・重要タスクの進捗を1つの議題にまとめる
- 各数字について『良い/悪い』ではなく『次に何をするか』を決める
- 前回決めた打ち手の結果を毎回ふり返る
- コツ:会議の目的を『犯人探し』にしない。改善策を決める場にすると、数字を隠さず出す文化が育つ。
- 着手すべきは、各ステップを単発でやってきたが続かない段階。脱却を一過性で終わらせたくない経営者。
この「数字と業務の見える化を、チームで毎月回す」という考え方は、経営の生産性そのものの話でもあります。
組織の生産性向上には、「チームでのタスク管理」と「タスクの見える化」が欠かせません。
数字の見える化は会計ソフトが得意分野ですが、その数字を生む「業務とタスクの見える化」には、チーム全員が同じ最新を見られる仕組みが必要。
ここが属人化したままだと、せっかくの数字管理も現場に根づきません。
業務とタスクの見える化を“続く形”にするなら『スーツアップ』
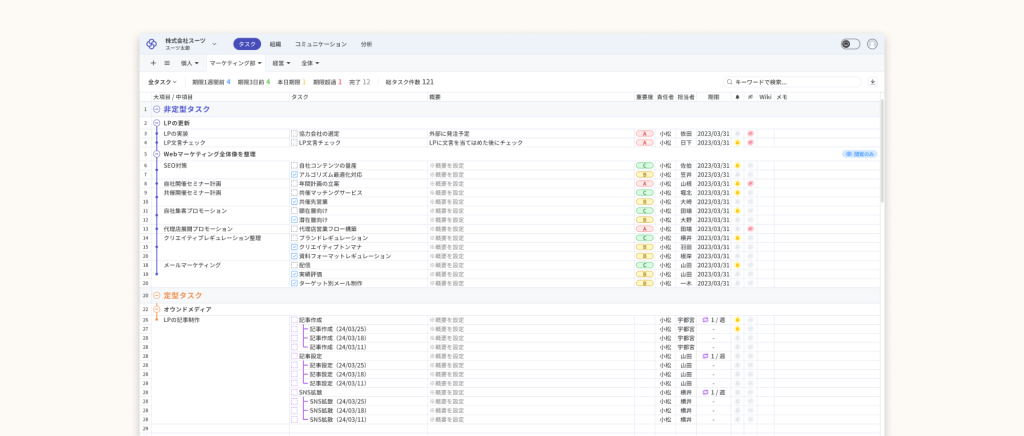
私たちが開発・運営するスーツアップは、表計算ソフトのような操作で、チームの「タスクの見える化」をして、タスクの抜け漏れや期限遅れを防ぐツールです。「誰が・どのようなタスクを・いつまでに、の3つに絞って、みんながいつでも見られるチームのタスク管理」に絞り、現場が毎日続けられることに振り切っています。
・表計算ソフトのような操作感で、チーム全員が同じ最新のタスクを見られる
・自動の期限通知で、抜け漏れ・期限遅れを防ぐ
・組織図や定例会議の設定で、脱どんぶりに必要な「業務の見える化」をチームに定着させやすい
脱却でよくある失敗と、やってはいけないNG対処
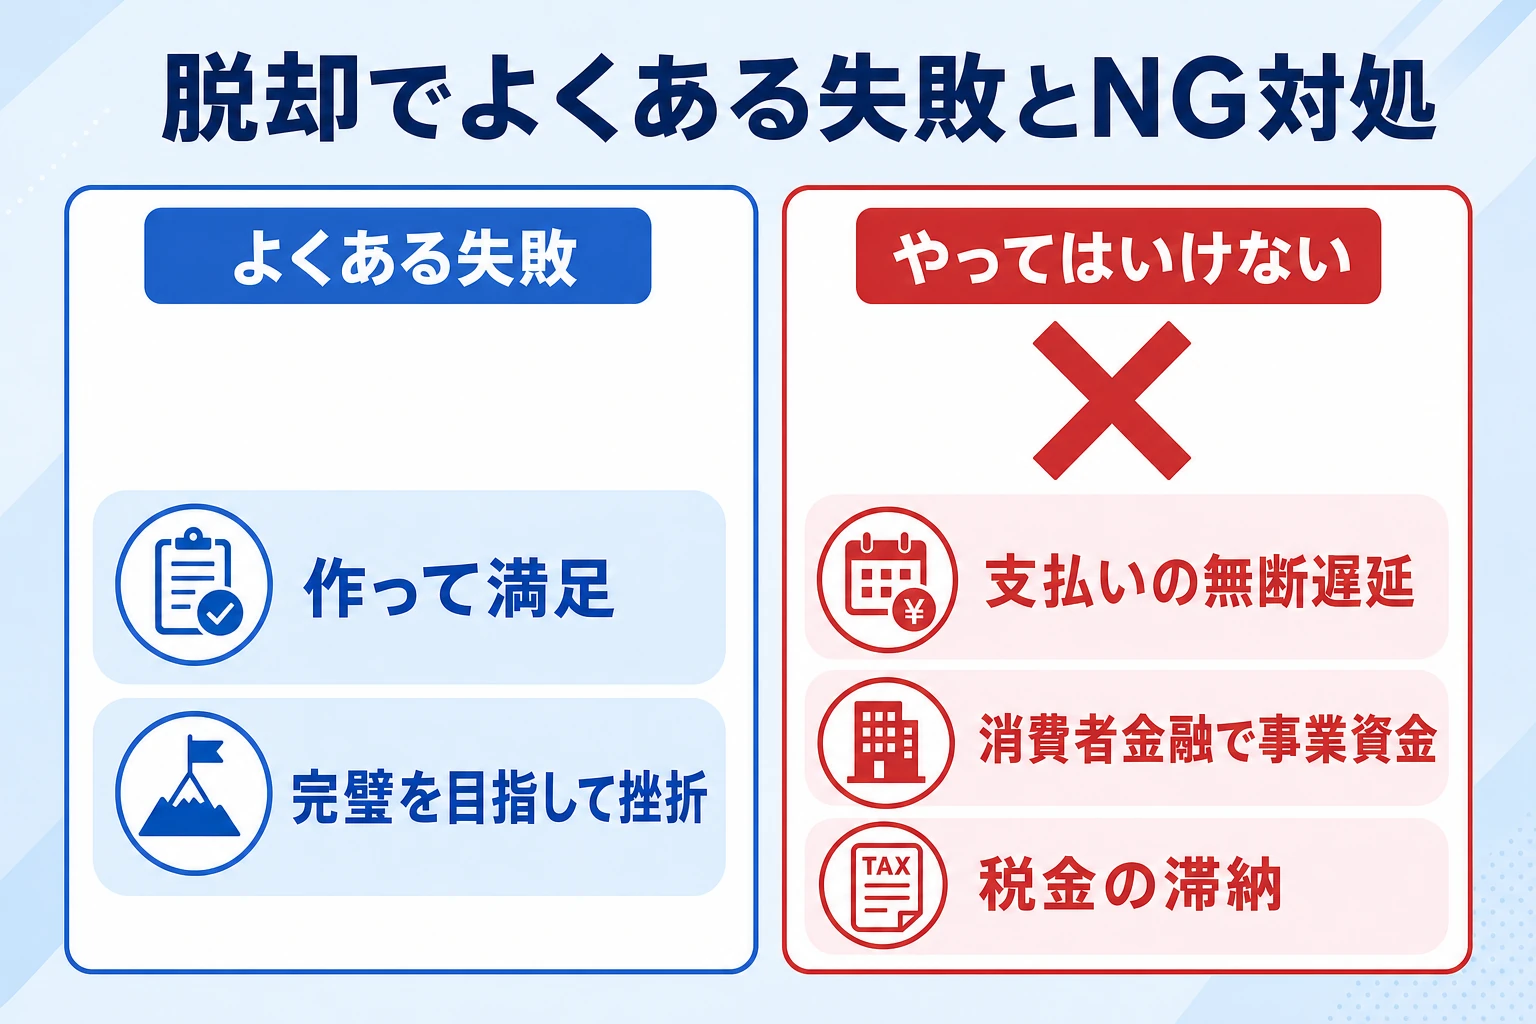
最後に、脱却の途中でつまずきやすいポイントと、やってはいけない対処を整理します。
先に知っておくだけで、遠回りや致命傷を避けられます。
脱却が続かない「あるある」失敗
どんぶり経営の脱却でよく聞く失敗は、どれも「もう少しで続いたのに」というものばかり。
症状と対策をセットで押さえておきましょう。
→ 表は横にスクロールできます
| よくある失敗 | なぜ起きる | 対策 |
|---|---|---|
| 試算表や資金繰り表を作るだけで満足 | 見る場(会議)がない | 月1回、数字を見て次の一手を決める定例会議を設ける(ステップ7) |
| 最初から完璧な仕組みを目指す | 難しすぎて続かない | まず3数字・簡易な予算など『続けられる粗さ』から始める |
| 記帳を税理士に丸投げしたまま | 自社が数字に触れない | クラウド会計で自計化し、月次を自分で見る(ステップ2) |
| 指標を増やしすぎる | 何を見ればいいか分からなくなる | 追う指標は3〜5個に絞る(ステップ1・4) |
| 様式を毎月変える | 前月と比較できない | 資金繰り表・試算表は同じ様式を使い回す |
資金繰りが苦しいときのNG対処(絶対に避ける)
数字を見える化すると、資金が苦しい月が先に分かります。
そのときに手を出してはいけない「延命策」があります。
これらは問題を先送りするだけでなく、傷を深くします。
- 取引先への支払いを無断で遅らせる:信用を失い、取引停止や条件悪化を招く
- 消費者金融・高金利の借入で事業資金をまかなう:金利負担で資金繰りがさらに悪化する
- 税金・社会保険料を滞納する:延滞税や差押えのリスク。公的融資の審査にも響く
正しい順番は、資金繰り表で不足の3か月前に金融機関へ相談すること。
公的な相談先としては日本政策金融公庫や、経営課題別に支援情報をまとめたJ-Net21(独立行政法人 中小企業基盤整備機構)、中小企業庁の経営支援ポータルミラサポplus(中小企業庁の経営支援ポータル)があります。
苦しくなる前に動くほど、選べる手は多くなります。
よくある質問(FAQ)
どんぶり経営の脱却について、特に相談の多い疑問をまとめました。
どんぶり経営から脱却するには、何から始めればいいですか?
まず「見る数字を3つに絞る」ことから始めます。具体的には、粗利(売上−原価)・営業利益・現預金残高の3つを毎月把握する習慣をつけます。この土台ができてから、月次試算表、資金繰り表へと広げていくのが挫折しにくい順番です。
どんぶり勘定とどんぶり経営の違いは何ですか?
どんぶり勘定は、お金の出入りを大まかにしか把握していない会計・金銭管理の状態を指します。どんぶり経営は、それが投資判断・値付け・資金繰りといった経営の意思決定全体に広がった状態です。脱却には、会計の見える化だけでなく、業務や意思決定の見える化もあわせて必要になります。
会計ソフトを入れればどんぶり経営から脱却できますか?
会計ソフトは数字を自動で集計してくれる強力な土台ですが、それだけでは脱却できません。集計された数字を毎月見て、予実や資金繰りの判断に使い、業務の改善につなげる『見る場』と習慣があって初めて脱却になります。ツールは手段で、運用の仕組みが本体です。
黒字なのにお金が足りないのはなぜですか?
利益と現金は別物だからです。売上が立って利益が出ていても、入金より支払いが先に来れば手元の現金は減ります。売掛金は『まだ入っていないお金』であり、利益=現金ではありません。資金繰り表で入金・支払のタイミングを見える化すると、この『黒字なのにお金がない』状態を防げます。
月次試算表はいつまでに作るのが目安ですか?
毎月末を仮の決算期末とみなし、翌月10日ごろまでに当月の損益を確定させるのが一つの目安です。早く締められるほど手を打つのが早くなります。クラウド会計で銀行口座やカードを連携し、日々の仕訳を自動化すると、この早さを無理なく保てます。
小さな会社や個人事業主でも、ここまでやる必要がありますか?
規模に応じて取捨選択して構いません。まずステップ1〜3(3数字の把握・月次・資金繰り)だけでも、どんぶり経営の大きなリスクは下げられます。部門別管理などは事業が複数に増えてから、で十分です。大切なのは完璧さより、続けられる形で毎月見ることです。
まとめ:脱却のゴールは『数字と業務で毎月回る会社』
どんぶり経営からの脱却は、特別な才能ではなく手順の問題です。
数字を見える化し、判断に使い、業務とチームに広げて毎月回す――この順番で、勘の経営から数字の経営へ移っていけます。
最後にチェックリストで振り返りましょう。
脱却チェックリスト
- 粗利・営業利益・現預金残高の3つを毎月把握している
- 月次試算表を翌月上旬に締めている(自計化・クラウド会計)
- 半年先までの資金繰り表があり、不足は3か月前に相談できている
- 予算と実績の差を毎月追い、指標は3〜5個に絞っている
- 部門別・商品別・案件別に利益を分けて見ている
- 業務とタスクを誰が・いつまでに・何を、で見える化している
- 月1回の定例会議で数字と業務を確認し、次の一手を決めている
覚えておきたいのは、脱却のゴールは「立派な資料を作ること」ではなく「数字と業務で毎月回る会社にすること」だという点です。
まずはステップ1の3数字から、今月始めてみてください。
小さく始めて毎月続けることが、どんぶり経営から抜け出す一番の近道です。
参考文献・出典
- 小松裕介『1+1が10になる組織のつくりかた ── チームのタスク管理による生産性向上』実業之日本社、2025年、ISBN 978-4-408-65143-9
- 中小企業庁『中小企業白書』/中小企業庁:経営サポート
- 経済産業省:ローカルベンチマーク(企業の健康診断ツール)
- 日本政策金融公庫:各種書式ダウンロード(資金繰り表)/日本政策金融公庫
- J-Net21(独立行政法人 中小企業基盤整備機構)/ミラサポplus(中小企業庁の経営支援ポータル)
- 公益財団法人 日本生産性本部『労働生産性の国際比較』
チームのタスク管理 / プロジェクト管理でこのようなお悩みはありませんか?
そうなりますよね。私も以前はそうでした。タスク管理ツールを導入しても面倒で使ってくれないし、結局意味なくなる。
じゃあどうしたらいいのか?そこで生まれたのがスーツアップです。
これ、エクセル管理みたいでしょ?そうなんです。手慣れた操作でチームのタスク管理ができるんです!
見た目がエクセルだからといって侮るなかれ。エクセルみたいに入力するだけで、こんなことも
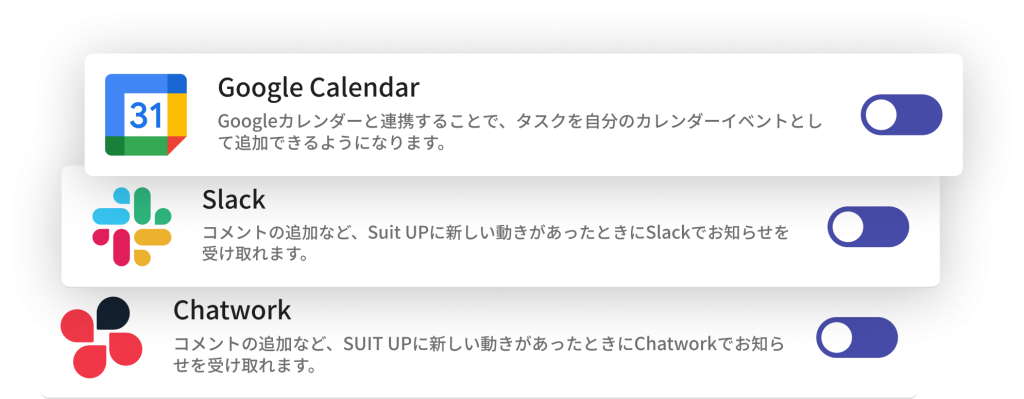
こんなことも
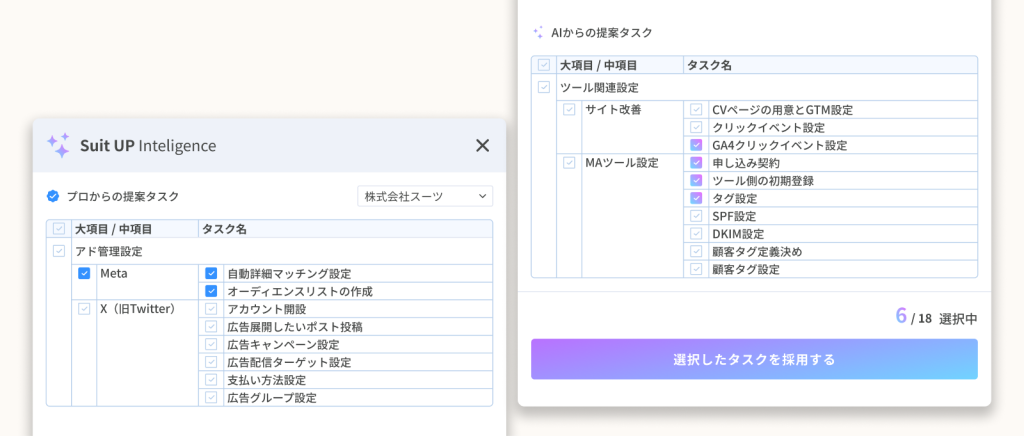
こんなことまでできちゃうんです。
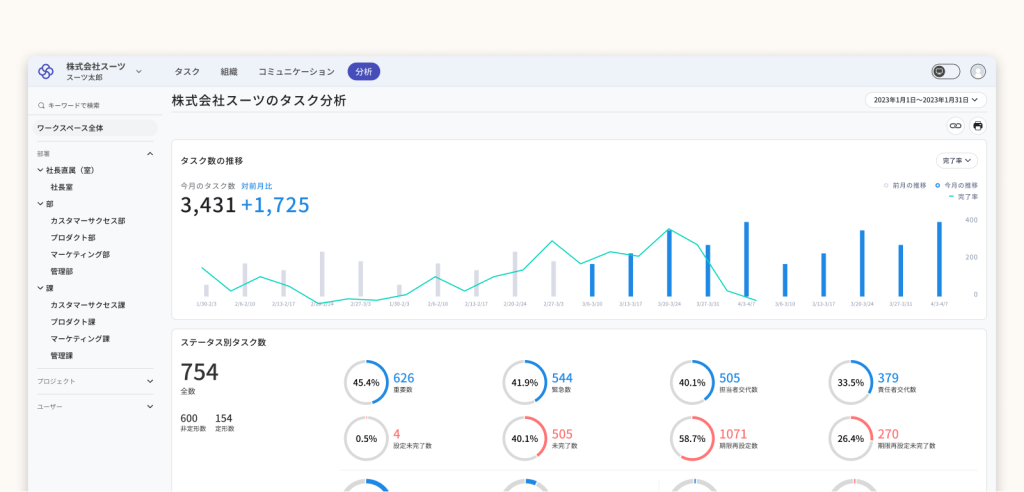
エクセル感覚でみんなでタスク管理。
まずは以下よりお試しいただき、どれだけ簡単か体験してみてください。
この記事を書いた人
関連記事
-
 中小企業の経営課題7つとは?人手不足・生産性・事業承継の背景と対策を解説
-
経理の属人化を解消する6つの方法|原因・リスクと脱属人化の進め方
-
年末調整チェックリスト【2026年版】担当者のやること全手順と無料テンプレ
-
年末調整でやること完全ガイド|担当者・従業員の手順と必要書類・期限まで解説
-
PFIのタスク管理のひな型とは?業務効率が上がる無料ひな型テンプレート!
-
GX(グリーントランスフォーメーション)のタスク管理のひな型とは?業務効率が上がる無料ひな型テンプレート!
-
ISOのタスク管理のひな型とは?業務効率が上がる無料ひな型テンプレート!
-
デスクトップにToDoを常時表示させる方法!無料ツール比較と設定手順【Windows・Mac】