年末調整チェックリスト【2026年版】担当者のやること全手順と無料テンプレ
年末調整は、10月の準備から翌年1月の法定調書の提出まで、約4か月かけて進める手続きです。
やることは「準備→配布→回収・確認→計算・精算→事後手続き」の5つのフェーズに分けると整理でき、各フェーズのチェック項目を順番に消していけば抜け漏れは防げます。
とくに2026年(令和8年分)は、基礎控除の引き上げや扶養親族の所得要件の見直しがあり、例年どおりの感覚で進めるとミスが起きやすい年です。
本記事では、国税庁の資料をもとに改正点の確認から1月の提出までをフェーズ別のチェックリストにまとめました。
登録不要でそのまま使える担当者用・従業員用のエクセルテンプレートも用意しています。
この記事でわかること
目次
【全体像】年末調整チェックリストとスケジュール
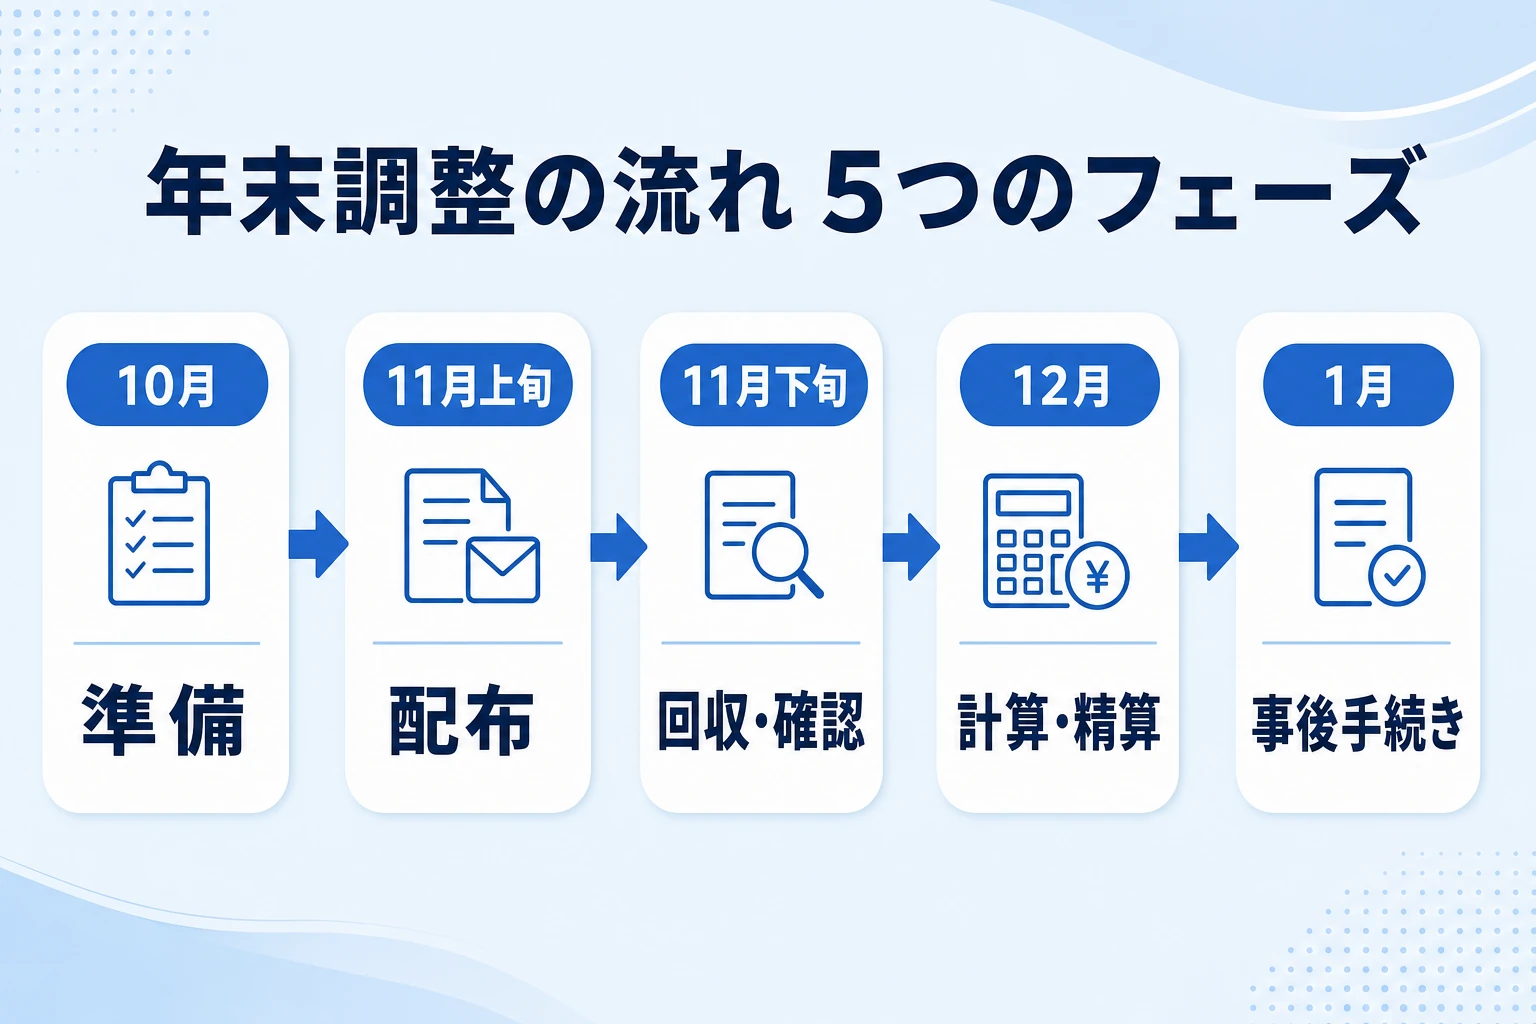
年末調整の作業は、5つのフェーズに分けて時系列で進めるのが基本です。
まずチェックリストの全体像と2026年のスケジュールを押さえ、そのうえでフェーズごとのチェックリストに進みましょう。
5つのフェーズと主なチェック項目
各フェーズの中身を一覧にすると次のとおりです。
どのフェーズで何を確認するかが分かれていると、担当者が複数いても作業がかぶらずに済みます。
→ 表は横にスクロールできます
| フェーズ | 時期の目安 | 主なチェック項目 | 成果物 |
|---|---|---|---|
| ① 準備 | 10月 | 改正点の確認、対象者の確定、申告書の準備、中途入社者の前職分の確認 | 対象者リスト・配布物一式 |
| ② 配布 | 11月上旬 | 申告書・案内文・従業員用チェックシートの配布、提出期限の周知 | 配布済みの記録 |
| ③ 回収・確認 | 11月中旬〜下旬 | 申告書と控除証明書の回収、記入漏れ・添付漏れ・扶養要件の確認 | 確認済みの申告書 |
| ④ 計算・精算 | 12月 | 年税額の計算、過不足額の精算、源泉徴収簿の作成 | 精算額の確定・給与への反映 |
| ⑤ 事後手続き | 翌年1月 | 源泉所得税の納付、源泉徴収票の交付、法定調書・給与支払報告書の提出 | 提出・納付の完了 |
回収から計算までの間に、書類の不備を本人に差し戻す時間を必ず確保しておくのがコツ。
差し戻しが年末にずれ込むと、12月の給与で精算が間に合わなくなるおそれがあります。
2026年分の年末調整スケジュール(逆算版)
社内締切は、法定期限から逆算して決めると無理なく進められます。
次の表は、12月25日に給与を支払う会社を想定した目安です。
給与の支給日が早い会社は、回収締切もそのぶん前倒しにしてください。
→ 表は横にスクロールできます
| 時期 | やること | 期限の性格 |
|---|---|---|
| 10月上旬〜中旬 | 改正点の確認、申告書の入手、対象者リストの作成 | 社内締切 |
| 11月上旬 | 申告書・案内文の配布 | 社内締切 |
| 11月下旬 | 申告書と控除証明書の回収締切 | 社内締切 |
| 12月上旬 | 書類確認と差し戻しの完了 | 社内締切 |
| 12月中旬 | 年税額の計算と精算額の確定 | 社内締切 |
| 12月の最終給与日 | 過不足額の精算(還付・徴収) | 社内締切 |
| 2027年1月12日(火) | 12月支払分の源泉所得税の納付(原則) | 法定期限 |
| 2027年1月20日(水) | 納期の特例を受けている場合の納付(7〜12月分) | 法定期限 |
| 2027年2月1日(月) | 源泉徴収票の交付、法定調書合計表・給与支払報告書の提出 | 法定期限 |
源泉所得税の納付期限は原則として翌月10日で、休日の場合は翌営業日になります。
2027年は1月10日が日曜日、11日が成人の日のため、1月12日が期限です(国税庁 タックスアンサーNo.2505「源泉所得税の納付期限と納期の特例」)。
年末調整は経理・総務の繁忙期とも重なるため、年間の業務カレンダーに組み込んでおきましょう。
年間を通した段取りは『経理のスケジュール管理を仕組みにする5ステップ』や『経理の繁忙期を乗り切る6つのステップ』のページも参考にしてください。
担当者用チェックリストのテンプレート(無料)
列は「フェーズ・時期の目安・チェック項目・担当者・期限・完了」の6つです。
担当者と期限の列は空けてあるので、自社の締切と担当を書き込んでから使い始めてください。
完了列を「済」「未」で管理すると、フィルターで未完了の項目だけを抜き出せるので進捗確認が速くなります。
No,フェーズ,時期の目安,チェック項目,担当者,期限,完了
1,準備,10月上旬,国税庁の「年末調整のしかた」で今年の改正点を確認した,,,未
2,準備,10月上旬,給与ソフト・計算シートが今年の改正に対応しているか確認した,,,未
3,準備,10月中旬,年末調整の対象者・対象外の人をリストにした,,,未
4,準備,10月中旬,中途入社者から前職の源泉徴収票を回収した,,,未
5,準備,10月中旬,令和8年分・令和9年分の扶養控除等申告書を用意した,,,未
6,準備,10月中旬,基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書を用意した,,,未
7,準備,10月中旬,保険料控除申告書と従業員向けの案内文を用意した,,,未
8,配布,11月上旬,申告書・案内文・従業員用チェックシートを配布した,,,未
9,配布,11月上旬,提出期限と問い合わせ先を周知した,,,未
10,回収・確認,11月下旬,全員分の申告書を回収した(未提出者リストを作成),,,未
11,回収・確認,11月下旬,保険料控除証明書・住宅ローン関係書類の添付を確認した,,,未
12,回収・確認,12月上旬,扶養親族・配偶者の所得要件を改正後の基準で確認した,,,未
13,回収・確認,12月上旬,記入漏れ・添付漏れを本人へ差し戻し、再提出を受けた,,,未
14,計算・精算,12月中旬,1年間の給与・賞与の総額と源泉徴収税額を集計した,,,未
15,計算・精算,12月中旬,年税額を計算し、過不足額を確定した,,,未
16,計算・精算,12月の最終給与日,過不足額を給与で精算した(還付・徴収),,,未
17,事後手続き,1月12日,12月支払分の源泉所得税を納付した(納期の特例は1月20日),,,未
18,事後手続き,2月1日,源泉徴収票を全員に交付した,,,未
19,事後手続き,2月1日,法定調書合計表を税務署へ提出した,,,未
20,事後手続き,2月1日,給与支払報告書を市区町村へ提出した,,,未
21,事後手続き,2月上旬,申告書を保管し、翌年への申し送りを記録した,,,未2026年(令和8年分)の変更点チェック
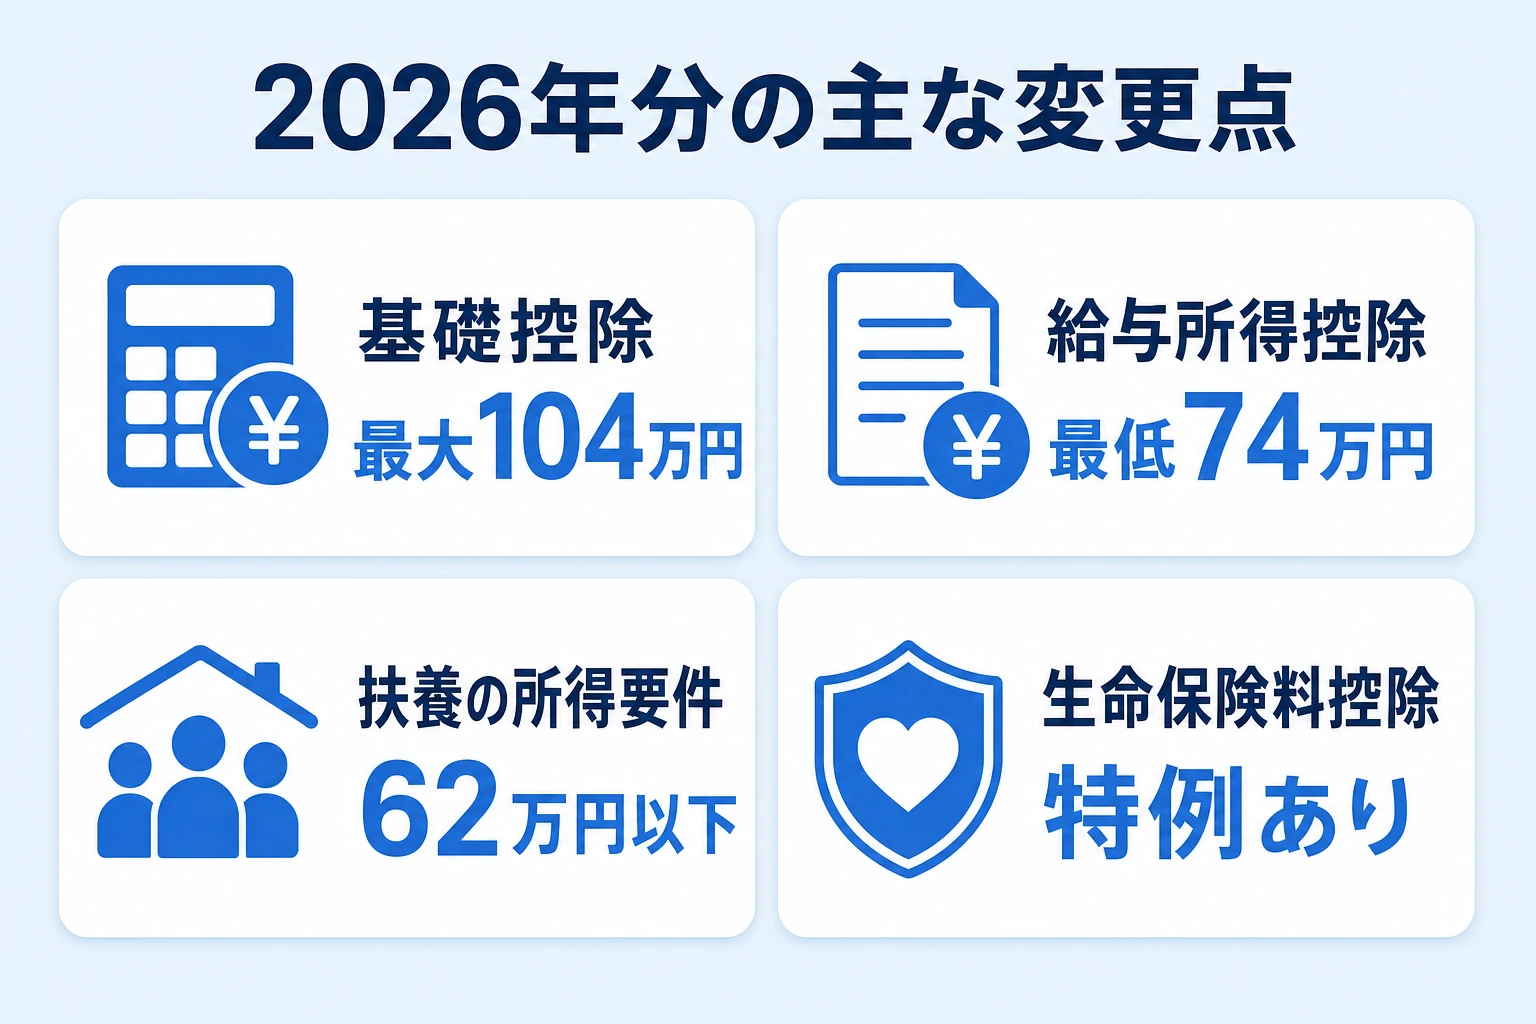
2026年分の年末調整では、令和8年度税制改正による変更を反映する必要があります。
改正は原則として令和8年12月1日に施行され、11月までの毎月の源泉徴収は変わらず、12月の年末調整でまとめて精算する仕組みです(国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」)。
基礎控除の引き上げ(最大104万円)
国税庁の資料によると、令和8・9年分の基礎控除額は合計所得金額に応じて次のとおりです。
給与だけの人なら、表のカッコ内の給与収入で目安をつけられます。
→ 表は横にスクロールできます
| 合計所得金額(給与収入のみの目安) | 令和8・9年分 | 令和10年分以後 |
|---|---|---|
| 132万円以下(206万円以下) | 104万円 | 99万円 |
| 132万円超336万円以下(206万円超475万1,999円以下) | 104万円 | 62万円 |
| 336万円超489万円以下(475万1,999円超665万5,556円以下) | 104万円 | 62万円 |
| 489万円超655万円以下(665万5,556円超850万円以下) | 67万円 | 62万円 |
| 655万円超2,350万円以下(850万円超2,545万円以下) | 62万円 | 62万円 |
基礎控除は全員に関わるため、給与ソフトや計算シートが改正後の金額に対応しているかを最初に確認しましょう。
改正に対応した『国税庁「年末調整計算シート」』のページも公開されています。
給与所得控除の最低保障額の引き上げ(74万円)
74万円のうち5万円は令和8・9年分に限った特例で、令和10年分以後は69万円になります。
あわせて「年末調整等のための給与所得控除後の給与等の金額の表」も改正されているため、前年の表を使い回さないことが大切です。
パート・アルバイトの年税額が前年と比べて大きく変わる場合があるので、還付額が多くなっても計算ミスとは限らない点を押さえておきましょう。
扶養親族・配偶者などの所得要件の見直し
基礎控除の引き上げに連動して、扶養控除や配偶者控除などの対象になる人の所得要件も変わっています。
回収した申告書を確認するときは、次の表の改正後の基準で判定してください。
→ 表は横にスクロールできます
| 区分 | 改正後の所得要件(給与収入のみの目安) | 改正前 |
|---|---|---|
| 扶養親族・同一生計配偶者 | 62万円以下(136万円以下) | 58万円以下(123万円以下) |
| 特定親族(19歳以上23歳未満) | 62万円超123万円以下(136万円超197万円以下) | 58万円超123万円以下 |
| 配偶者特別控除の対象配偶者 | 62万円超133万円以下(136万円超207万円以下) | 58万円超133万円以下 |
| 勤労学生 | 89万円以下(163万円以下) | 85万円以下(150万円以下) |
この改正で、新たに扶養控除などの対象になる親族が出てくる可能性があります。
国税庁は、その場合は扶養控除等(異動)申告書の提出が必要になると案内しています。
「去年は対象外だった家族」がいる従業員には、申告書の書き直しを個別に案内すると漏れを防げます。
23歳未満の扶養親族がいる場合の生命保険料控除の特例
対象は新生命保険料にかかる一般生命保険料控除で、生命保険料控除全体の合計限度額は12万円のまま変わりません。
保険料控除申告書で、23歳未満の扶養親族の有無に応じた計算になっているかを確認しましょう。
このほか、令和9年分の扶養控除等申告書には、前年から変更がない場合に使える簡易な様式も用意されています(国税庁「各種申告書・記載例」)。
フェーズ1:準備のチェックリスト(10月)
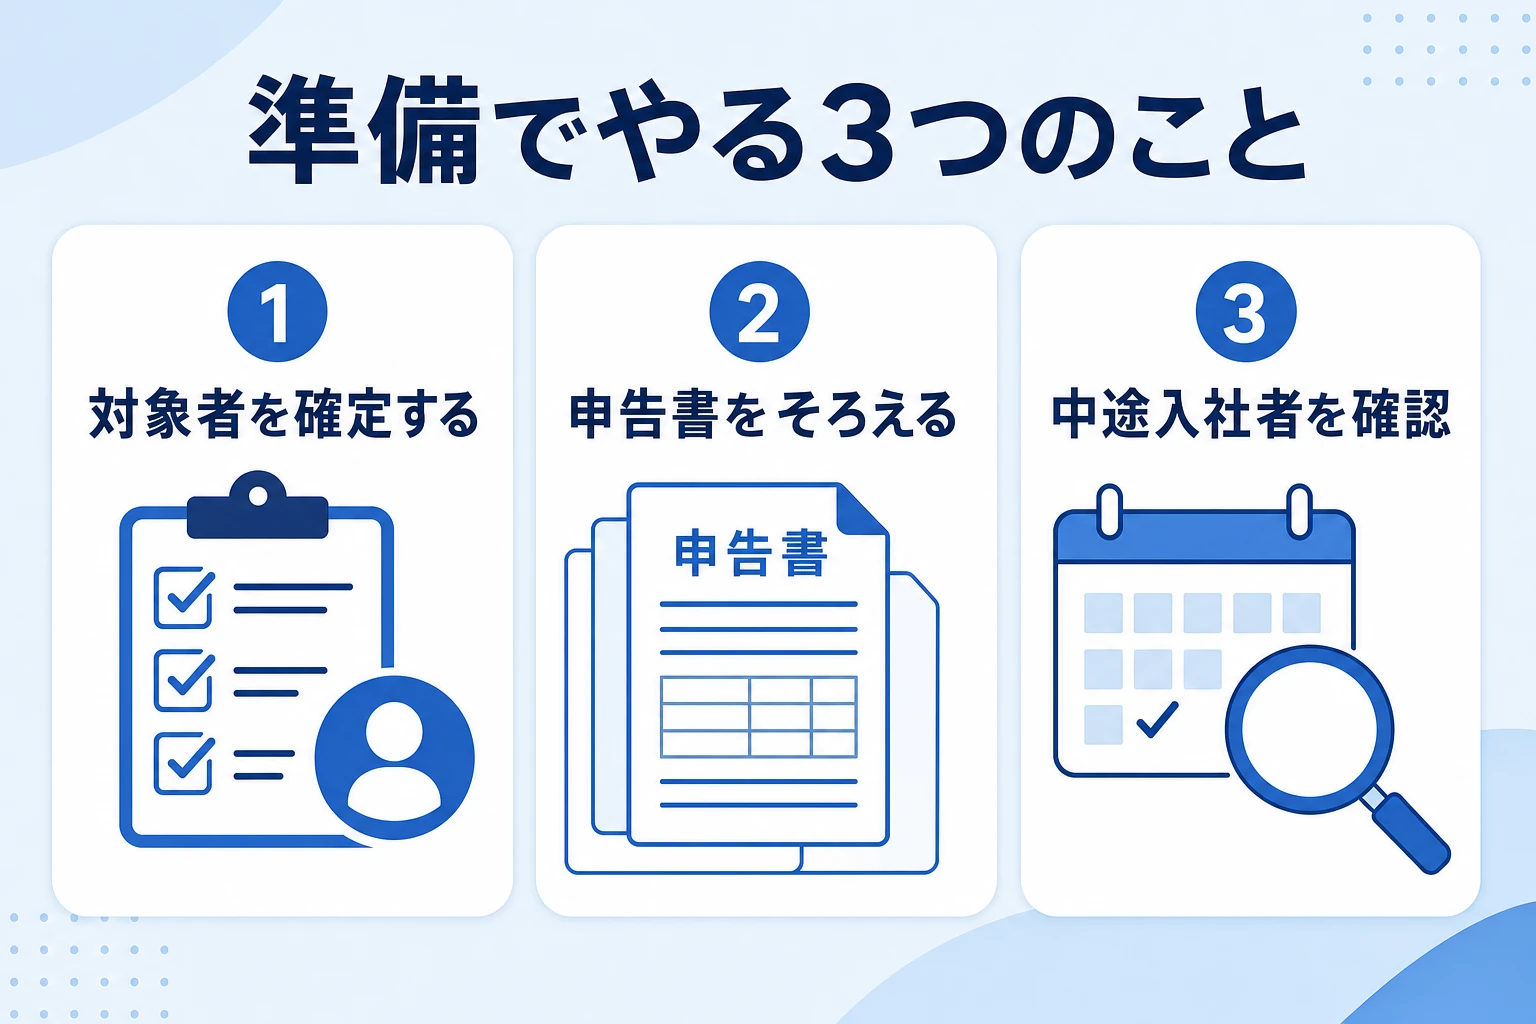
準備フェーズでは、誰の年末調整をするのかを確定し、配布する書類を一式そろえます。
ここで対象者を取り違えると、後のフェーズすべてがやり直しになるため、10月中に固めておきましょう。
年末調整の対象者を確定する
国税庁によると、年末調整の対象は、扶養控除等申告書を提出していて、年末まで勤務している人などです。
年の途中で退職した人は原則として対象外ですが、死亡退職や12月の給与を受けた後の退職など、例外的に対象になる場合があります。
- 在籍者の一覧を出し、扶養控除等申告書を提出している人に印を付ける
- その年の給与の総額が2,000万円を超える見込みの人を対象外にする
- 2か所以上から給与を受けていて、他社に扶養控除等申告書を出している人(乙欄の人)を対象外にする
- 年の途中の退職者のうち、例外として対象になる人がいないか確認する
- 対象者リストを確定し、担当者間で共有する
年末調整の対象になる給与は、その年の1月1日から12月31日までに支払いが確定した給与です。
12月分の給与を翌年1月に支払う会社では、その給与は翌年分になる点に注意しましょう。
配布する申告書と案内文をそろえる
申告書の様式と記載例は、『国税庁「各種申告書・記載例」』のページからダウンロードできます。
2026年分で使う主な書類は次のとおりです。
→ 表は横にスクロールできます
| 書類 | 対象者 | ポイント |
|---|---|---|
| 令和8年分 扶養控除等(異動)申告書 | 全員 | 年初に提出済みのものに異動がないか確認してもらう |
| 令和9年分 扶養控除等(異動)申告書 | 全員 | 翌年の毎月の源泉徴収に使う。年末調整と同時に回収するのが一般的 |
| 令和8年分 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書 | 全員(基礎控除を受ける人) | 本人の合計所得金額の見積額を記入。配偶者・特定親族がいる人は該当欄も |
| 令和8年分 保険料控除申告書 | 生命保険料・地震保険料などを支払った人 | 控除証明書の原本を添付 |
| 住宅借入金等特別控除申告書 | 住宅ローン控除の2年目以降の人 | 税務署から本人に送付されたものを提出してもらう |
申告書と一緒に、提出期限・必要な添付書類・問い合わせ先を1枚にまとめた案内文を用意しておくと、問い合わせがぐっと減ります。
『国税庁「令和8年分 年末調整のしかた」』のページには、従業員に周知するための文例も掲載されています。
中途入社者・マイナンバーを確認する
中途入社者の年末調整では、前職の給与と源泉徴収税額を合算して計算します。
前職の源泉徴収票が手元にない人は前の勤務先に再発行を依頼する必要があり、時間がかかるため、早めに声をかけておきましょう。
前職あり:前職の源泉徴収票を回収し、給与と源泉徴収税額を合算する。
前職の源泉徴収票が出ない:その人は年末調整ができず、本人が確定申告をすることになる。
マイナンバー:扶養親族を含め、新たに記載が必要な人の番号を確認し、取り扱いは担当者を限定する。
マイナンバーは法律で取り扱いが厳しく定められています(個人情報保護委員会「マイナンバー法」)。
申告書を回収・保管する人を限定し、保管場所の鍵やアクセス権限を事前に決めておきましょう。
フェーズ2:配布・回収・書類確認のチェックリスト(11月)
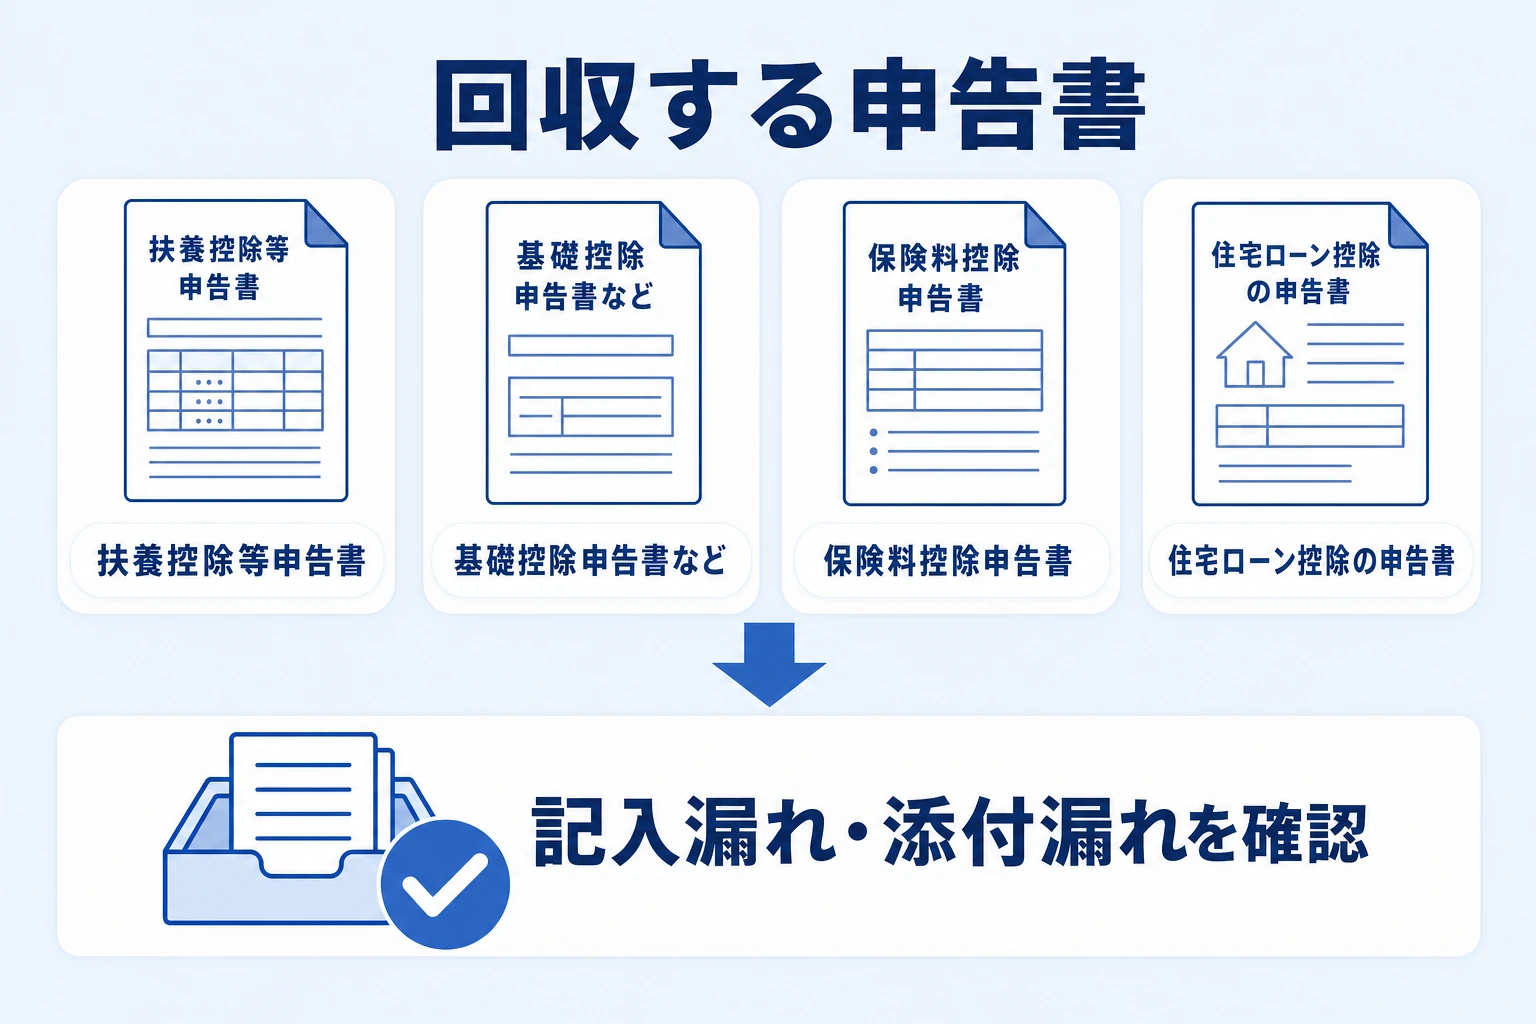
11月は、申告書を配布して回収し、中身を1枚ずつ確認するフェーズです。
年末調整のミスの多くはこの段階で生まれるため、書類ごとに見るべき点を決めておきましょう。
配布と回収のチェック項目
- 申告書・案内文・従業員用チェックシートをまとめて配布する
- 提出期限(例:11月25日)と問い合わせ先を全員に周知する
- 締切の1週間前に、未提出者へリマインドを送る
- 締切日に未提出者リストを作り、上長にも共有する
- 回収した書類は提出日を記録し、決めた場所に保管する
保険会社の控除証明書は、例年10月から11月ごろに契約者へ郵送されます。
「証明書が見つからない」という声が出やすいので、案内文に再発行の方法(保険会社への依頼)も書いておくと回収が早まります。
扶養控除等申告書・基礎控除申告書の確認ポイント
- 扶養親族の所得:合計所得金額62万円以下(給与収入のみなら136万円以下)か
- 16歳未満の扶養親族:扶養控除はないが、住民税の計算のために「住民税に関する事項」欄への記載が必要
- 本人の所得見積額:基礎控除申告書に本人の合計所得金額の見積額が書かれているか
- 配偶者の所得:配偶者控除・配偶者特別控除の判定に使う配偶者の所得見積額の記入漏れがないか
- 特定親族:19歳以上23歳未満の親族で所得が62万円超123万円以下なら、特定親族特別控除の欄に記入があるか
配偶者控除と配偶者特別控除は、本人の合計所得金額が1,000万円を超えると受けられない点にも注意しましょう(国税庁 タックスアンサーNo.2672「年末調整で配偶者控除等の適用を受けるとき」)。
本人の所得見積額と配偶者の欄がかみ合っているかを、セットで確認するのがポイントです。
保険料控除申告書・住宅ローン控除の確認ポイント
→ 表は横にスクロールできます
| 確認する書類 | チェック項目 |
|---|---|
| 生命保険料控除 | 控除証明書の原本が添付されているか/新契約・旧契約の区分と金額が証明書と一致しているか/一般・介護医療・個人年金の欄を取り違えていないか |
| 地震保険料控除 | 控除証明書の添付があるか/旧長期損害保険との区分が正しいか |
| 社会保険料控除 | 本人が直接支払った国民年金保険料などは、控除証明書の添付があるか |
| 小規模企業共済等掛金控除 | iDeCoを個人で払っている場合、払込証明書の添付があるか |
| 住宅借入金等特別控除 | 税務署から送付された申告書が提出されているか/金融機関の年末残高等証明書の添付が必要なケースか |
住宅ローン控除は、1年目は本人が確定申告をし、2年目以降は年末調整で受けられる仕組みです。
入居した年によって必要な添付書類が異なる場合があるため、迷ったら国税庁の記載例で確認しましょう。
従業員に配るチェックシートのテンプレート(無料)
次のテンプレートは、従業員が提出前に自分で確認するためのチェックシートです。
「該当」の列で自分に関係する書類を選び、「本人チェック」の列に印を付けてから提出してもらう使い方を想定しています。
No,書類,確認項目,該当(○/−),本人チェック
1,扶養控除等申告書(令和8年分),年初から家族の状況(結婚・出産・就職・別居など)に変更がないか確認した,,
2,扶養控除等申告書(令和9年分),来年の扶養親族を記入した(16歳未満の子も記入),,
3,基礎控除申告書兼配偶者控除等申告書,自分の今年の所得の見積額を記入した,,
4,基礎控除申告書兼配偶者控除等申告書,配偶者がいる場合、配偶者の所得の見積額を記入した,,
5,特定親族特別控除の欄,19歳以上23歳未満の家族がいる場合、その家族の所得を確認した,,
6,保険料控除申告書,生命保険料の控除証明書(原本)を添付した,,
7,保険料控除申告書,地震保険料の控除証明書(原本)を添付した,,
8,保険料控除申告書,自分で払った国民年金保険料などの控除証明書を添付した,,
9,保険料控除申告書,iDeCoを個人で払っている場合、払込証明書を添付した,,
10,住宅借入金等特別控除申告書,住宅ローン控除の2年目以降の場合、税務署から届いた申告書を提出した,,
11,中途入社の方,前の勤務先の源泉徴収票を提出した,,
12,全体,提出期限までに担当者へ提出した,,フェーズ3:計算・精算のチェックリスト(12月)
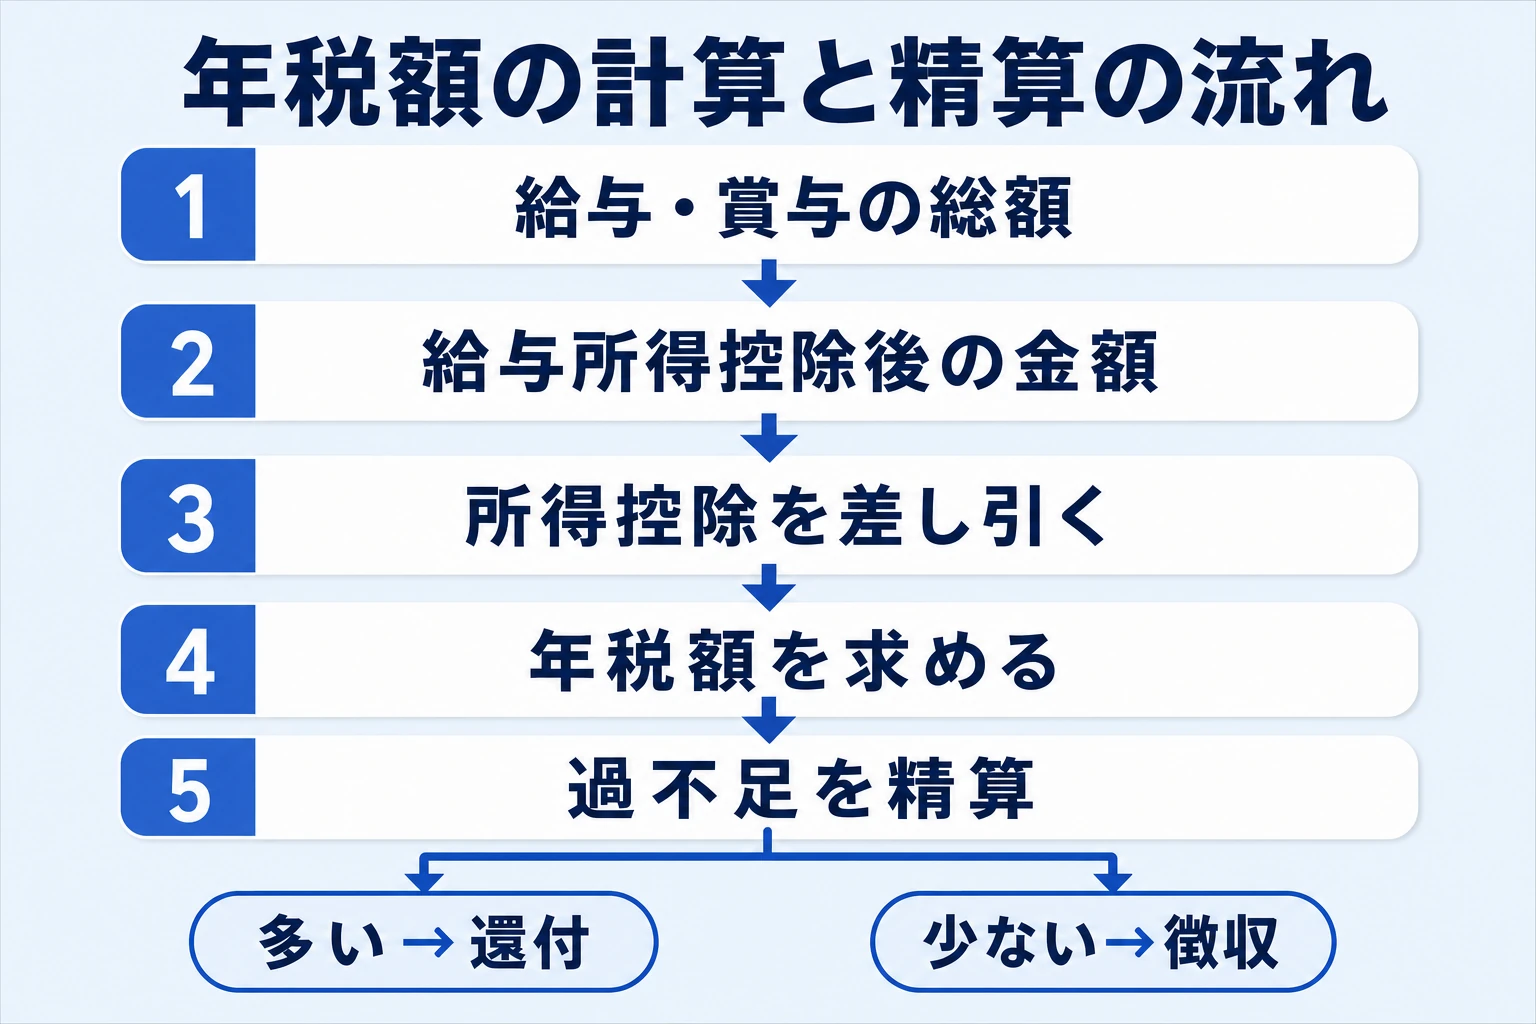
書類がそろったら、1年間の給与にかかる正しい所得税(年税額)を計算し、毎月の源泉徴収税額との差額を精算します。
ここでは計算の流れと、精算・やり直しのチェック項目を整理します。
年税額を計算する手順
- その年に支払いが確定した給与・賞与の総額と、源泉徴収した税額の合計を集計する(中途入社者は前職分を合算)
- 令和8年分の「給与所得控除後の給与等の金額の表」で、給与所得控除後の金額を求める
- 基礎控除・配偶者控除・扶養控除・保険料控除などの所得控除の合計額を差し引き、課税給与所得金額(1,000円未満切り捨て)を出す
- 税率を当てはめて算出所得税額を求め、住宅借入金等特別控除がある場合は差し引く
- 残った額に102.1%を掛けて年調年税額を求める(100円未満切り捨て)
計算の詳しい方法は、『国税庁 タックスアンサーNo.2662「年末調整のしかた」』のページに載っています。
給与ソフトを使わない会社は、国税庁の年末調整計算シートを使うと計算ミスを防げます。
エクセルで給与を管理している場合の基本は『エクセルで給与計算をする方法』のページも参考になります。
過不足額を精算する
→ 表は横にスクロールできます
| ケース | 精算の方法 | チェック項目 |
|---|---|---|
| 年税額 < 源泉徴収済みの税額(過納) | 差額を本人に還付する | 12月分の源泉徴収税額から充当し、足りなければ翌月以降に納める税額から充当する |
| 年税額 > 源泉徴収済みの税額(不足) | 不足額を本人から徴収する | 12月の給与から差し引く。給与明細に精算額が分かるように記載する |
| 年税額 = 源泉徴収済みの税額 | 精算なし | 計算結果を源泉徴収簿に記録する |
2026年分は基礎控除や給与所得控除の引き上げにより、例年より還付になる人が多くなる可能性があります。
還付額の合計が大きくなると、12月に納める源泉所得税から差し引ききれないこともあるため、資金繰りの面でも事前に見込みを立てておきましょう。
年末調整後に申告内容が変わったときの再調整
たとえば12月下旬に子どもが生まれた、配偶者の年収が見込みと違った、といった場合は、申告書を出し直してもらい再計算しましょう。
源泉徴収票の提出期限を過ぎた後は、会社でのやり直しではなく、本人が確定申告で調整するのが原則です。
会社で再調整できる:翌年1月末(源泉徴収票の提出期限)まで
それ以降:本人が確定申告をして精算する
医療費控除・寄附金控除:そもそも年末調整では受けられないため、本人の確定申告が必要
フェーズ4:1月の事後手続きチェックリスト
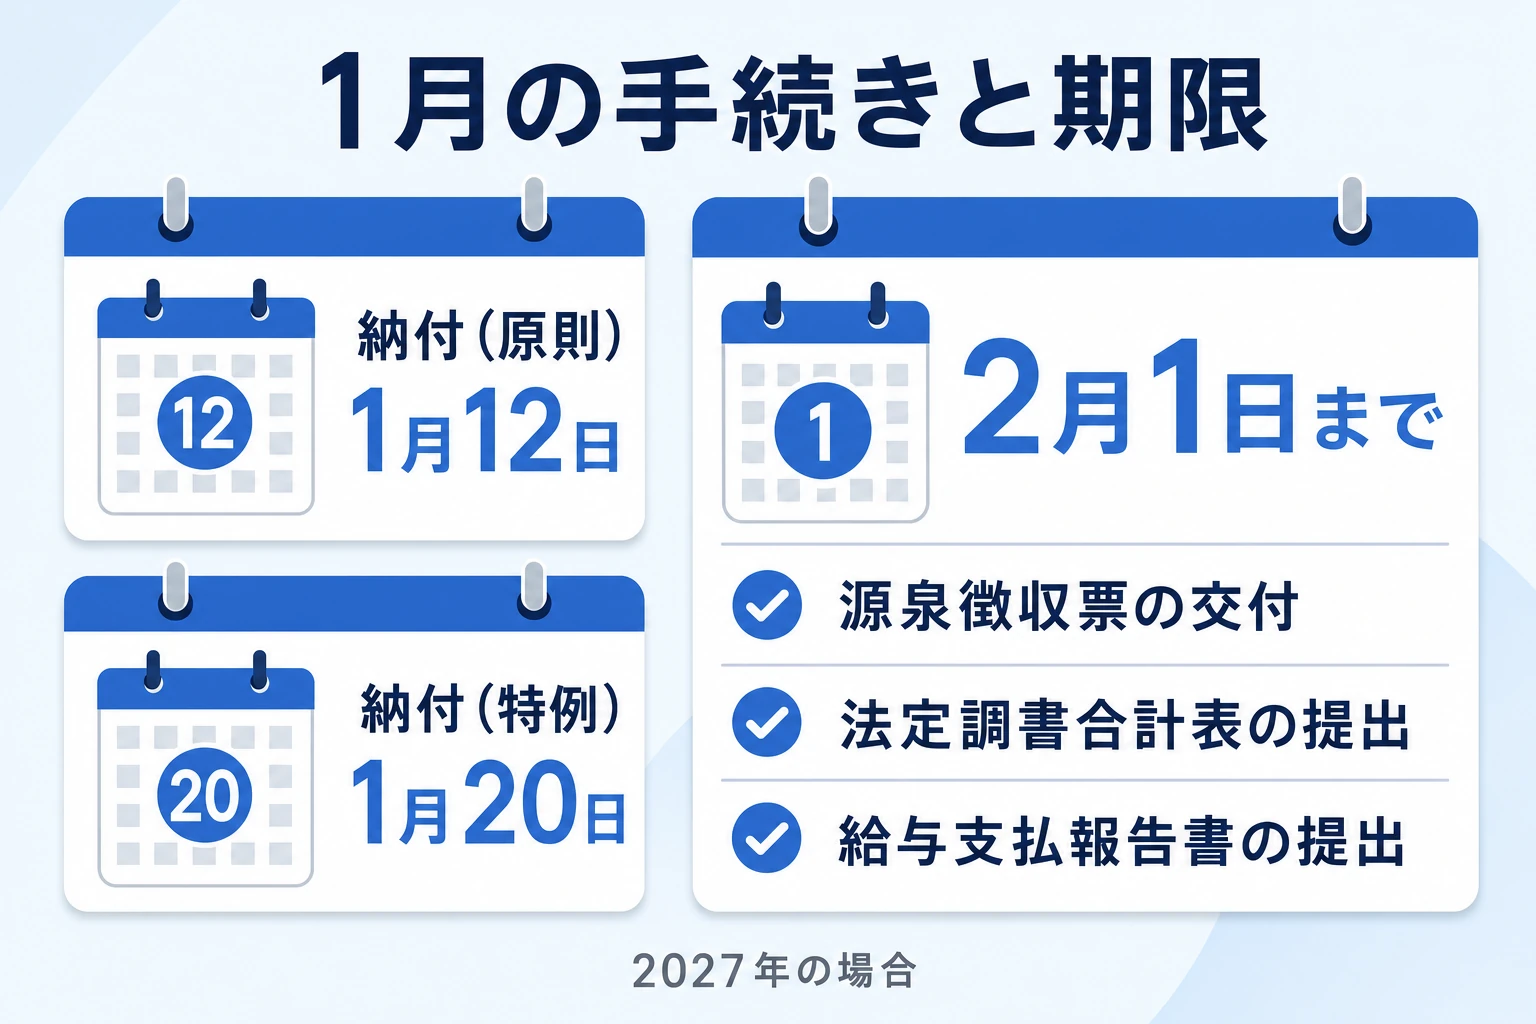
年末調整は12月の精算で終わりではありません。
翌年1月に、税金の納付と、税務署・市区町村への書類提出という法定期限のある手続きが残っています。
源泉所得税を納付する
納付額は、12月の給与から源泉徴収した税額から、年末調整による還付額を差し引いた後の金額です。
納付書(所得税徴収高計算書)には年末調整による超過額・不足額の欄があるため、記入漏れがないよう確認しましょう。
納期の特例は、給与の支払いを受ける人が常時10人未満の事業者が承認を受けて使える制度です。
源泉徴収票を交付し、法定調書合計表を提出する
- 年末調整をした全員分の給与所得の源泉徴収票を作成する
- 2月1日までに本人へ交付する(本人の承諾があれば電子交付も可能)
- 税務署へ提出が必要な人の分を抜き出す(提出範囲は役員かどうか・給与の金額などで決まる)
- 給与所得の源泉徴収票等の法定調書合計表を作成し、税務署へ提出する
税務署への提出範囲は『国税庁 「給与所得の源泉徴収票の提出範囲」』のページで確認できます。
前々年に提出した法定調書の枚数が種類ごとに30枚以上の場合は、e-Taxなどの電子的な方法で提出する必要があります(国税庁 タックスアンサーNo.7401「法定調書の種類」)。
給与支払報告書を市区町村へ提出する
提出先は従業員ごとに異なるため、住所地の市区町村ごとに書類を分けて送りましょう。
提出先が多い会社は、総括表の作成と送付の手間が大きいので、地方税共同機構「eLTAX(地方税ポータルシステム)」を使った電子提出が便利です。
退職者の分の提出も漏れやすいので、対象者リストと突き合わせて確認しましょう。
1月の手続きチェックリスト
- 12月支払分の源泉所得税を納付した(1月12日/特例1月20日)
- 源泉徴収票を全員に交付した(2月1日まで)
- 法定調書合計表と、提出範囲に当たる人の源泉徴収票を税務署へ提出した
- 給与支払報告書を各市区町村へ提出した(eLTAXまたは郵送)
- 回収した申告書を決めた場所に保管した
年末調整でよくあるミスと防ぎ方
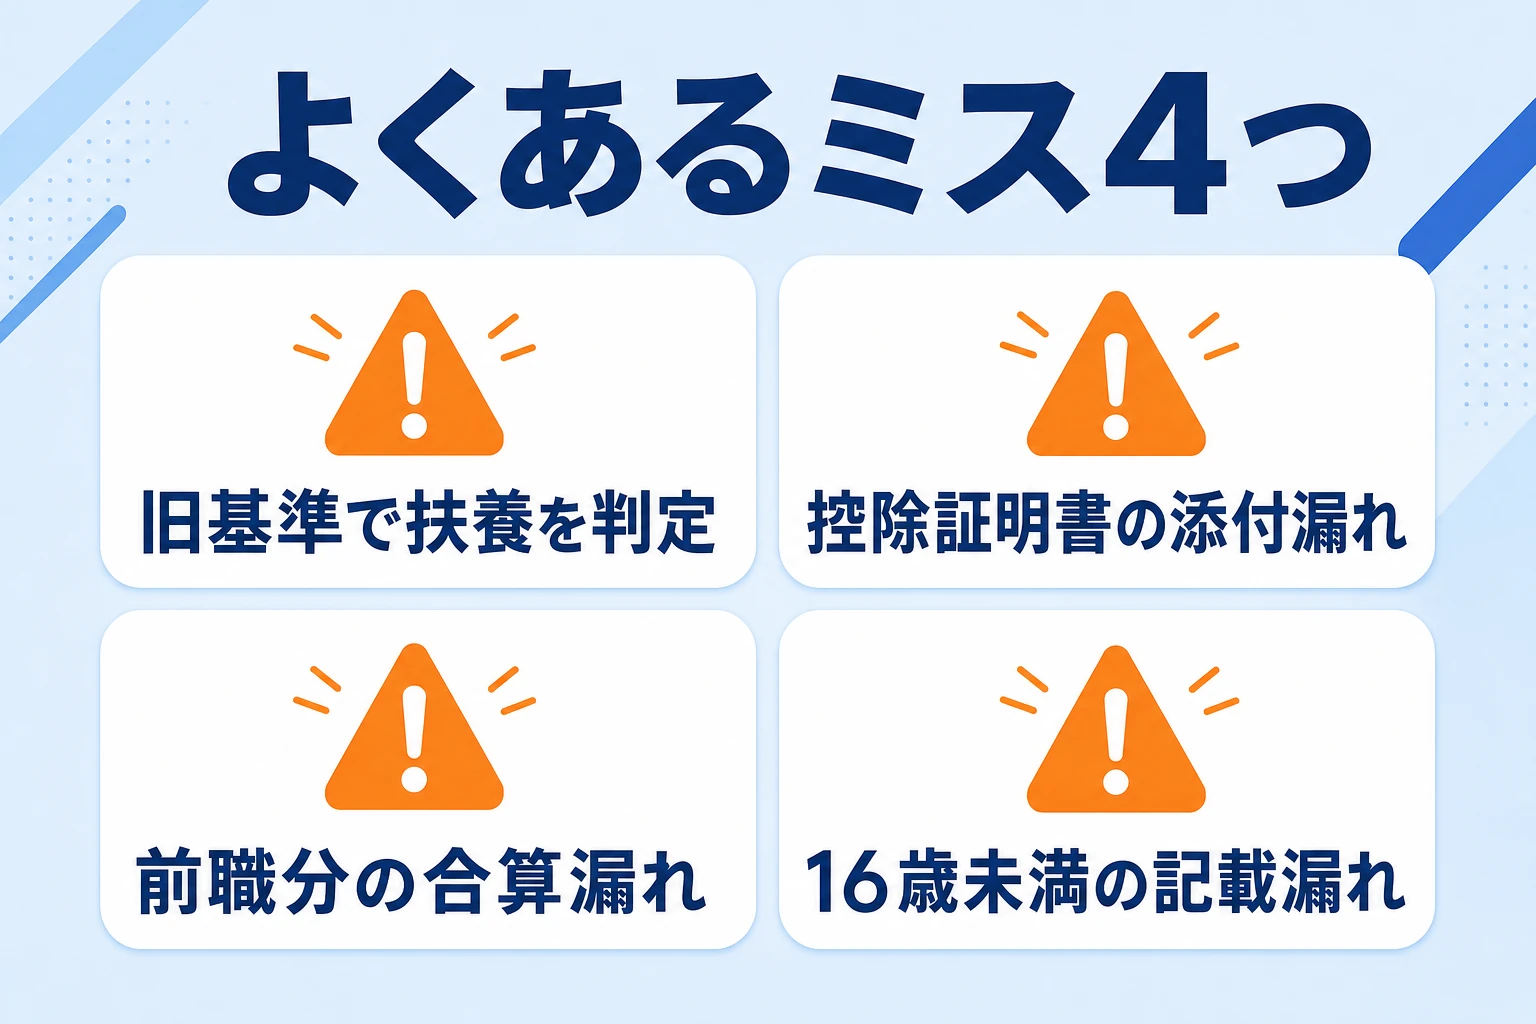
年末調整のミスは、毎年ほぼ同じところで起きています。
よくあるミスを先に知り、チェックリストに項目として組み込んでおくのが最も確実な対策です。
書類の確認で起きるミス
→ 表は横にスクロールできます
| よくあるミス | 原因 | 防ぎ方 |
|---|---|---|
| 扶養親族の所得を旧基準(58万円・123万円)で判定した | 前年の知識のまま確認した | 確認表に改正後の基準(62万円・136万円)を書いておく |
| 控除証明書の添付漏れ・金額の転記ミス | 従業員が証明書を探せない/新旧区分の誤り | 従業員用チェックシートで提出前に自己確認してもらう |
| 16歳未満の子の記載漏れ | 扶養控除がないため不要と思われている | 案内文に「住民税のため16歳未満の子も記入」と明記する |
| 前年の申告書の様式を使った | 社内に残っていた古い用紙を配った | 配布前に様式の年分(令和8年分・令和9年分)を確認する |
書類の確認は、1人で全件を見るより、チェック項目を決めて2人で分担するほうが見落としが減ります。
確認者と確認日を書類の隅に記入しておくと、後から問い合わせがあったときにも経緯をたどれます。
計算・手続きで起きるミス
- 前年の給与所得控除後の表で計算した:令和8年分の表を使う。給与ソフトのアップデート状況も確認する
- 中途入社者の前職分を合算し忘れた:対象者リストに「前職あり」の列を作り、源泉徴収票の回収を管理する
- 復興特別所得税の102.1%を掛け忘れた:計算手順の最後のステップとしてチェックリストに入れる
- 給与支払報告書の提出漏れ:退職者や住所変更者を含めて、市区町村ごとに提出済みの印を付ける
これらのミスに共通するのは、「去年もやったから大丈夫」という記憶に頼った確認です。
抜け漏れが起きやすい業務全般の考え方は『抜け漏れが多いときの対策』のページでも解説しています。
ミスが起きたときの対処
1月末までに気づいた場合は、会社で年末調整をやり直し、差額を精算したうえで正しい源泉徴収票を交付し直しましょう。
提出期限を過ぎてから気づいた場合は、本人に事情を説明し、確定申告での精算を案内しましょう。
どちらの場合も、原因をチェックリストに追記して翌年の再発を防ぐことが大切です。
毎年の年末調整をチームの仕組みにする方法
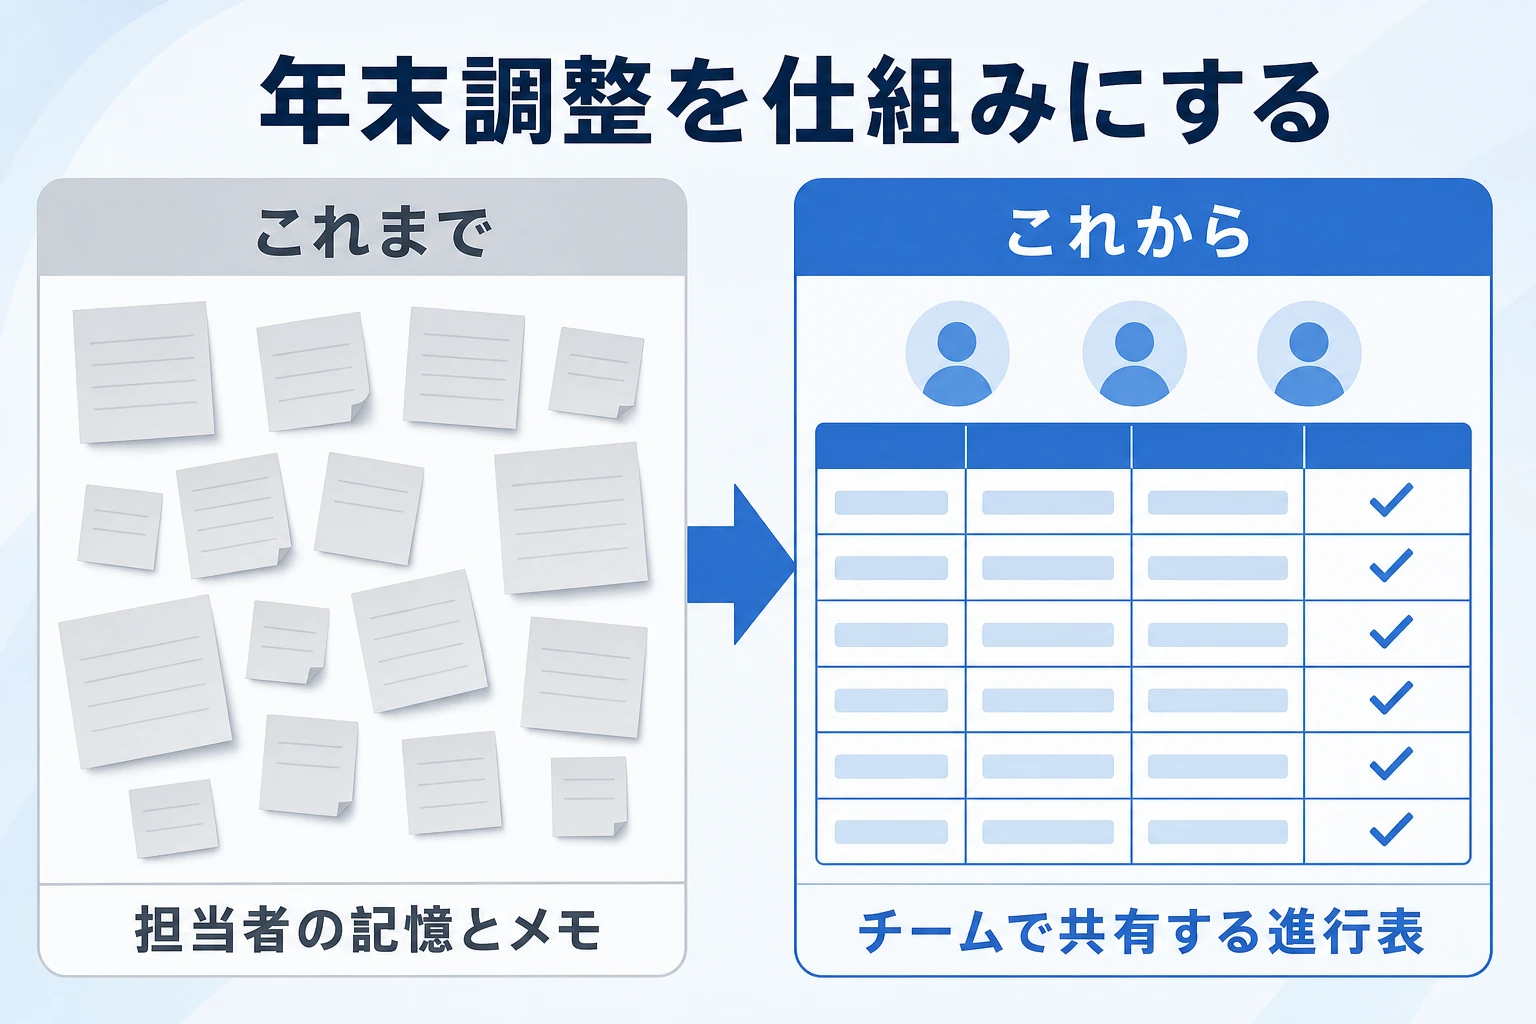
年末調整は年に1回しか発生しないため、担当者の記憶やメモに頼るほど、毎年同じつまずきを繰り返します。
チェックリストを「個人の手元のメモ」から「チームで共有する仕組み」に変えると、担当者が替わっても同じ品質で回せるようになります。
ここでは、すぐに取り入れられる4つの方法を、効果の大きい順に紹介します。
担当・期限つきの進行表をチームで共有する(効果 ★★★ / 手軽さ ★★☆)
チェックリストが担当者の手元のメモやエクセルファイルに留まっていると、「回収状況はどこまで進んだのか」「計算は誰が終えたのか」を毎回口頭で確認することになります。
そこで各項目に担当者と期限を書き込み、総務・経理・上長が同じ表を共有します。
進行表があれば、担当者が急に休んでも別の人が続きを引き取れます。
- 担当者用チェックリストの各項目に「担当者」と「期限」の列を足す
- 期限は1月の法定期限から逆算して入れる(回収締切→確認→計算→精算の順)
- ファイルの置き場所を1か所に決め、関係者全員に共有する
- 週に1回、未完了の項目だけを確認する短い打ち合わせを入れる
- ポイント:完了列は「済」「未」の2択にすると、未完了だけをフィルターで抜き出せて確認が速くなります。
- 着手すべきは、担当者が2名以上いる会社、または総務と経理で作業を分担している会社。
従業員への案内とリマインドを3段階で仕組み化する(効果 ★★★ / 手軽さ ★★★)
年末調整で担当者が最も時間を取られるのは、計算よりも書類の回収と督促です。
「提出してください」と1回伝えただけでは、保険会社から届いた控除証明書を探す時間がない人ほど後回しにします。
案内文とリマインドの日付を最初に決めておけば、督促が担当者の気分や忙しさに左右されなくなります。
- 配布時に、提出期限・必要書類・問い合わせ先を1枚にまとめた案内文を渡す
- 締切の1週間前に、未提出者へ同じ案内文を再送する
- 締切の前日に、未提出者と上長へ個別に連絡する
- 締切後は未提出者の一覧を作り、計算の着手前に回収を終える
- ポイント:案内文には「控除証明書は原本を添付」「配偶者の年収見込みを記入」など、毎年もれやすい項目を太字で入れておきます。
- 着手すべきは、従業員数が多い会社、拠点や在宅勤務者がいて対面で回収しにくい会社。
年調ソフトや給与ソフトで申告書の作成と回収を電子化する(効果 ★★☆ / 手軽さ ★★☆)
紙の申告書は、記入漏れや計算ミスを担当者が1枚ずつ目で確かめる必要があります。
国税庁が無償で提供する年末調整控除申告書作成用ソフトウェア(年調ソフト)を使えば、保険料控除の計算や配偶者控除の判定がソフト側で自動化されます。
すでに給与ソフトを使っている会社は、年末調整の電子申告に対応した機能があるか確認するとよいでしょう。
- 自社の給与ソフトが年末調整の電子化に対応しているか確認する
- 対応していなければ、国税庁の年調ソフトを使う運用を検討する
- 従業員向けに、ソフトの使い方と提出方法を書いた手順書を用意する
- 初年度は紙と並行できるようにし、困った人の問い合わせ先を決める
- ポイント:初年度から全員を電子化しようとせず、本社の部署など一部から始めると問い合わせが集中するのを防げます。
- 着手すべきは、紙の回収・確認に毎年数日かかっている会社、従業員が在宅勤務中心の会社。
振り返りメモを残して翌年の担当者に引き継ぐ(効果 ★★☆ / 手軽さ ★★★)
年末調整は年に1回しか発生しないため、1年たつと「去年どうしたか」をほとんど覚えていません。
担当者が異動や退職をすれば、手順そのものが社内から消えることもあります。
1月の手続きが終わった時点で、つまずいた点と翌年への申し送りを残しておくと、次の年はチェックリストを開くだけで同じ品質の作業を再現できます。
- 1月の事後手続きが終わったら、その週のうちに振り返りの時間を30分取る
- 回収が遅れた人数、多かった記入ミス、問い合わせの多かった項目を書き出す
- 翌年の改正点の確認先(国税庁のページなど)と、使ったファイルの保存場所を記録する
- チェックリスト本体にも、気づいた点を新しい項目として追記する
- ポイント:メモは個人のPCではなく、チームの共有フォルダやタスク管理ツールに残すと、担当者が替わっても消えません。
- 着手すべきは、担当者が1人しかいない会社、毎年担当者が替わる会社。
なぜ「チームで見える化」すると年末調整が回るのか
組織の生産性向上には、「チームのタスク管理」と「タスクの見える化」が欠かせません。
年末調整に置き換えると、「誰の書類が未提出か」「確認はどこまで済んだか」が関係者全員に見えていれば、督促も引き継ぎも迷わずにできます。
逆に、進み具合が担当者の頭の中にしかないと、その人が休んだ瞬間に作業が止まってしまいます。
総務部門のタスクをチームで回す考え方は『総務のタスク管理術7選』、担当者が1人しかいない場合の備えは『一人経理が退職する前にやるべき引き継ぎ5ステップ』のページも参考にしてください。
ここまでの仕組みは、エクセルの進行表と共有フォルダでも十分に始められます。
ただ、担当者や部署が増えてくると「最新のファイルはどれか」「督促を誰が出したか」の管理そのものが負担になってきます。
年末調整のような年1回の定型業務を仕組みにするなら『スーツアップ』
私たちが開発・運営するスーツアップは、表計算ソフトのような操作で、チームの「タスクの見える化」をして、タスクの抜け漏れや期限遅れを防ぐチームのタスク管理ツールです。
・表計算ソフトのような操作で、年末調整の進行表をそのままチームで共有できる
・1週間前・3日前・当日などの自動の期限通知を、メールやLINE・Slack・Teamsなどに送れる
・定型タスクの機能で、毎年10月に年末調整のタスクを自動で用意できる
よくある質問(FAQ)
年末調整のチェックリストを使う際に、担当者からよく寄せられる質問をまとめました。
年末調整の準備はいつから始めればいいですか?
10月上旬から始めるのが目安です。改正点の確認、申告書の準備、対象者の確定を10月中に終え、11月上旬に配布すると、12月の給与での精算に余裕を持って間に合います。
2026年(令和8年分)の年末調整で特に注意すべき点は何ですか?
基礎控除の引き上げ(合計所得金額489万円以下なら104万円)、給与所得控除の最低保障額の引き上げ(74万円)、扶養親族などの所得要件の見直し(62万円以下)の3点です。11月までの源泉徴収は変わらず、12月の年末調整でまとめて精算します。
扶養親族の年収はいくらまでなら扶養控除の対象になりますか?
2026年分は、合計所得金額62万円以下が要件です。収入が給与だけなら、給与収入136万円以下が目安になります。19歳以上23歳未満の親族で所得が62万円を超える場合は、123万円以下まで特定親族特別控除の対象になります。
年末調整の対象にならないのはどんな人ですか?
その年の給与の総額が2,000万円を超える人、他社に扶養控除等申告書を提出している人(乙欄の人)、年の途中で退職した人(一部の例外を除く)などです。対象外の人は、必要に応じて本人が確定申告をします。
中途入社した人が前の会社の源泉徴収票を出してくれない場合はどうすればいいですか?
前職の源泉徴収票がないと、その人の年末調整はできません。前の勤務先に再発行を依頼するよう本人に案内し、間に合わない場合は本人が確定申告で精算することになります。
年末調整が終わった後に扶養親族が増えたらどうなりますか?
翌年1月末までであれば、申告書を出し直してもらい、会社で年末調整をやり直せます。それを過ぎた場合は、本人が確定申告をして精算します。
16歳未満の子どもも扶養控除等申告書に書く必要がありますか?
必要です。16歳未満の扶養親族には所得税の扶養控除はありませんが、住民税の計算に使うため、申告書の「住民税に関する事項」欄に記入します。
年末調整の書類はどのくらい保管すればいいですか?
扶養控除等申告書などの申告書は、提出期限の属する年の翌年1月10日の翌日から7年間保存することとされています。マイナンバーが記載された書類は、保管場所と閲覧できる人を限定して管理しましょう。
まとめ:年末調整は進捗の「見える化」で仕組みにする
年末調整は、準備・配布・回収と確認・計算と精算・1月の事後手続きの5つのフェーズに分け、各フェーズのチェック項目を順番に消していけば抜け漏れを防げます。
2026年分は基礎控除や扶養要件の改正があるため、確認の基準を最新のものに置き換えてから始めましょう。
年末調整チェックリスト(要点)
- 10月:改正点を確認し、対象者リストと申告書一式を準備した
- 11月上旬:申告書・案内文・従業員用チェックシートを配布した
- 11月下旬:申告書を回収し、改正後の基準で扶養・配偶者の要件を確認した
- 12月:年税額を計算し、12月の給与で過不足を精算した
- 1月:源泉所得税を納付し、2月1日までに源泉徴収票・法定調書・給与支払報告書を出した
- 終了後:振り返りを残し、翌年のチェックリストに反映した
チェックリストは作って終わりではなく、毎年の振り返りで育てていくものです。
同じように期限と手順が決まっている業務には、『月次決算のやること一覧チェックリスト』のページで紹介されているような使い方も応用できます。
担当者1人の記憶に頼らず、チームで同じ表を見て進める形をつくっておくと、来年の年末調整はぐっと楽になります。
参考文献・出典
- 小松裕介『1+1が10になる組織のつくりかた ── チームのタスク管理による生産性向上』実業之日本社、2025年、ISBN 978-4-408-65143-9
- 国税庁「年末調整がよくわかるページ」/国税庁「令和8年分 年末調整のしかた」/国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」
- 国税庁「各種申告書・記載例」/国税庁「年末調整計算シート」/国税庁「源泉徴収のあらまし・手引き(令和8年版)」
- 国税庁 タックスアンサーNo.2665「年末調整の対象となる人」/国税庁 タックスアンサーNo.2668「年末調整の対象となる給与」/国税庁 タックスアンサーNo.2662「年末調整のしかた」/国税庁 タックスアンサーNo.2674「中途就職者の年末調整」/国税庁 タックスアンサーNo.2672「年末調整で配偶者控除等の適用を受けるとき」
- 国税庁 タックスアンサーNo.2505「源泉所得税の納付期限と納期の特例」/国税庁 タックスアンサーNo.7411「給与所得の源泉徴収票の提出範囲」/国税庁 タックスアンサーNo.7401「法定調書の種類」
- 地方税共同機構「eLTAX(地方税ポータルシステム)」/個人情報保護委員会「マイナンバー法」
チームのタスク管理 / プロジェクト管理でこのようなお悩みはありませんか?
そうなりますよね。私も以前はそうでした。タスク管理ツールを導入しても面倒で使ってくれないし、結局意味なくなる。
じゃあどうしたらいいのか?そこで生まれたのがスーツアップです。
これ、エクセル管理みたいでしょ?そうなんです。手慣れた操作でチームのタスク管理ができるんです!
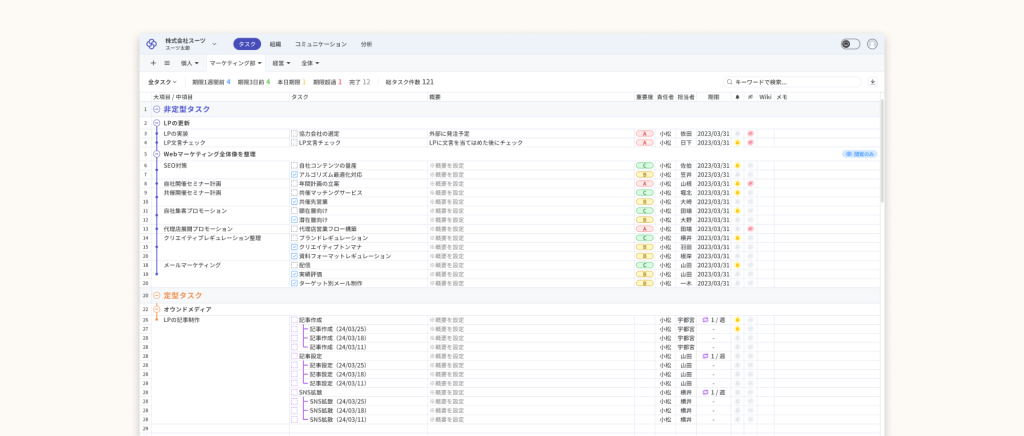
見た目がエクセルだからといって侮るなかれ。エクセルみたいに入力するだけで、こんなことも
こんなことも
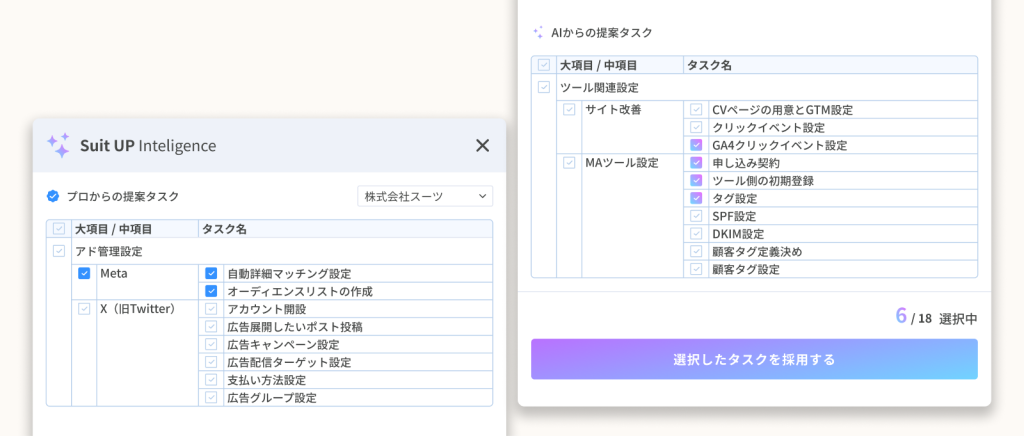
こんなことまでできちゃうんです。
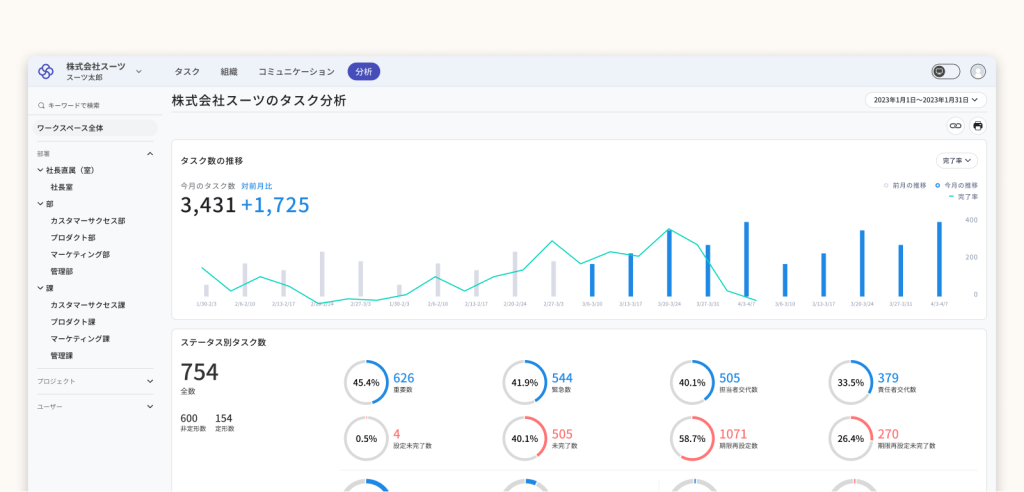
エクセル感覚でみんなでタスク管理。
まずは以下よりお試しいただき、どれだけ簡単か体験してみてください。
この記事を書いた人
関連記事
-
 中小企業の経営課題7つとは?人手不足・生産性・事業承継の背景と対策を解説
-
どんぶり経営から脱却する7ステップ|数字で回す会社へ変える方法
-
経理の属人化を解消する6つの方法|原因・リスクと脱属人化の進め方
-
年末調整でやること完全ガイド|担当者・従業員の手順と必要書類・期限まで解説
-
PFIのタスク管理のひな型とは?業務効率が上がる無料ひな型テンプレート!
-
GX(グリーントランスフォーメーション)のタスク管理のひな型とは?業務効率が上がる無料ひな型テンプレート!
-
ISOのタスク管理のひな型とは?業務効率が上がる無料ひな型テンプレート!
-
デスクトップにToDoを常時表示させる方法!無料ツール比較と設定手順【Windows・Mac】