今すぐ使える決算書テンプレート【無料・登録不要】損益計算書・貸借対照表の作り方と記入手順
決算書のテンプレートを探しているなら、まず探すべきは損益計算書と貸借対照表の2つ。
この記事では、登録不要でそのまま使えるエクセルテンプレートを無料配布したうえで、記入の手順・勘定科目のそろえ方・つまずいたときの直し方まで、順を追って解説します。
決算書は「書類の形を整えること」がゴールではなく、会社の数字を正しく残して期限内に申告まで終わらせることが目的。
テンプレートで手作業を最小限に抑えつつ、決算という一連の作業を段取りよく回すコツまで、チームのタスク管理ツールを開発・運営する立場から整理しました。
この記事でわかること
目次
【全体像】決算書テンプレートの選び方と使う流れ
決算書のテンプレートは種類が多く、どれから手をつけるか迷いがちですが、まずは損益計算書と貸借対照表があれば安心。
株式会社の場合は、これに株主資本等変動計算書と個別注記表が加わります。
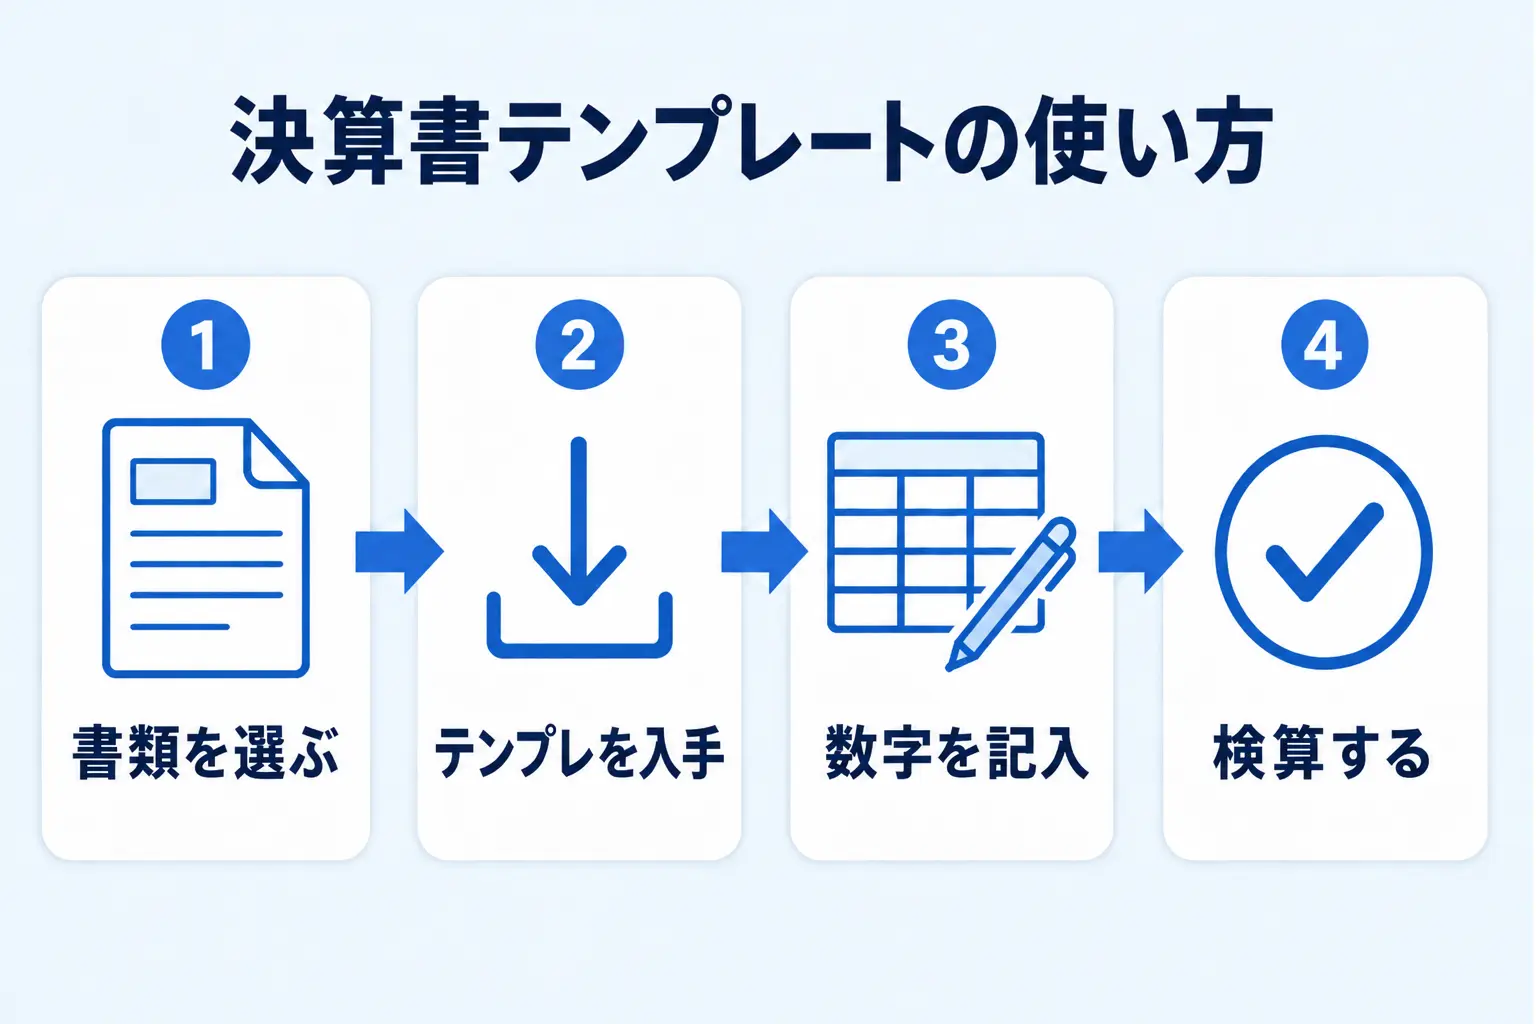
使う流れも共通していて、下の4ステップに沿えば大きく外しません。
テンプレートを使う4ステップ
- 作る書類を決める:個人事業主は青色申告決算書(損益計算書+貸借対照表)、株式会社は計算書類一式。
- テンプレを入手する:本記事の無料テンプレートや、公的機関の様式を使う。
- 数字を記入する:帳簿から作った試算表の残高を、科目ごとに書き写す。
- 検算する:貸借対照表の左右一致、損益計算書との連動を必ず確認する。
この4ステップのうち、テンプレートが活躍するのは3番目の「記入」から。
逆に言えば、その前の帳簿づけと試算表づくりが終わっていないと、テンプレートに入れる数字がそろいません。
テンプレートはあくまで「数字を入れる器」であり、数字そのものを作る道具ではない、という点を最初に押さえておくと、作業の順番で迷わなくなります。
対象別・作る書類の早見
誰が・どの決算書を作るのかは、事業の形態で変わります。
まず自社がどこに当てはまるかを確認しましょう。
→ 表は横にスクロールできます
| 対象 | 作る主な書類 | 根拠・提出先 |
|---|---|---|
| 個人事業主(青色申告) | 青色申告決算書(損益計算書・貸借対照表) | 確定申告で税務署へ |
| 個人事業主(白色申告) | 収支内訳書 | 確定申告で税務署へ |
| 株式会社(中小) | 貸借対照表・損益計算書・株主資本等変動計算書・個別注記表 | 会社法上の計算書類 |
| 上場企業・大会社 | 上記+キャッシュフロー計算書・附属明細表など | 会社法・金融商品取引法 |
株式会社に計算書類の作成義務があることは会社法に定められています。
個人事業主の申告書類は『国税庁:No.2070 青色申告制度』のページで確認できます。
決算書とは?テンプレートで作れる書類の種類
決算書とは、会社や個人事業の一定期間の経営成績と、決算日時点の財政状態をまとめた書類の総称。
日常では「決算書」と呼びますが、法律上の正式な呼び名は文脈によって異なります。
まずは用語の違いと、含まれる書類の中身を整理しましょう。
「決算書」「財務諸表」「計算書類」の違い
「決算書」は通称で、法律用語ではありません。
会社法では計算書類、金融商品取引法では財務諸表と呼びます。
指している書類はおおむね重なっており、日常業務では決算書という呼び方で問題ありません。
→ 表は横にスクロールできます
| 呼び名 | 根拠 | 主に含まれるもの |
|---|---|---|
| 決算書(通称) | 日常用語 | 損益計算書・貸借対照表など |
| 計算書類 | 会社法 | 貸借対照表・損益計算書・株主資本等変動計算書・個別注記表 |
| 財務諸表 | 金融商品取引法 | 上記+キャッシュフロー計算書・附属明細表など |
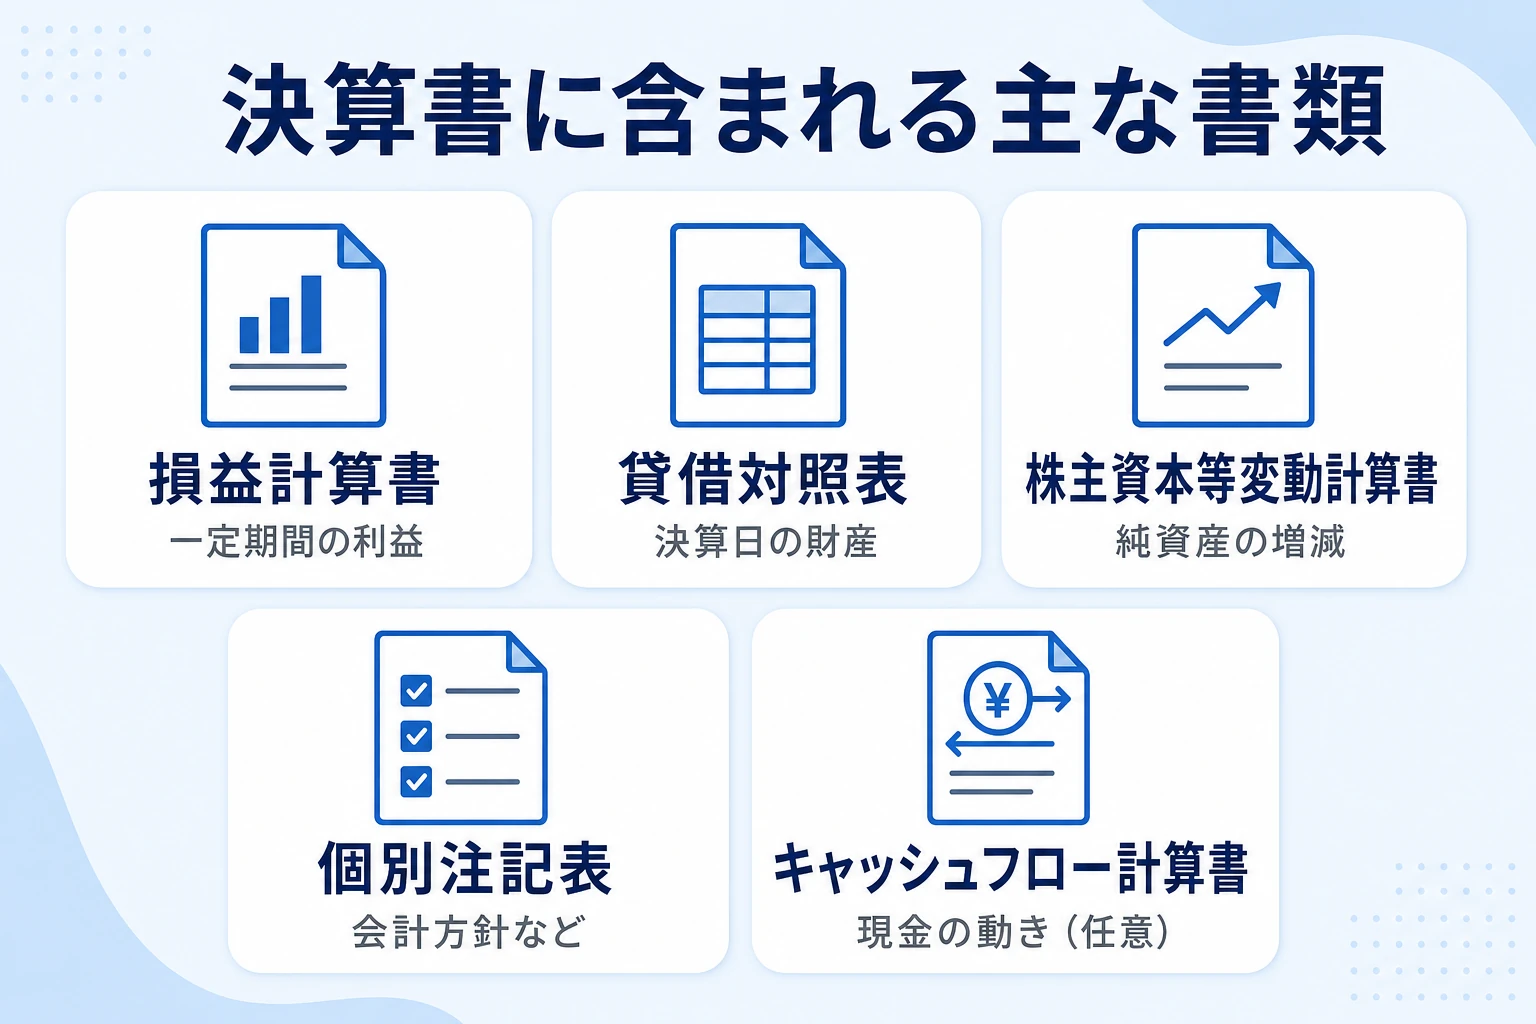
決算書に含まれる主な書類
それぞれの書類は役割が違い、見えるものも異なります。
下の一覧で「どの書類が何を表すか」をつかんでおくと、テンプレートを選ぶときも記入するときも迷いません。
- 損益計算書(P/L):一定期間の収益と費用から「儲け」を表す。
- 貸借対照表(B/S):決算日時点の資産・負債・純資産という「財産の状態」を表す。
- 株主資本等変動計算書:純資産が期首から期末までどう増減したかを表す(株式会社に作成義務)。
- 個別注記表:採用した会計方針などの注記をまとめる。
- キャッシュフロー計算書(C/F):現金の動きを営業・投資・財務に分けて表す(上場企業などは必須・中小は任意)。
この3つは別々の書類ですが、数字でつながっています。
損益計算書で計算した当期純利益は貸借対照表の利益剰余金に反映され、キャッシュフロー計算書の期末現金は貸借対照表の現金預金と一致します。
つまり、どれか一つの数字を直すと他の書類にも影響が及びます。
この連動を理解しておくと、後の検算で「どこを直せば整合するか」が分かります。
会計処理のルールは規模によって異なり、中小企業向けには『中小企業庁:中小企業の会計』のページが示す「中小企業の会計に関する基本要領」という指針が用意されています。
個人事業主の決算書は「青色申告決算書」
個人事業主の場合、青色申告をしている人は「青色申告決算書」を提出します。
これは損益計算書と貸借対照表を含む様式で、最大65万円の青色申告特別控除を受けるには貸借対照表の作成・提出が要件。
白色申告の方は、より簡易な収支内訳書を提出します。
様式や記載のしかたは『国税庁:確定申告に関する手引き等』のページの手引きをご確認ください。
会社の決算書と個人事業の決算書は、含まれる書類も提出先の様式も違う点に注意しましょう。
日々の帳簿づけから整えたい場合は『エクセルで帳簿をつける方法』のページもあわせて参考にしてください。
【無料配布】損益計算書・貸借対照表のエクセルテンプレート
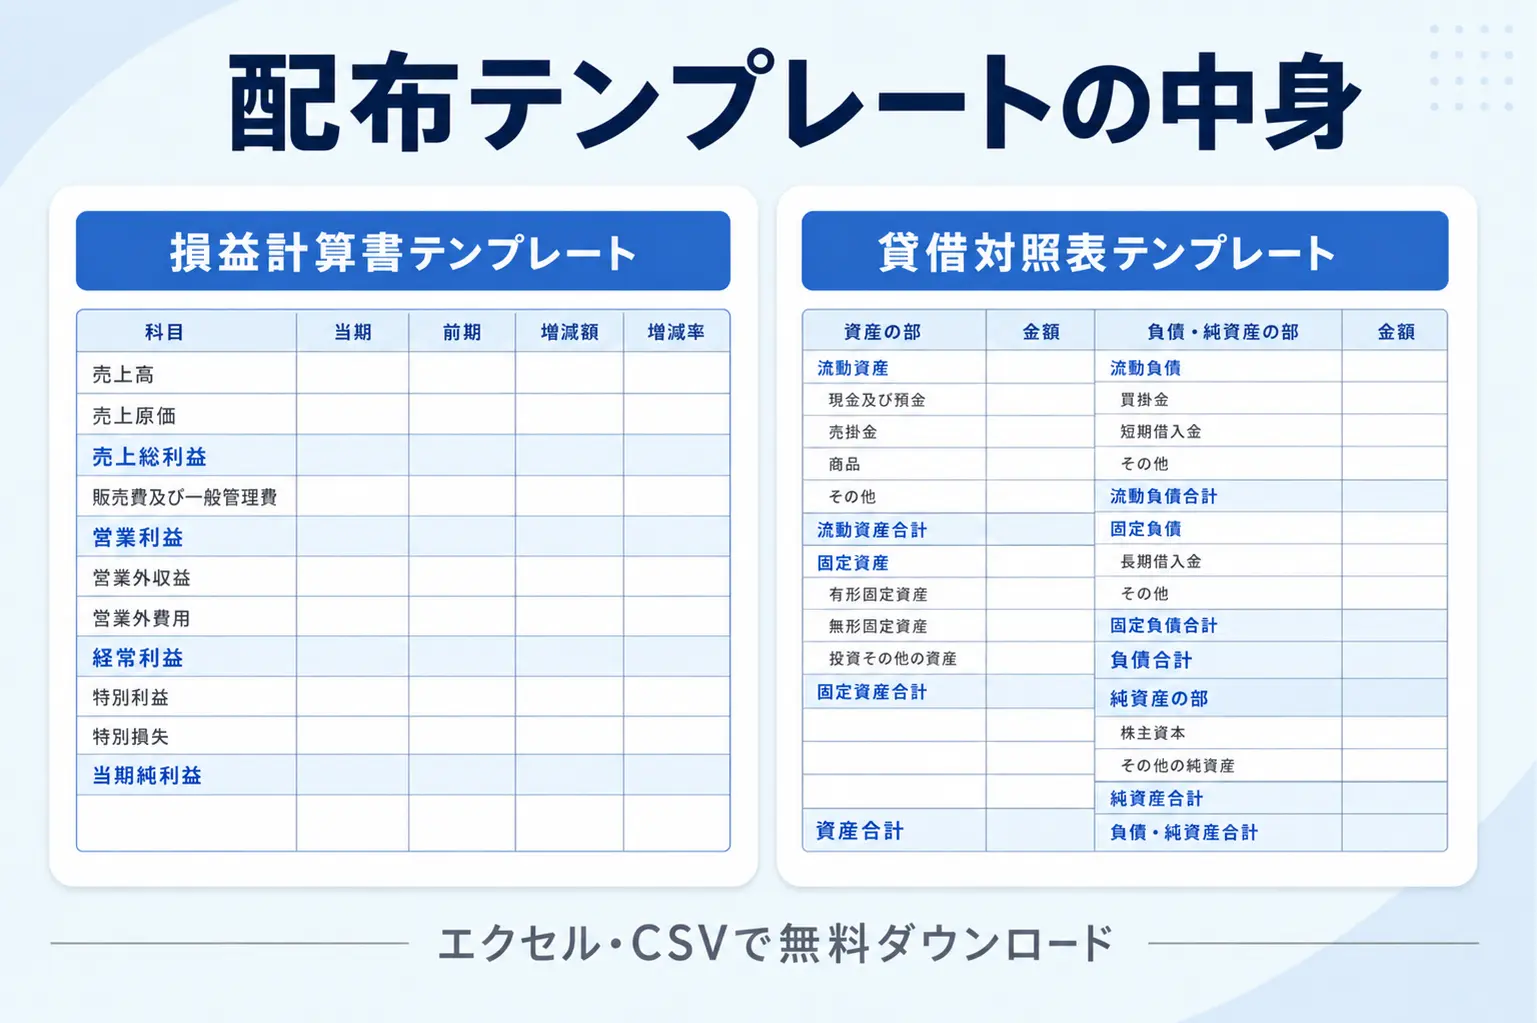
ここでは、実務で使う骨組みをそのまま入れた損益計算書と貸借対照表のテンプレートを配布します。
金額欄を自社の数字で埋めていくだけで、決算書の形が整います。
項目は代表的なものに絞っているので、自社に合わせて行を足し引きしてください。
損益計算書テンプレート
損益計算書のテンプレートは、売上高を先頭に、売上原価・販管費・営業外損益・特別損益と上から並べています。
区分ごとの小計と段階利益(売上総利益・営業利益・経常利益・税引前当期純利益・当期純利益)を計算する行を用意しているので、数字を入れれば利益の出方が一目で分かります。
5つの段階利益は、それぞれ意味が違います。
売上総利益は商品・サービスそのものの粗利、営業利益は本業の儲け、経常利益は本業に財務活動などを加えた通常の実力、税引前当期純利益は臨時の損益まで含めた利益、そして税金を引いた最終の儲けが当期純利益です。
どの段階で数字が落ち込んでいるかを見れば、改善すべきポイントが本業なのか、コストなのか、本業以外なのかを切り分けられます。
区分,科目,金額(円)
売上高,売上高,
売上原価,期首商品棚卸高,
売上原価,当期商品仕入高,
売上原価,期末商品棚卸高,
売上原価,売上原価 計,
段階利益,売上総利益,
販売費及び一般管理費,役員報酬,
販売費及び一般管理費,給料手当,
販売費及び一般管理費,地代家賃,
販売費及び一般管理費,広告宣伝費,
販売費及び一般管理費,減価償却費,
販売費及び一般管理費,その他経費,
販売費及び一般管理費,販管費 計,
段階利益,営業利益,
営業外収益,受取利息など,
営業外費用,支払利息など,
段階利益,経常利益,
特別利益,特別利益,
特別損失,特別損失,
段階利益,税引前当期純利益,
税金,法人税等,
段階利益,当期純利益,貸借対照表テンプレート
貸借対照表のテンプレートは、資産の部を流動資産・固定資産に、負債の部を流動負債・固定負債に分けています。
純資産の部には資本金と利益剰余金を置いています。
両者の合計が一致していれば、記帳におおむね漏れがないという目安になります。
流動と固定の分け方の目安は「1年以内かどうか」。
1年以内に現金化・支払いをするものは流動、それより長いものは固定に分類しましょう(正常な営業サイクル内のものは流動とする考え方もあります)。
この区分を正しく行うと、短期の支払い能力(流動資産と流動負債のバランス)が読み取れるようになり、単なる書類が経営判断の材料に変わります。
区分,科目,金額(円)
資産の部(流動資産),現金及び預金,
資産の部(流動資産),売掛金,
資産の部(流動資産),棚卸資産,
資産の部(固定資産),建物・機械など(有形固定資産),
資産の部(固定資産),ソフトウェアなど(無形固定資産),
資産の部(固定資産),投資その他の資産,
合計,資産合計,
負債の部(流動負債),買掛金,
負債の部(流動負債),未払金,
負債の部(流動負債),短期借入金,
負債の部(固定負債),長期借入金,
純資産の部,資本金,
純資産の部,利益剰余金,
合計,負債・純資産合計,テンプレートを使う前の注意点
公的機関でも様式が配布されています。
法人税や消費税の取り扱いは『国税庁 タックスアンサー(法人税)』『国税庁 タックスアンサー(消費税)』のページで確認できます。
決算書作成の5ステップ(記帳から申告まで)
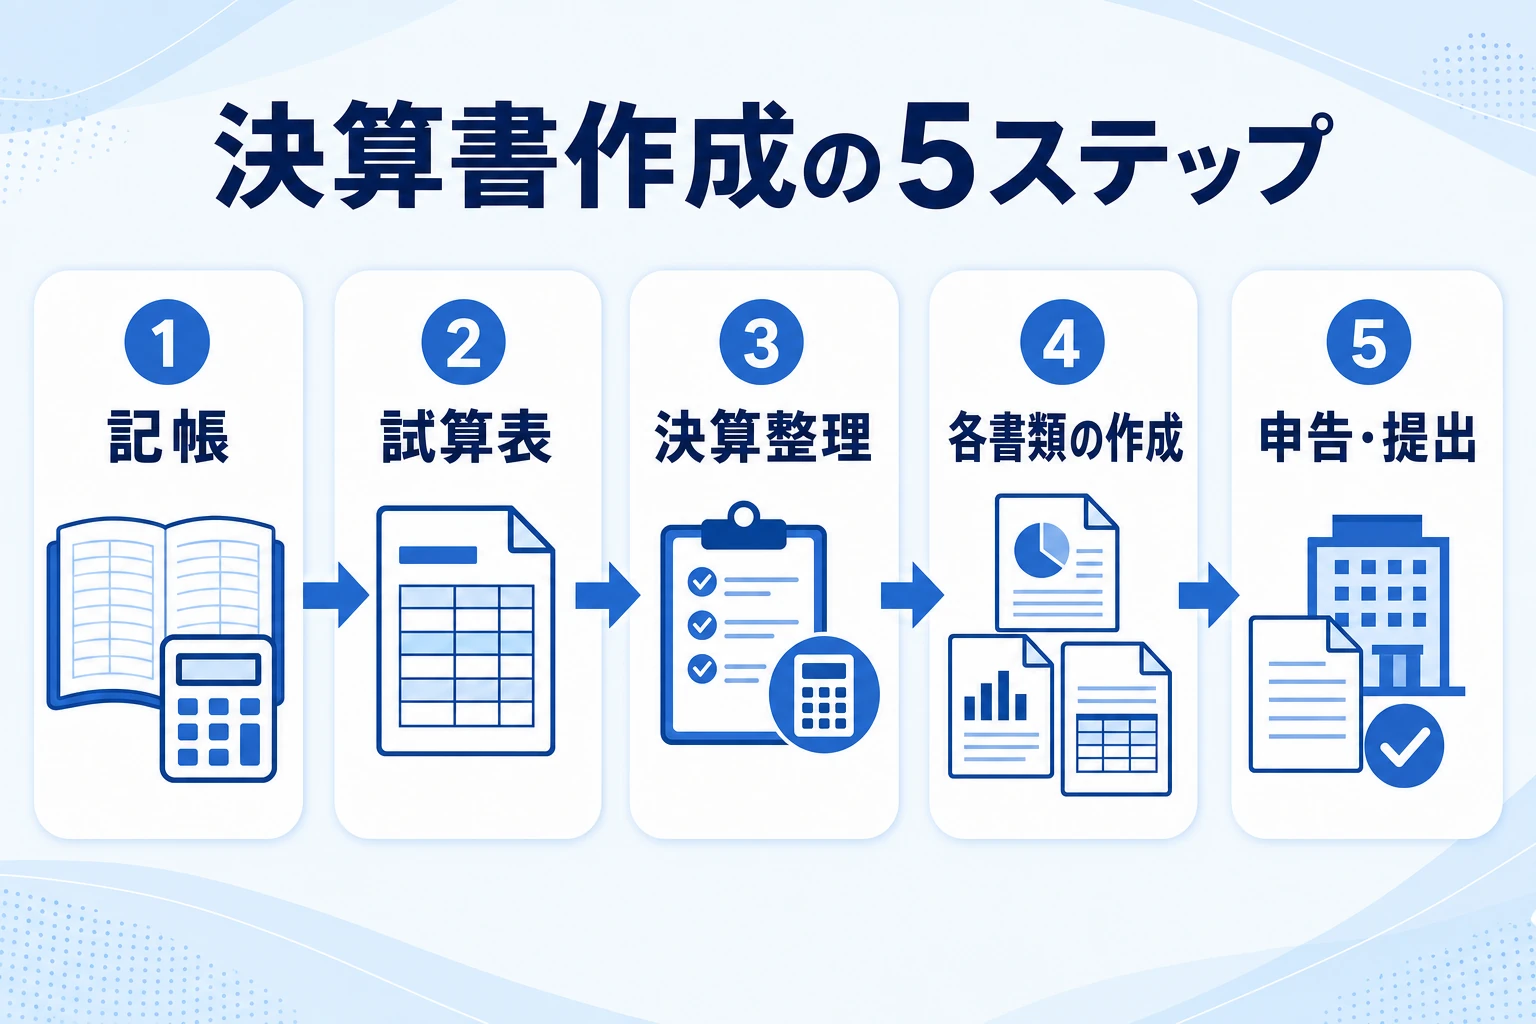
テンプレートに数字を書き写す前に、決算全体の流れを押さえておくと迷わずに済みます。
決算書は帳簿の積み上げの結果として作られるので、順番を飛ばすと数字が合わなくなります。
記帳から申告までの流れ
期中の記帳から申告までは、次の5ステップで進みます。
テンプレートが活きるのは、試算表と決算整理が終わって数字が固まった段階です。
- 記帳:日々の取引を仕訳し、総勘定元帳に記録する(期中の作業)。
- 試算表の作成:全勘定の残高を集計し、借方と貸方の合計が一致するかを確認する。
- 決算整理:減価償却・棚卸・経過勘定・引当金などの決算整理仕訳を加える。
- 各書類の作成:確定した数字を損益計算書・貸借対照表などのテンプレートに転記する。
- 申告・提出:法人税・消費税・地方税の申告、個人は確定申告を行う。
テンプレートに数字を入れる順番
テンプレートを埋めるときは、まず損益計算書で当期純利益を確定させましょう。
次に、その当期純利益を貸借対照表の利益剰余金に反映し、資産・負債を記入して左右一致を確認します。
最後に株主資本等変動計算書で純資産の増減を整理します。
当期純利益がすべての書類をつなぐ起点になると覚えておくと、順番で迷いません。
① 損益計算書:売上と費用から当期純利益を出す。
② 貸借対照表:当期純利益を利益剰余金へ。資産=負債+純資産を検算。
③ 株主資本等変動計算書:純資産の増減を整理し、貸借対照表と一致させる。
書類別のつくり方(損益計算書・貸借対照表ほか)
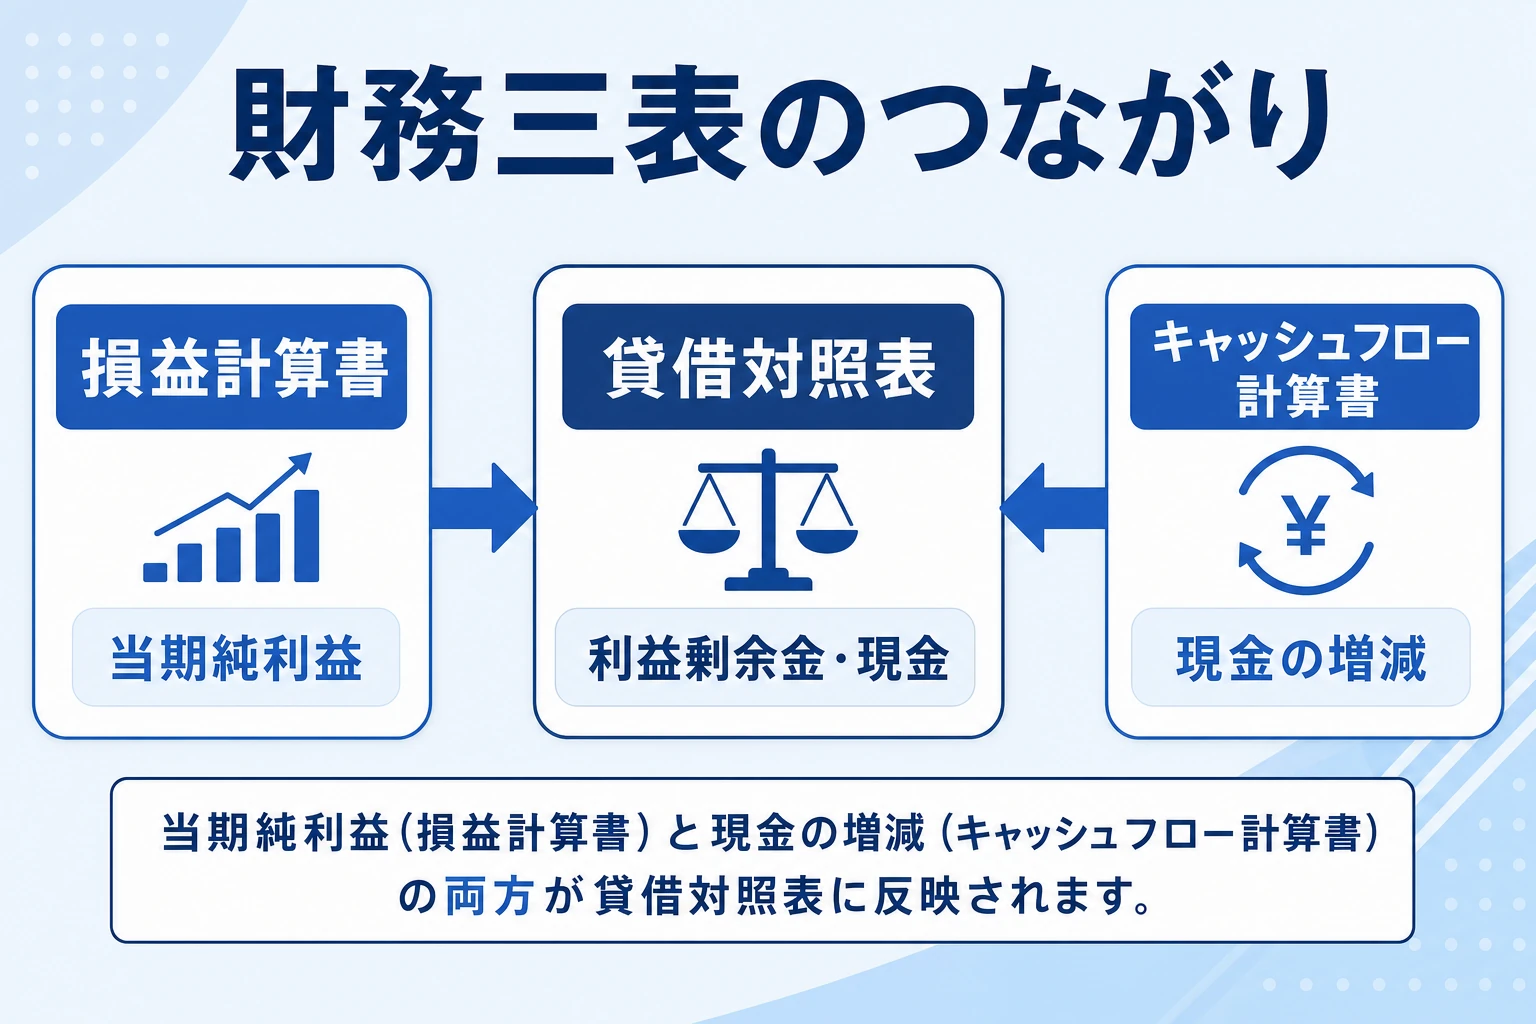
ここからは、決算書に含まれる主な書類を1つずつ作り方の手順で解説します。
どの書類も、試算表で固めた数字を転記していくのが基本。
書類どうしが連動する場所を意識すると、検算がぐっとラクになります。
①損益計算書(P/L)を作る(対象 全事業者 / 難易度 ★★☆)
損益計算書(Profit and Loss Statement)は、売上高を出発点に、売上原価・販売費及び一般管理費・営業外損益・特別損益を上から順に加減していく構造です。
途中で「売上総利益(粗利)」「営業利益」「経常利益」「税引前当期純利益」「当期純利益」という5つの段階利益が現れます。
この段階ごとに数字を見ると、利益が出ていない場合に「粗利の段階で崩れているのか」「販管費が重いのか」「本業以外の損失なのか」を判断できます。
個人事業主が青色申告で提出する青色申告決算書も、中心はこの損益計算書です。
- 年間の売上高(営業収益)を集計して先頭に置く
- 売上原価(期首棚卸高+当期仕入高−期末棚卸高)を引いて「売上総利益」を出す
- 販売費及び一般管理費(人件費・地代家賃・広告費など)を引いて「営業利益」を出す
- 営業外収益・営業外費用(受取利息・支払利息など)を加減して「経常利益」を出す
- 特別利益・特別損失を加減して「税引前当期純利益」、法人税等を引いて「当期純利益」を出す
- ポイント:勘定科目は毎期まったく同じ分類でそろえる。前期と並べて比較でき、増減の理由が読めるようになる。
- すべての事業者がまず作る基本書類。個人事業主の青色申告決算書の中心でもある。
②貸借対照表(B/S)を作る(対象 全事業者 / 難易度 ★★☆)
貸借対照表(Balance Sheet)は「資産=負債+純資産」という関係を表す書類です。
左側(借方)に資産の部、右側(貸方)に負債の部と純資産の部を並べ、両者の合計が一致することを必ず確認しましょう。
資産は現金預金・売掛金・棚卸資産などの流動資産と、建物・機械などの固定資産に分けます。
負債も1年以内に支払う流動負債と、長期借入金などの固定負債に分けます。
左右がぴったり合わないときは、どこかに記帳漏れや二重計上があるサインなので、決算書づくりの検算ポイントになります。
- 試算表から各勘定科目の期末残高を集める
- 資産の部を「流動資産(現金預金・売掛金・棚卸資産など)」と「固定資産(有形・無形・投資その他)」に分けて記入
- 負債の部を「流動負債(買掛金・未払金・短期借入金など)」と「固定負債(長期借入金など)」に分けて記入
- 純資産の部(資本金・利益剰余金など)を記入する。利益剰余金には当期純利益を反映させる
- 「資産合計」と「負債・純資産合計」が一致するかを必ず検算する
- ポイント:損益計算書の当期純利益は、貸借対照表の利益剰余金につながる。2つの書類は必ず数字で連動する。
- 損益計算書とセットで必須。青色申告特別控除(最大65万円)を受けるにも貸借対照表の作成・提出が要件になる。
③株主資本等変動計算書を作る(対象 株式会社 / 難易度 ★★☆)
株主資本等変動計算書は、会社法が定める計算書類の一つで、株式会社に作成義務があります。
資本金・資本剰余金・利益剰余金といった純資産の各項目について、期首残高→期中の変動→期末残高を横に並べて表します。
変動の主な中身は、当期純利益による利益剰余金の増加、剰余金の配当による減少、増資などです。
小規模な会社で変動がほとんどない場合は、当期純利益と配当だけを書いた簡潔な表でも構いません。
- 純資産の各項目(資本金・資本剰余金・利益剰余金など)の期首残高を横に並べる
- 当期純利益を「利益剰余金の増加」として記入する
- 剰余金の配当を行った場合は「利益剰余金の減少」として記入する
- 増資・自己株式の取得など、その他の変動があれば記入する
- 期末残高を計算し、貸借対照表の純資産の部と一致するかを確認する
- ポイント:変動が少ない中小企業は無理に複雑にしない。当期純利益と配当の2行だけでも要件は満たせる。
- 株式会社は会社法上、作成義務がある。個人事業主には不要。
④キャッシュフロー計算書を作る(任意)(対象 上場・大会社は必須/中小は任意 / 難易度 ★★★)
キャッシュフロー計算書は、一定期間の現金及び現金同等物の動きを、営業活動・投資活動・財務活動の3つに分けて表します。
上場企業などは作成が義務づけられていますが、中小企業は任意です。
営業CFは本業で稼いだ現金、投資CFは設備投資や資産売却による現金の動き、財務CFは借入・返済・増資・配当による動きを示します。
利益(損益計算書)と手元現金のズレを把握でき、いわゆる「黒字倒産」を防ぐ資金繰り管理に役立ちます。
- 営業活動によるCF(税引前当期純利益に減価償却費を足し戻し、売掛金・在庫・買掛金など運転資本の増減を加減)を計算
- 投資活動によるCF(固定資産や有価証券の取得・売却)を計算
- 財務活動によるCF(借入・返済・増資・配当)を計算
- 3区分を合計して現金の純増減額を出す
- 期首の現金残高に純増減を足し、期末残高が貸借対照表の現金預金と一致するかを確認する
- ポイント:中小企業は義務ではないが、資金繰りの見える化として作る価値が大きい。まずは営業CFだけでも把握しておく。
- 上場企業・大会社は必須。中小企業は資金繰り管理のために任意で作成する。
勘定科目のそろえ方と決算整理のポイント
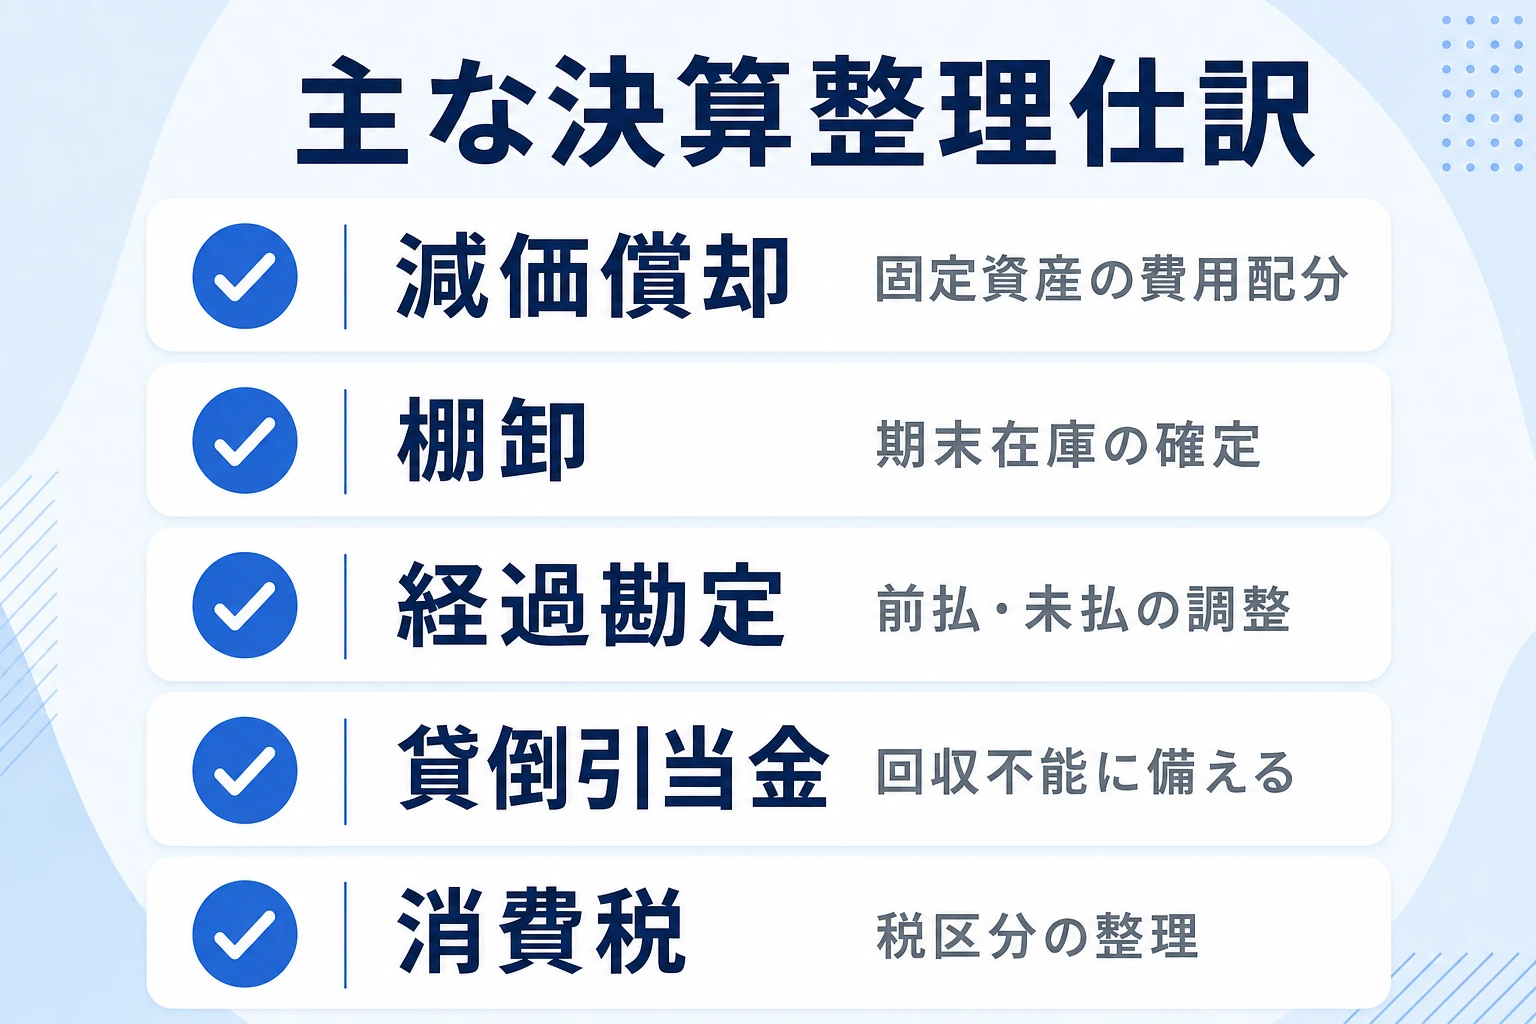
テンプレートの箱を用意しても、入れる数字の作り方を誤ると決算書は正しくなりません。
特に勘定科目のそろえ方と、決算特有の調整である決算整理仕訳は、初心者がつまずきやすいところです。
勘定科目は毎期そろえる
勘定科目とは、取引を分類するための見出し(売上高・給料手当・地代家賃など)です。
科目の分類を毎期そろえることが、決算書を使える情報にする第一歩です。
ある年は「消耗品費」、翌年は「事務用品費」と揺れると、前期比較ができず、数字の増減が読み取れなくなります。
科目は増やしすぎないこともポイント。
細かく分けすぎると集計も比較も煩雑になります。
自社でよく使う科目を10〜20程度に固定し、テンプレートの科目欄をその一覧に合わせておくと運用が安定します。
主な決算整理仕訳
決算整理仕訳は、期中の記帳では反映しきれない項目を決算日時点の実態に合わせる調整です。
これを行って初めて、正しい利益と財産の状態が計算できます。
代表的なものは次のとおりです。
→ 表は横にスクロールできます
| 決算整理 | 内容 | 主に影響する書類 |
|---|---|---|
| 減価償却 | 固定資産の取得費を耐用年数にわたり費用配分する | 損益計算書・貸借対照表 |
| 棚卸 | 期末の在庫を数え、売上原価を確定する | 損益計算書・貸借対照表 |
| 経過勘定 | 前払費用・未払費用など、期をまたぐ収益・費用を調整する | 損益計算書・貸借対照表 |
| 貸倒引当金 | 回収できないおそれのある債権に備えて計上する | 損益計算書・貸借対照表 |
たとえば減価償却は、100万円の機械を一度に費用にするのではなく、耐用年数に応じて数年に分けて費用にする処理です。
これを忘れると、その期の費用が実態より少なく計上され、利益が過大に見えてしまいます。
棚卸も同様で、期末在庫を正しく数えないと売上原価がずれ、粗利が実態と合わなくなります。
決算整理は「利益を正しくする」ための調整だと捉えると、抜けを防ぎやすくなります。
消費税・税区分の整理
消費税の扱いは決算書に影響します。
税抜経理か税込経理か、自社が課税事業者か免税事業者か、インボイス制度への対応状況によって処理が変わります。
判断に迷う場合は『国税庁:タックスアンサー(消費税)』で最新の取り扱いを確認し、必要に応じて税理士に相談しましょう。
テンプレートに入れる金額が税込か税抜かは、社内で必ず統一してください。
税込・税抜が混在すると、売上高や経費の金額が数パーセントずれて、利益も税額もおかしくなります。
テンプレートの上部に「このシートは税抜」などと明記し、入力ルールを一言添えておくと、複数人で入力するときの取り違えを防げます。
小さな運用ルールですが、後からの修正コストを大きく減らします。
テンプレートを使うときの注意点とつまずき対策
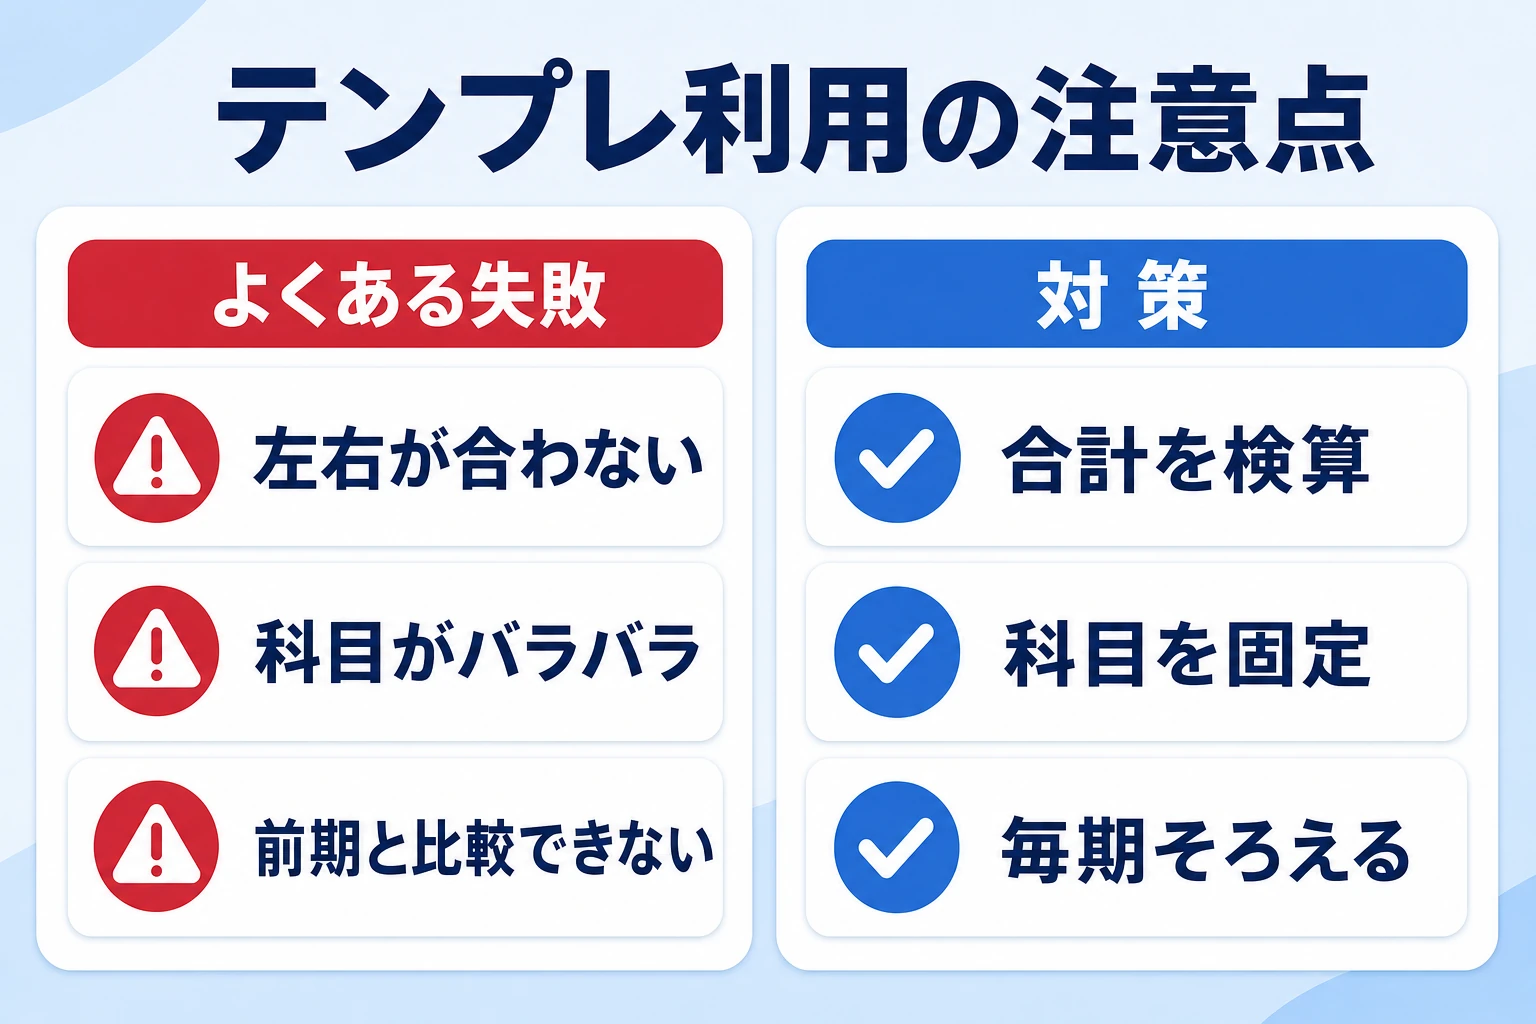
テンプレートは便利ですが、任せきりにすると特有のつまずきが起きます。
原因を知っていれば数分で直せるものばかりなので、先回りで対策できるように整理しました。
よくある間違いと対策
決算書テンプレートで詰まりやすいポイントと、その原因・対策をまとめました。
特に貸借対照表の左右不一致は、記帳漏れを見つける手がかりになります。
慌てて数字を上書きするのではなく、どこで差が生まれたのかを試算表までさかのぼって確認するのが、遠回りに見えて確実です。
→ 表は横にスクロールできます
| 症状 | 原因 | 対策 |
|---|---|---|
| 貸借対照表の左右が合わない | 記帳漏れ・二重計上・当期純利益の未反映 | 損益計算書の当期純利益を利益剰余金に反映し、試算表から再集計する |
| 前期と比較できない | 勘定科目の分類が毎期ずれている | 科目一覧を固定し、テンプレートの科目欄を毎期同じにする |
| 利益がしっくりこない | 決算整理仕訳の漏れ(減価償却・棚卸など) | 決算整理の項目をチェックリスト化して漏れを防ぐ |
| 数字が税込・税抜で混在 | 消費税の経理方法が統一されていない | 税抜/税込のどちらかに統一し、テンプレ上部に明記する |
テンプレと会計ソフト・税理士の使い分け
エクセルテンプレートの強みは、無料で自由に触れて、決算書の構造を自分の手で理解できること。
一方で、申告に必要な計算の正確性・法改正への追従・税区分の判定までは担保できません。
学習や社内資料、数字の下書きはテンプレートで、提出用の最終仕上げは会計ソフトや税理士で、と割り切りましょう。
目安としては、取引の件数が少なく、消費税の免税事業者で、自分で数字を確認できるうちはテンプレートで十分です。
取引が増えてきた、インボイスや消費税の課税事業者になった、複数人で経理を回すようになった、など規模の増加が目立ってきたら、会計ソフトや税理士に切り替える検討どき。
無理にテンプレートで抱え込むと、かえってミスの修正に時間を取られます。
会社の数字を経営に活かす視点では、決算書(財務会計)とは別に、社内向けの管理会計の導入を取り入れる考え方もあります。
まず決算書で自社の数字をつかむことが、その出発点になります(関連:『後継者が会社の数字を把握する5ステップ』)。
決算業務を段取りで回す|スケジュールとチームの管理のポイント
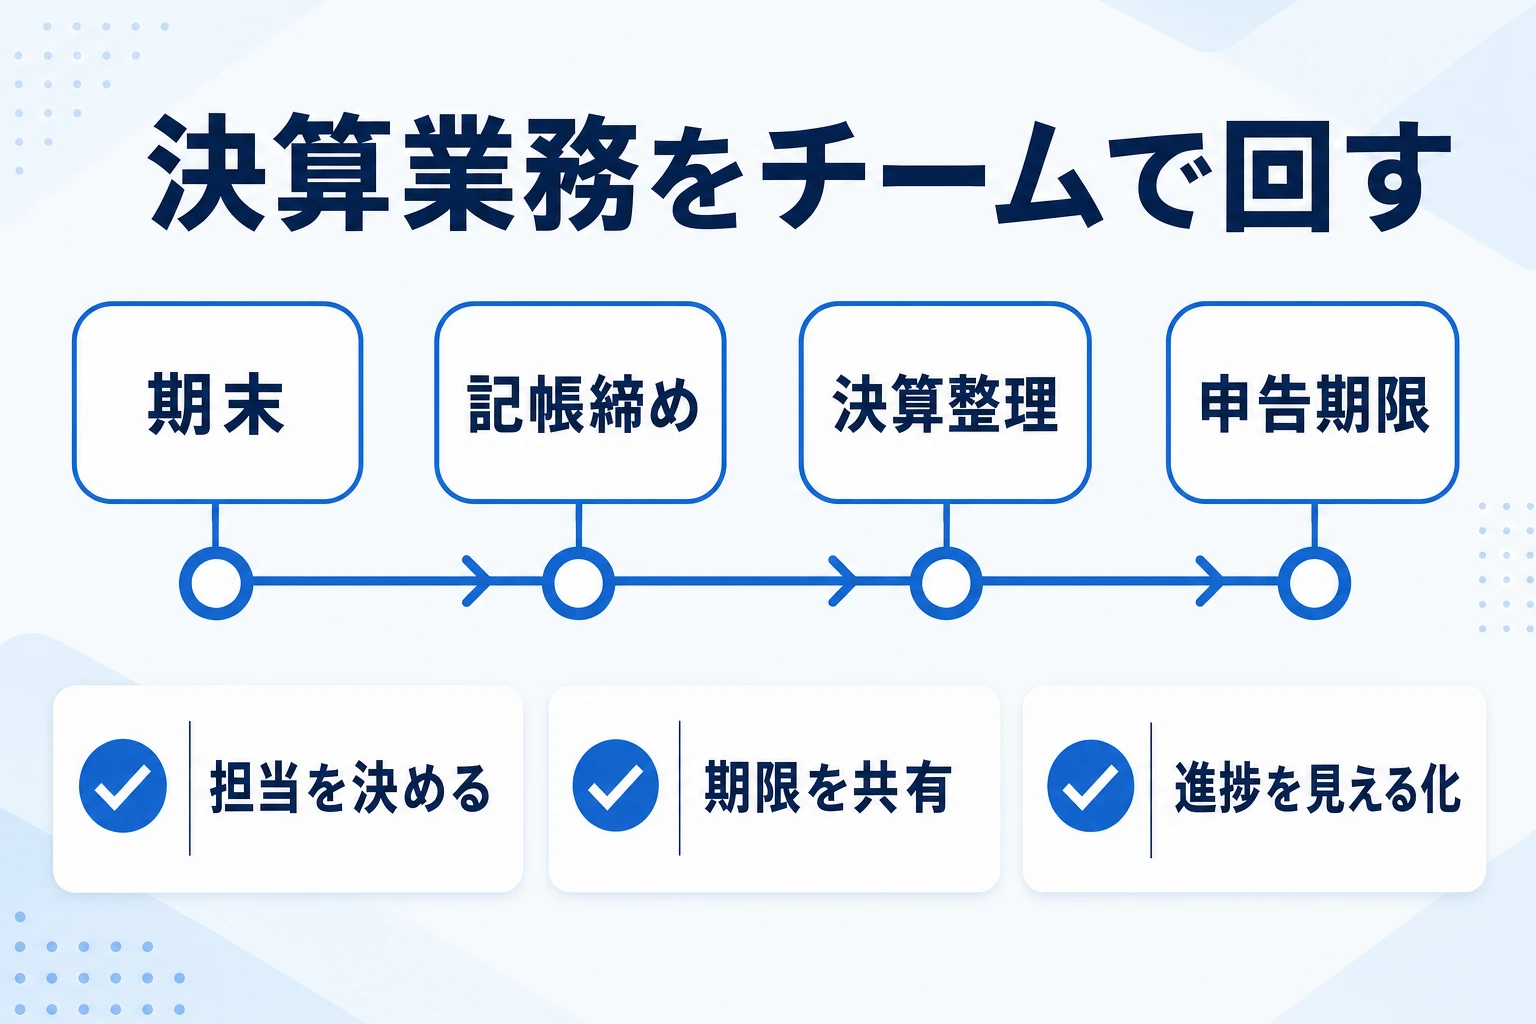
決算書のテンプレートがそろっても、決算作業が終わるわけではありません。
決算は、記帳の締めから決算整理、各書類の作成、申告まで、多くの作業を期限内に片づける一種のプロジェクト。
ここが属人化すると、担当者が忙しい時期に抜け漏れや遅れが起きやすくなります。
決算はプロジェクトとしてスケジュール化する
決算業務は、申告期限から逆算してスケジュールを組むのが基本。
法人税の申告は原則として事業年度終了日の翌日から2か月以内、個人の確定申告は原則翌年3月15日が期限です。
この期限から、記帳の締め・決算整理・書類作成・チェックの各作業に締切を割り振ります。
- 期末:売上・仕入の締め、請求・支払いの確定
- 記帳締め:期中取引の入力を終え、試算表を確定
- 決算整理:減価償却・棚卸・経過勘定などを反映
- 書類作成・チェック:各決算書を作成し、検算・レビュー
- 申告・提出:法人税・消費税・地方税、または確定申告
それぞれの作業には、前の作業が終わらないと始められないため、どこか一つの作業が遅れると全体が後ろにずれ込みます。
たとえば記帳が締まらなければ決算整理に入れず、決算整理が終わらなければ各書類は作れません。
逆算スケジュールでは、この「詰まりやすい順序」を意識して、前工程に余裕を持たせておくと安心です。
こうした締め業務の段取りは、経理が一人に集中しているほどリスクになります。
担当者の急な不在に備える意味でも、作業を書き出して共有しておくことが大切です(関連:『一人経理が退職する前にやるべき対処法』・『会計事務所のタスク管理』)。
個人の作業からチームのタスク管理へ
決算作業を安定して回すコツは、作業を個人の記憶や個人のファイルに閉じ込めず、チームで見える状態にすること。
誰が・どの作業を・いつまでに担当するかを共有すれば、進捗の遅れやチェック漏れに早く気づけます。
また、前期にやった手順をそのまま次期の担当者が使えるようにしておけば、引き継ぎの負担も、担当者による品質のばらつきも減らせます。
決算書のテンプレートで書類の型をそろえるのと同じ発想で、作業そのものにも型を持たせておくと、決算のたびにゼロから段取りを組み直す必要がなくなります。
決算書そのものは会計ソフトやテンプレートで作りますが、決算という一連の作業を期限内に・抜け漏れなく回すには、作業の見える化が欠かせません。
ここが毎期の悩みなら、チームのタスク管理を仕組みにするのが近道です。
決算のような締め業務を“抜け漏れなく”回すなら『スーツアップ』
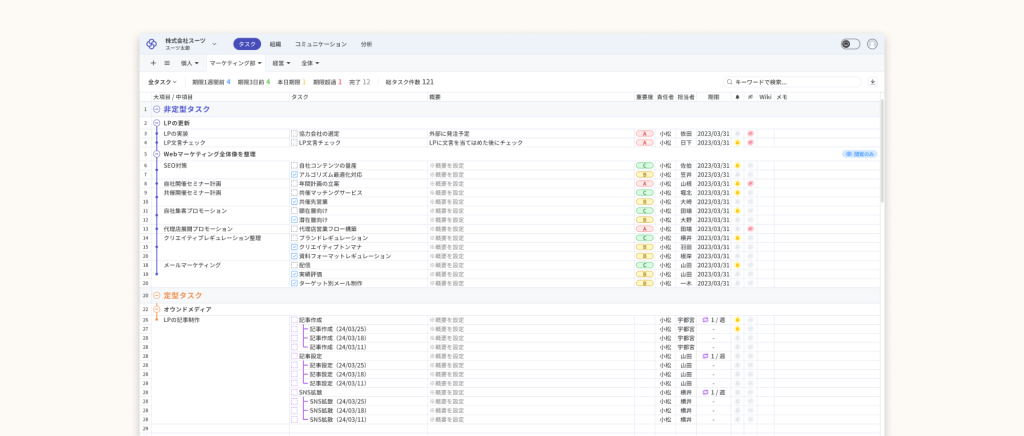
私たちが開発・運営するスーツアップは、エクセルのような操作でチームの「タスクの見える化」をして、タスクの抜け漏れや期限遅れを防ぐツールです。「誰が・どのタスクを・いつまでに、の3つに絞って、毎日続けられるチームのタスク管理」に絞り、決算のように期限のある締め業務を、担当と期限を決めてチームで見える化できます。
・表計算ソフトのような操作で、チーム全員が同じ最新の進捗を見られる
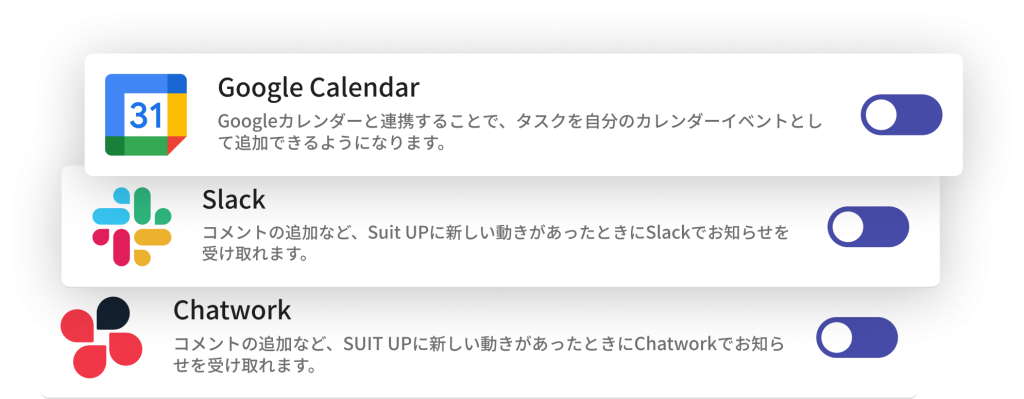
・自動の期限通知で、締め作業の抜け漏れ・遅れを防ぐ
・定型タスクやひな型で、毎期くり返す決算作業の段取りを再利用できる
よくある質問(FAQ)
決算書のテンプレートや作成について、よく寄せられる質問をまとめました。
決算書は自分で作れますか?
損益計算書や貸借対照表は、テンプレートを使えば自分でも作れます。ただし税務署などへ提出する正式な決算書・申告書は、計算や税区分の誤りを防ぐため、会計ソフトや税理士の確認のもとで仕上げるのが安全です。テンプレートは様式の理解や社内資料、数字の下書きに向いています。
決算書のテンプレートは無料で使えますか?
本記事で配布している損益計算書・貸借対照表のテンプレートは無料でダウンロードできます。科目は代表的なものに絞っているので、自社の実態に合わせて行を追加・削除して使ってください。
個人事業主に必要な決算書は何ですか?
青色申告をしている個人事業主は、損益計算書と貸借対照表を含む「青色申告決算書」を提出します。最大65万円の青色申告特別控除を受けるには貸借対照表の作成・提出が要件です。白色申告の場合は、より簡易な収支内訳書を提出します。
株式会社が必ず作る決算書(計算書類)は何ですか?
会社法上、株式会社は貸借対照表・損益計算書・株主資本等変動計算書・個別注記表の作成が求められます。キャッシュフロー計算書は上場企業などでは必須ですが、中小企業では任意です。
貸借対照表の左右が合わないときはどうすればいいですか?
まず損益計算書の当期純利益を、貸借対照表の利益剰余金に正しく反映しているかを確認します。それでも合わない場合は、記帳漏れや二重計上、決算整理仕訳の漏れが原因のことが多いので、試算表から再集計しましょう。
エクセルテンプレートと会計ソフトはどちらがいいですか?
理解や下書き、少額・小規模なら無料で自由に使えるエクセルテンプレートが手軽です。取引量が増えたり、正確な申告・税区分の判定・法改正への追従が必要になったりしたら、会計ソフトや税理士に任せるほうが安全です。役割で使い分けるのがおすすめです。
決算書の提出期限はいつですか?
法人税の申告は原則として事業年度終了日の翌日から2か月以内、個人の確定申告は原則翌年3月15日が期限です。期限から逆算して、記帳の締め・決算整理・書類作成の各作業に締切を割り振ると慌てずに済みます。
まとめ:テンプレートで形を整え、作業は段取りで回す
決算書のテンプレートは、まず損益計算書と貸借対照表の2つをそろえるのが基本です。
数字は試算表から転記し、当期純利益を起点に各書類をつなぎ、貸借対照表の左右一致で検算しましょう。
最後にチェックリストで振り返りましょう。
決算書テンプレート活用チェックリスト
- 作る書類を対象(個人/法人)に合わせて決めた
- 損益計算書・貸借対照表のテンプレートを用意した
- 勘定科目を毎期そろえ、税込・税抜を統一した
- 決算整理仕訳(減価償却・棚卸・経過勘定など)を反映した
- 当期純利益を利益剰余金へ反映し、貸借対照表の左右が一致した
- 提出用は会計ソフト・税理士の確認を前提にしている
- 決算作業のスケジュールと担当をチームで共有した
覚えておきたいのは、決算書のゴールは「きれいな書類を作ること」ではなく、正しい数字を期限内に残し、経営に活かすことだという点です。
テンプレートで書類の形を整えたら、決算という作業そのものは段取りよく——個人の頭の中で抱えず、チームで見える化して回していきましょう。
参考文献・出典
- 小松裕介『1+1が10になる組織のつくりかた ── チームのタスク管理による生産性向上』実業之日本社、2025年、ISBN 978-4-408-65143-9
- 国税庁/国税庁 No.2070 青色申告制度/国税庁 確定申告に関する手引き等
- 国税庁 タックスアンサー(法人税)/国税庁 タックスアンサー(消費税)
- 会社法(e-Gov法令検索)(会社法)/法務省
- 中小企業庁 中小企業の会計/中小企業庁/金融庁
- 公益財団法人 日本生産性本部『労働生産性の国際比較』
チームのタスク管理 / プロジェクト管理でこのようなお悩みはありませんか?
そうなりますよね。私も以前はそうでした。タスク管理ツールを導入しても面倒で使ってくれないし、結局意味なくなる。
じゃあどうしたらいいのか?そこで生まれたのがスーツアップです。
これ、エクセル管理みたいでしょ?そうなんです。手慣れた操作でチームのタスク管理ができるんです!
見た目がエクセルだからといって侮るなかれ。エクセルみたいに入力するだけで、こんなことも
こんなことも
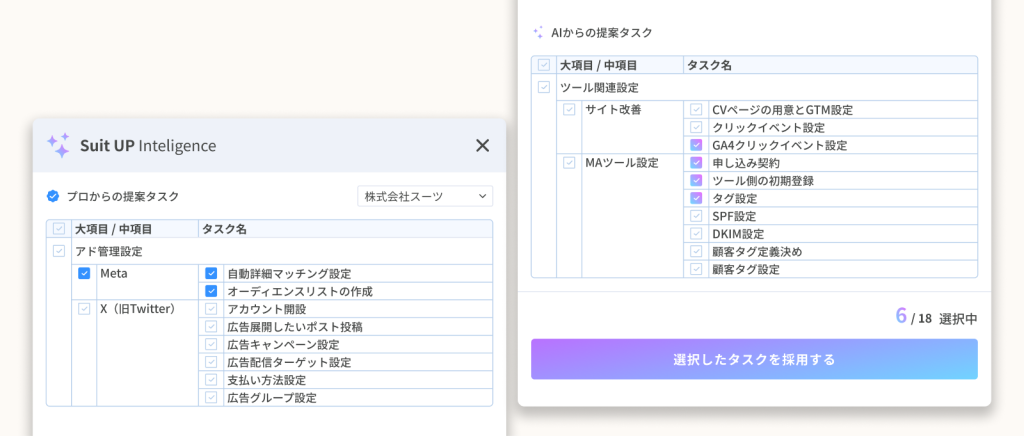
こんなことまでできちゃうんです。
エクセル感覚でみんなでタスク管理。
まずは以下よりお試しいただき、どれだけ簡単か体験してみてください。